Börsen idag: Öppning nedåt väntas

Idag, 07:45
Idag, 07:45
De amerikanska börserna avslutade veckan nedåt efter att förnyad oro kring AI-sektorn och stigande oljepriser pressat sentimentet. Teknikaktier stod för de största nedgångarna, där investerare fortsatte väga värderingarna inom AI-sektorn och den ökande konkurrensen inom chipindustrin. Även kinesiska framsteg inom minneschipstillverkning har samtidigt väckt frågor om de amerikanska bolagens konkurrenskraft och framtida vinstmarginaler. Samtidigt steg oljepriserna med närmare 4 procent under fredagen, vilket förde Brentoljan till den högsta nivån sedan i maj. Den förnyade oron för störningar i energiförsörjningen från Mellanöstern har ökat inflationsoron och bidragit till ett mer försiktigt marknadsklimat. Oljebolagen utvecklades däremot starkt i takt med prisuppgången och flera av storbankerna avslutade handelsdagen på plus efter att ett antal av de största amerikanska bankerna rapporterat under veckan. På makrofronten riktas fortsatt uppmärksamhet mot utvecklingen i Mellanöstern och dess konsekvenser för energipriserna, inflationen och ränteläget. Det breda S&P 500-indexet avslutade fredagen med att backa 1,1 procent samtidigt som Nasdaqs tekniktunga kompositindex och Dow Jones industriindex föll 2,1 respektive 0,3 procent.
Oljepriserna steg under fredagen och Brentoljan nådde den högsta nivån sedan i maj, drivet av en ökad oro för att den eskalerande konflikten i Mellanöstern ska leda till ytterligare störningar i den globala oljeförsörjningen. Spänningarna i regionen har ökat efter att de Iranstödda houthierna intensifierat sina attacker mot Saudiarabien, samtidigt som Irans erbjudande om att återöppna Hormuzsundet inom sju dagar fortfarande ligger på bordet. Investerarna följer även utvecklingen kring Rysslands avtal med USA om ökad dieselleverans till världsmarknaden, där Turkiet uppgett att landet kommer att ta del av leveranserna. Osäkerheten kring hur mycket ytterligare bränsle som kan nå marknaden vägs därmed mot risken för fortsatta störningar i Mellanöstern. WTI-oljan handlas nu för 100,1 dollar per fat och har under det senaste dygnet backat med 1,3 procent. Brentoljan handlas för 108,0 dollar per fat och har under det senaste dygnet tappat 1,7 procent.
Basmetallerna handlades överlag uppåt, där aluminium och nickel steg med 0,8 procent vardera. Zink ökade 0,5 procent, koppar steg 0,3 procent och bly avancerade 0,2 procent. Tenn gick mot strömmen och backade 0,6 procent. Guldpriset var i stort sett oförändrat under fredagen, men gick mot en nedgång för veckan efter att amerikansk inflationsstatistik kommit in högre än väntat. Producentpriserna steg i september med den största ökningen på fyra och ett halvt år, samtidigt som även konsumentpriserna accelererade. Statistiken har stärkt förväntningarna på att Federal Reserve kan behöva höja räntan ytterligare senare i år. Marknaden räknar i huvudsak med oförändrade räntor vid det kommande mötet i oktober, men prisar in en sannolikhet på omkring 89 procent för en höjning i december, enligt CME Groups FedWatch-verktyg. Den gula metallen föll med 4,7 dollar till 4166,4 dollar per uns.
Bland börsnoterade amerikanska bolag så var det försvarssektorn som tog på sig ledartröjan, där ökade flera stora aktörer, exempelvis Northrop Grumman, RTX och Lockheed Martin som klättrade 4,1, 3,7 respektive 3,7 procent. Oljebolagen steg stadigt i takt med oljeprisets utveckling där bland annat ConocoPhillips, Chevron och Exxon ökade 3,4, 2,6 respektive 2,5 procent. Bland förlorarna återfanns flera teknikbolag och andra AI-relaterade företag, cybersäkerhetsjättarna Palo Alto Networks och CrowdStrike tappade 7,6 respektive 7,0 procent. Lagringsbolagen Seagate och Western Digital minskade med 7,5 respektive 6,9 procent och AMD, Intel och Nvidia föll 6,0, 5,8 respektive 1,4 procent.
Den amerikanska tioårsräntan backade 1 punkt till 5,08 procent.
De asiatiska börserna handlas något spretigt, där fortsatt oro kring de stora investeringarna i AI-sektorn tyngde sentimentet inför en vecka fylld av bolagsrapporter. Investerare ifrågasätter om intäkterna från AI kommer att räcka för att motivera de omfattande investeringarna i datacenter och infrastruktur, samtidigt som stigande finansieringskostnader ökar pressen på bolagen. Tokyobörsen fortsatte nedåt efter förra veckans kraftiga fall, medan Sydkoreas Kospi återhämtade sig något efter att ha tappat runt 14 procent under föregående vecka och Samsung klättrar 0,5 procent samtidigt som SK Hynix minskar 1,2 procent. På makrofronten visade ny statistik att Kinas ekonomi växte med 4,5 procent under det tredje kvartalet jämfört med samma period i fjol, något över analytikernas förväntningar på 4,4 procent. Även detaljhandeln överträffade prognoserna, men konsumtionen är fortsatt svagare än industriproduktionen och exporten, vilket belyser obalanser i den kinesiska ekonomin. Strax efter 07:30 ökar Hongkongs Hang Seng-index med 0,5 procent, Tokyos Nikkei 225-index tappar 0,9 procent och Shanghai-indexet i Kina är oförändrat.
På Stockholmsbörsen rapporterar Traction på Mid Cap. Bland dagens färska aktierekommendationer sänker SEB riktkursen för Plejd till 1380 kronor (1400) med rekommendationen köp samtidigt som de höjer Investor till 425 kronor (417) med behåll. Morgan Stanley ändrar graderingen för Sandvik från jämvikt till övervikt med en bibehållen riktkurs på 440 kronor och slutligen höjer Pareto Securities riktkursen för Avanza till 454 kronor (450) med köp.
På makrofronten blir det en relativt lugn dag där Kina var först ut genom att publicera BNP för det tredje kvartalet samt arbetslöshetssiffror för september klockan 04:00. Klockan 11:00 följer kinesisk statistik över utländska direktinvesteringar för september och klockan 14:30 riktas blickarna mot Kanada, där konsumentprisindexet för september presenteras. Dagen avslutas klockan 17:30 med Kanadas centralbanks undersökning av affärsklimatet.
OMXS30 handlades upp 1,25 procent i fredags och stängde vid 3296,84 punkter. YTD är OMXS30 upp 14,36 procent. Index handlas omkring neutrala kursnivåer till RSI 55, ovan både 50- (3276 punkter) och 200-dagars (3144 punkter) glidande medelvärden.
ABB vid stöd
ABB-aktien handlas i en underliggande positiv trend. Sedan i våras har aktien rört sig inom konsolideringsintervallet 900-1075 kronor. En ingång omkring konsolideringsbotten vid 900 kronor ter sig attraktiv ur ett tekniskt perspektiv. I skrivande stund handlas aktien mellan neutrala och översålda kursnivåer till RSI 38, mellan 50- (951kr) och 200-dagars (895kr) glidande medelvärden. Köp föreslås på vidare rekyl omkring stödet inom affärsintervallet 900-901 kronor med målkurs 995 kronor på medellång sikt. Stop loss anges vid 865 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
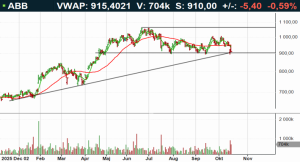
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:

Idag, 07:45
De amerikanska börserna avslutade veckan nedåt efter att förnyad oro kring AI-sektorn och stigande oljepriser pressat sentimentet. Teknikaktier stod för de största nedgångarna, där investerare fortsatte väga värderingarna inom AI-sektorn och den ökande konkurrensen inom chipindustrin. Även kinesiska framsteg inom minneschipstillverkning har samtidigt väckt frågor om de amerikanska bolagens konkurrenskraft och framtida vinstmarginaler. Samtidigt steg oljepriserna med närmare 4 procent under fredagen, vilket förde Brentoljan till den högsta nivån sedan i maj. Den förnyade oron för störningar i energiförsörjningen från Mellanöstern har ökat inflationsoron och bidragit till ett mer försiktigt marknadsklimat. Oljebolagen utvecklades däremot starkt i takt med prisuppgången och flera av storbankerna avslutade handelsdagen på plus efter att ett antal av de största amerikanska bankerna rapporterat under veckan. På makrofronten riktas fortsatt uppmärksamhet mot utvecklingen i Mellanöstern och dess konsekvenser för energipriserna, inflationen och ränteläget. Det breda S&P 500-indexet avslutade fredagen med att backa 1,1 procent samtidigt som Nasdaqs tekniktunga kompositindex och Dow Jones industriindex föll 2,1 respektive 0,3 procent.
Oljepriserna steg under fredagen och Brentoljan nådde den högsta nivån sedan i maj, drivet av en ökad oro för att den eskalerande konflikten i Mellanöstern ska leda till ytterligare störningar i den globala oljeförsörjningen. Spänningarna i regionen har ökat efter att de Iranstödda houthierna intensifierat sina attacker mot Saudiarabien, samtidigt som Irans erbjudande om att återöppna Hormuzsundet inom sju dagar fortfarande ligger på bordet. Investerarna följer även utvecklingen kring Rysslands avtal med USA om ökad dieselleverans till världsmarknaden, där Turkiet uppgett att landet kommer att ta del av leveranserna. Osäkerheten kring hur mycket ytterligare bränsle som kan nå marknaden vägs därmed mot risken för fortsatta störningar i Mellanöstern. WTI-oljan handlas nu för 100,1 dollar per fat och har under det senaste dygnet backat med 1,3 procent. Brentoljan handlas för 108,0 dollar per fat och har under det senaste dygnet tappat 1,7 procent.
Basmetallerna handlades överlag uppåt, där aluminium och nickel steg med 0,8 procent vardera. Zink ökade 0,5 procent, koppar steg 0,3 procent och bly avancerade 0,2 procent. Tenn gick mot strömmen och backade 0,6 procent. Guldpriset var i stort sett oförändrat under fredagen, men gick mot en nedgång för veckan efter att amerikansk inflationsstatistik kommit in högre än väntat. Producentpriserna steg i september med den största ökningen på fyra och ett halvt år, samtidigt som även konsumentpriserna accelererade. Statistiken har stärkt förväntningarna på att Federal Reserve kan behöva höja räntan ytterligare senare i år. Marknaden räknar i huvudsak med oförändrade räntor vid det kommande mötet i oktober, men prisar in en sannolikhet på omkring 89 procent för en höjning i december, enligt CME Groups FedWatch-verktyg. Den gula metallen föll med 4,7 dollar till 4166,4 dollar per uns.
Bland börsnoterade amerikanska bolag så var det försvarssektorn som tog på sig ledartröjan, där ökade flera stora aktörer, exempelvis Northrop Grumman, RTX och Lockheed Martin som klättrade 4,1, 3,7 respektive 3,7 procent. Oljebolagen steg stadigt i takt med oljeprisets utveckling där bland annat ConocoPhillips, Chevron och Exxon ökade 3,4, 2,6 respektive 2,5 procent. Bland förlorarna återfanns flera teknikbolag och andra AI-relaterade företag, cybersäkerhetsjättarna Palo Alto Networks och CrowdStrike tappade 7,6 respektive 7,0 procent. Lagringsbolagen Seagate och Western Digital minskade med 7,5 respektive 6,9 procent och AMD, Intel och Nvidia föll 6,0, 5,8 respektive 1,4 procent.
Den amerikanska tioårsräntan backade 1 punkt till 5,08 procent.
De asiatiska börserna handlas något spretigt, där fortsatt oro kring de stora investeringarna i AI-sektorn tyngde sentimentet inför en vecka fylld av bolagsrapporter. Investerare ifrågasätter om intäkterna från AI kommer att räcka för att motivera de omfattande investeringarna i datacenter och infrastruktur, samtidigt som stigande finansieringskostnader ökar pressen på bolagen. Tokyobörsen fortsatte nedåt efter förra veckans kraftiga fall, medan Sydkoreas Kospi återhämtade sig något efter att ha tappat runt 14 procent under föregående vecka och Samsung klättrar 0,5 procent samtidigt som SK Hynix minskar 1,2 procent. På makrofronten visade ny statistik att Kinas ekonomi växte med 4,5 procent under det tredje kvartalet jämfört med samma period i fjol, något över analytikernas förväntningar på 4,4 procent. Även detaljhandeln överträffade prognoserna, men konsumtionen är fortsatt svagare än industriproduktionen och exporten, vilket belyser obalanser i den kinesiska ekonomin. Strax efter 07:30 ökar Hongkongs Hang Seng-index med 0,5 procent, Tokyos Nikkei 225-index tappar 0,9 procent och Shanghai-indexet i Kina är oförändrat.
På Stockholmsbörsen rapporterar Traction på Mid Cap. Bland dagens färska aktierekommendationer sänker SEB riktkursen för Plejd till 1380 kronor (1400) med rekommendationen köp samtidigt som de höjer Investor till 425 kronor (417) med behåll. Morgan Stanley ändrar graderingen för Sandvik från jämvikt till övervikt med en bibehållen riktkurs på 440 kronor och slutligen höjer Pareto Securities riktkursen för Avanza till 454 kronor (450) med köp.
På makrofronten blir det en relativt lugn dag där Kina var först ut genom att publicera BNP för det tredje kvartalet samt arbetslöshetssiffror för september klockan 04:00. Klockan 11:00 följer kinesisk statistik över utländska direktinvesteringar för september och klockan 14:30 riktas blickarna mot Kanada, där konsumentprisindexet för september presenteras. Dagen avslutas klockan 17:30 med Kanadas centralbanks undersökning av affärsklimatet.
OMXS30 handlades upp 1,25 procent i fredags och stängde vid 3296,84 punkter. YTD är OMXS30 upp 14,36 procent. Index handlas omkring neutrala kursnivåer till RSI 55, ovan både 50- (3276 punkter) och 200-dagars (3144 punkter) glidande medelvärden.
ABB vid stöd
ABB-aktien handlas i en underliggande positiv trend. Sedan i våras har aktien rört sig inom konsolideringsintervallet 900-1075 kronor. En ingång omkring konsolideringsbotten vid 900 kronor ter sig attraktiv ur ett tekniskt perspektiv. I skrivande stund handlas aktien mellan neutrala och översålda kursnivåer till RSI 38, mellan 50- (951kr) och 200-dagars (895kr) glidande medelvärden. Köp föreslås på vidare rekyl omkring stödet inom affärsintervallet 900-901 kronor med målkurs 995 kronor på medellång sikt. Stop loss anges vid 865 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:
Aktieanalyser
Rapportsäsongen
Regeringsbygget
Aktieanalyser
Rapportsäsongen
Regeringsbygget
1 DAG %
Senast

OMX Stockholm 30
0,00%
(vid stängning)
Investor
17 oktober, 07:00
Investor om miljardköpet: "Måste jobba hårt nu"
OMX Stockholm 30
1 DAG %
Senast
3 296,84


