Ica Gruppen på rätt spår
Ica Gruppens svenska verksamhet går starkt trots en bitvis tuff marknad. Tillväxten är hög och lönsamheten i stigande. Framgångarna har dock inte passerat obemärkt.

2 oktober, 2014
Ica Gruppens svenska verksamhet går starkt trots en bitvis tuff marknad. Tillväxten är hög och lönsamheten i stigande. Framgångarna har dock inte passerat obemärkt.
2 oktober, 2014
I februari i fjol förvärvade dåvarande Hakon Invest Aholds 60 procent av aktierna i bolaget för 20 miljarder och det blev startskottet för en rejäl uppvärdering av bolaget som bytte namn till Ica Gruppen.
Sedan januari 2013 har aktiekursen dubblats och det större inslaget av dagligvaruhandel föll uppenbarligen investerarna i smaken. Det skadar inte heller att siffrorna överlag har sett bra ut under året som gott, möjligen med undantag för den norska verksamheten som är något av en joker i leken.
Ica Gruppens omsättning utgörs till knappt 70 procent av Ica Sverige, 15 procent är Ica Norge, 11 procent Rimi Baltic och återstoden är hänförlig till bankverksamheten, fastigheter samt portföljbolag. Så det är en lite spretig verksamhet men i och med att lejonparten av omsättningen är hänförlig till dagligvaruhandel kan man med gott samvete se på aktien som just ett dagligvarubolag.
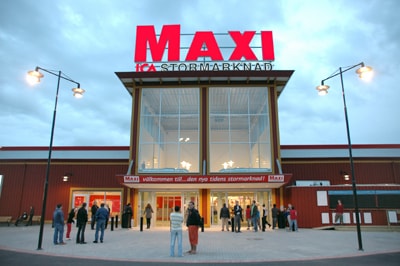
Ica är marknadsledande i Sverige med 1 320 butiker fördelade på koncepten Maxi, Kvantum, Supermarket samt Nära.
Ica Maxi samt Ica Supermarket är störst med 30 procent vardera av omsättningen i Sverige, följt av Ica Kvantum på 23 procent och Ica Nära på 17 procent. Hittills i år har omsättningen i Sverige ökat med 2,0 procent varav 1,3 procent i jämförbara butiker.
Det är något bättre än marknaden i övrigt och inkluderar en svag start på året då handeln överlag var mycket svag inom dagligvaror, men under andra kvartalet kom en rejäl återhämtning delvis driven av en stark påskhandel. Det handlar om volymökningar med en stabil prisbild och HUI:s prognos är att marknaden ska växa med 1,5 procent i år samt under 2015.
Så det är inte någon hög tillväxt inom branschen och det är en av förklaringarna till att Ica expanderar på andra marknader, framför allt i Norge samt Baltikum. Den norska verksamheten har dock varit problematisk för Ica Gruppen.
Det har dels handlat om att Icas koncept inte gått hem i Norge och dels om höga kostnader. Det förstnämnda problemet har tacklats bland annat genom att Maxi-butikerna sålts och en omvandling av övriga butiksbeståndet. Distributionen försökte Ica effektivisera genom ett samarbete med Norgesgruppen men där har konkurrensmyndigheterna i Norge haft synpunkter och samarbetet ligger på is i väntan på ett myndighetsbeslut nu under hösten.
Utvecklingen i Norge är helt klart en möjlig ”trigger” för aktien, såväl i positiv som negativ riktning. Om Ica Gruppen får grönt ljus så är det en välbehövlig chans att få ordning på den norska lönsamheten som just nu är skral. Under första halvåret i år gjorde bolaget en rörelseförlust i Norge på 325 Mkr (-439) och omsättningen sjunker (med färre butiker).
Ett negativt besked å andra sidan innebär att Ica gruppen måste lösa distribution och effektivisering på egen hand vilket blir väsentligt svårare. Det är oklart vad marknadens förväntningar ligger i denna fråga. Utslaget, vad det än blir, kan med andra ord ge avtryck i aktiekursen.
Vad gäller övriga verksamheter så är det renodling på agendan. Kjell & Co har sålts med en reavinst på 440 Mkr och Ica Gruppen utvärderar innehavet i Forma. Hemtex och Cervera har visat lite bättre siffror men sammantaget så gjorde portföljbolagen en förlust på 50 Mkr under första halvåret i år.
Ica Gruppen är vid en jämförelse med Axfood lite spretigare, men också med högre tillväxtpotential. Det är en väsentligt större verksamhet och andelen egna varumärken är jämförbar, liksom lönsamheten i Sverige där Ica Gruppen ligger ett steg före.
Ica Gruppen har högre skuldsättning än Axfood och en jämförbar goodwillpost i relation till det egna kapitalet. Så i ett balansräkningsperspektiv så är bolagen ganska lika. Läs vår senaste analys av Axfood här.
Ser man till kassaflödet är de båda bolagen också ganska lika med en kassagenerering (kassaflöde i relation till rörelseresultat före avskrivningar) överstigande 80 procent. Värderingen av de båda aktierna är likaledes relativt jämförbar. Och hög! Konsensusprognosen är att Ica Gruppen ska tjäna 11 kronor per aktie i år och 12,2 kronor per aktie under 2015.
Till en aktiekurs på 234 kronor motsvarar det p/e-tal för innevarande år och nästa på drygt 21 respektive 19. Justerat för nettoskulden värderas rörelsen till 10 gånger rörelseresultatet före avskrivningar och till 22 gånger fritt kassaflöde. Det är ganska mastigt för ett bolag som växer med 2,5-3,0 procent ett bra år.
Det ter sig helt klart som en fullvärderad aktie, men den kan platsa i en portfölj för den som söker bra direktavkastning, som i år väntas ligga på 4 procent. Då får man lite bättre tillväxt än i exempelvis en teleoperatör till jämförbar risk, eller rentav kanske lite lägre risk. Och som marknadsledare har Ica Gruppen bra möjligheter att ytterligare konsolidera sin position.
Storlek är dessutom avgörande i en bransch med tydliga skalfördelar så även i det perspektivet är Ica Gruppen intressant. Expansionen utanför Sverige erbjuder ömsom vin, ömsom vatten. Det ger tillväxtpotential men också högre risk, något som inte är helt i linje med vad man söker om hög direktavkastning är högsta prioritet.
Värderingen är hög så kurspotentialen är begränsad, men utdelningskapaciteten är hög så rådet blir att köpa som långsiktig investering och då kan man få fin direktavkastning till låg risk.
Volvo Cars
Aktieanalys
Rapporter
Handelsbanken
Volvo Cars
Aktieanalys
Rapporter
Handelsbanken
1 DAG %
Senast
OMX Stockholm 30
0,41%
(vid stängning)
OMXS30
Igår, 16:55
Traders köper svenska börsdippen
OMX Stockholm 30
1 DAG %
Senast
3 175,70


