Wallenstam står och stampar
Wallenstam går som tåget för tillfället men på börsen har fastighetsaktier svårt att lyfta. Oron för att de extremt goda förutsättningarna är på väg att normaliseras tynger sektorn.

23 december, 2015
Wallenstam går som tåget för tillfället men på börsen har fastighetsaktier svårt att lyfta. Oron för att de extremt goda förutsättningarna är på väg att normaliseras tynger sektorn.
23 december, 2015
Placeras aktieanalys har en horisont på 3-6 månader om ingenting annat anges. Läs fler aktieanalyser från Placera.
Få aktier har en så imponerande långsiktigt kursgraf som fastighetsbolaget Wallenstam. Bara sedan finanskrisen har aktien stigit nära 600 procent.
När vi för snart ett år sedan analyserade Wallenstam konstaterade vi att aktien stigit lite väl snabbt och att gapet mellan börsvärde och substansvärde var betydligt större än normalt. I år har också kursgrafen varit betydligt mer flack och aktien har sedan årsskiftet ökat knappt 5 procent.
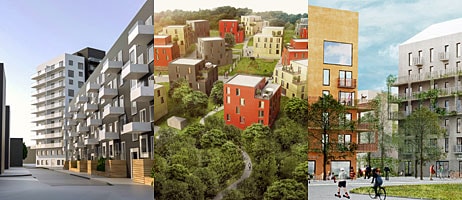
Wallenstam har sitt huvudkontor i Göteborg och där återfinns också ungefär två tredjedelar av bolagets fastigheter. Den sista tredjedelen finns i Stockholm. Bolaget grundades 1944 och var från början ett byggbolag specialiserat på bostäder. För drygt tio år sedan återupptog Wallenstam den delen av verksamheten och i dag förknippas bolaget till stor del med sina bostadsprojekt, främst hyresrätterna.
Inte minst i Stockholm har bolaget blivit allt mer aktivt när det gäller att projektera egna bostadsfastigheter. I dagsläget består Wallenstams fastighetsportfölj till 45 procent av bostäder och resten är kontor, butiker, lagerlokaler och övrigt. I Stockholm har Wallenstam enbart bostadsfastigheter och av det totala antalet lägenheter som bolaget äger ligger ungefär 55 procent i Stockholm.
Den stora efterfrågan på bostäder i Stockholmsregionen har gjort att Wallenstam satsat mycket i regionen de senaste åren. Även i Göteborg är efterfrågan stor och när Wallenstam lade fast sin affärsplan för åren 2014 till och med 2018 slog bolaget fast att produktionen av bostäder skulle ökas till 7 500 stycken, från 2 500 i den närmast föregående femårsplanen.
Det är ett ambitiöst mål som innebär investeringar på 2-3 miljarder kronor om året om man ska kunna hålla den årstakt på 1 500 bostäder om året som krävs. För att kunna investera så mycket pengar varje år måste delar av fastighetsbeståndet löpande säljas av.
Wallenstam säljer både nya projekt och äldre befintliga fastigheter till bostadsrättsföreningar. Moderna fastigheter innebär generellt lägre driftkostnader och genom att se till att hålla ett så modernt fastighetsbestånd som möjligt förbättras lönsamheten i förvaltningen. Bolaget köper också kommersiella lokaler för att undvika en allt för kraftig slagsida mot bostäder i sin fastighetsportfölj.
Så här långt in i affärsplanen är bolaget övertygat om att kunna nå sitt produktionsmål. Vid utgången av det tredje kvartalet hade Wallenstam drygt 1 300 lägenheter i produktion. Tanken är att successivt öka produktionen de kommande åren. Många nya projekt planeras i både Stockholm och Göteborg under de kommande åren.
Den heta bostadsmarknaden innebär dock samtidigt vissa problem att hitta kompetent personal och mark att bygga på. Om hyrorna ska bli rimliga kan inte kostnaderna i projekten dra iväg. Lönsamheten för alla bostadsbyggare i framför allt Stockholm har sjunkit på sistone till följd av stigande markpriser.
Wallenstam har som målsättning att öka substansvärdet med 10 procent om året. I fjol blev facit 3,0 procent men på rullande tolv månader låg ökningen i slutet av september i år på nära 18 procent. Fastighetsbeståndet har jämfört med årsskiftet ökat i värde med 9 procent och nyproduktionen har bidragit med nästan en fjärdedel av den ökningen.
Resultatutvecklingen har också varit stark i år och förvaltningsresultatet har hittills ökat med 10 procent. Effektiviteten i förvaltningen har ökat och räntekostnaderna har sjunkit. Wallenstam har amorterat ned sina skulder och bolaget hade vid utgången av tredje kvartalet en skuldsättningsgrad på låga 44 procent.
Det långsiktiga substansvärdet var vid utgången av kvartalet 56,16 kronor per aktie. Det kan jämföras med aktiekursen på 68 kronor vilket innebär en premie på 21 procent. Det är en halvering av premien jämfört med när vi senast analyserade aktien. Historiskt har dock snarare rabatter mot substans varit det normala för Wallenstam-aktien och kursen har hållit sig ungefär i nivå med eget kapital. Premien mot eget kapital är för närvarande fortfarande 55 procent.
Det börjar på aktiemarknaden sprida sig en oro för att prisutvecklingen på fastigheter har toppat för den här gången. Direktavkastningen på fastigheter i förhållande till finansieringskostnaderna har varit extremt god de senaste åren men nu tycks tillgången till billig finansiering så sakteliga bli lite mindre god. På marginalen påverkar det prisbilden, de så kallade avkastningskraven, och det påverkar i sin tur substansvärdena i fastighetsbolagen.
Fastighetsbranschen är stabil och långsiktigt men det gäller inte fastighetsaktier där svängningarna kan vara både snabba och stora. De påverkas i lika stor utsträckning som andra aktier av förväntningar på framtiden och värderingen kan pendla kraftigt.
Wallenstams aktie har som sagt marscherat på stället det senaste året samtidigt som substansvärdet stigit kraftigt. Värderingen har därmed kommit ned en bra bit. Den ligger dock fortfarande på en historiskt sett hög nivå, pådrivet av förväntningar om fortsatt stigande fastighetsvärden till följd av de extremt gynnsamma förutsättningarna för hela fastighetssektorn.
Vi tror att aktiemarknadens oro för att de gyllene åren för fastighetssektorn nu går mot sitt slut kommer att bestå en tid. Om avkastningskraven börjar stiga kommer det att ge motvind i substansvärdetillväxten. Synen på hur stora premierna mot substans ska vara i aktierna skulle då också snabbt kunna ändras.
Som långsiktig investering till pensionen eller barnen gillar vi fortfarande Wallenstam. Historiken är mycket starkt och bolaget framstår som extremt välskött. På lite kortare sikt tror vi dock att aktien fortsatt kan få svårt att lyfta och vi behåller därför en netural rekommendation.
Volvo Cars
Aktieanalys
Rapporter
Handelsbanken
Volvo Cars
Aktieanalys
Rapporter
Handelsbanken
1 DAG %
Senast
OMX Stockholm 30
0,41%
(vid stängning)
OMXS30
Igår, 16:55
Traders köper svenska börsdippen
OMX Stockholm 30
1 DAG %
Senast
3 175,70


