Trumps presskonferens ödesögonblick för börsen
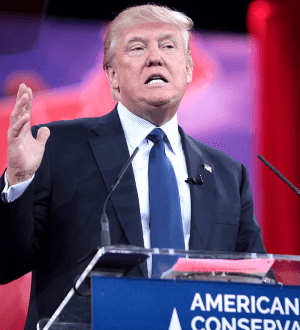
Den kommande veckans absoluta höjdpunkt är Donald Trumps presskonferens som både kan hjälpa och stjälpa det positiva börsklimat som inlett året.

9 januari, 2017
Den kommande veckans absoluta höjdpunkt är Donald Trumps presskonferens som både kan hjälpa och stjälpa det positiva börsklimat som inlett året.
9 januari, 2017
Om den svenska börsen har fått en ganska seg start på det nya året så ser det betydligt bättre ut på de flesta andra marknader.
Exempelvis har den amerikanska börsen stigit med lite drygt 1,5 procent och Dow Jones-index ligger nu väldigt nära den magiska 20 000-nivån.
Ännu starka börsutveckling syns i flera så kallade tillväxtekonomier som annars hade det tungt i slutet av fjolåret. Nu tas nya tag.
På räntesidan har det skett små förändringar men vi noterar att de långa svenska marknadsräntorna fortsätter att sega sig uppåt, om än från en mycket låg nivå.
Den svenska tioårsräntan ligger nu på 0,63 procent.
Fredagens amerikanska sysselsättningssiffror var hoppingivande med en sysselsättningsuppgång på 156 000 personer.
Mycket fokus hamnade på att löneökningstakten steg till 2,9 procent, vilket ger Federal Reserve råg i ryggen att gå fram med ytterligare räntehöjningar.
I veckan som kommer finns en given höjdpunkt i den presskonferens som Donald Trump ska hålla under onsdagen.
För trots att han är en så publik person har han varit mycket sparsam med att ställa sig framför pressen på det här sättet.
Räkna med risken att Donald kommer att bli rejält pressad och kan hemfalla åt tokerier.
En försonlig ton och mer beskedlig retorik kan dock komma att ge ungefär samma positiva utslag som hans tal efter valsegern.
På torsdagen publicerar Riksbanken protokollet från det senaste penningpolitiska samtidigt som SCB släpper inflationssiffrorna för december.
Ett protokoll som andas slutet på de penningpolitiska stimulanserna samtidigt som inflationen högst troligt tickar upp rejält kan ge den svenska kronan en rejält skjuts uppåt.
Fredagens kinesiska handelssiffror blir också högintressanta.
Starka siffror är visserligen positivt sett ur konjunktursynpunkt men tillsammans med en svagare yuan öppnar det upp för extern kritik, framför allt från amerikanskt håll.
Måndag
Det mest intressanta är hur Sentix mätning över hur förtroendet bland placerare i EMU-området utvecklas. Det borde ha förbättrats något efter ett riktigt hyggligt december. Annars styrs säkert mycket av handeln utifrån fredagens amerikanska sysselsättningssiffror och positionering inför Donald Trumps presskonferens under onsdagen.
Tisdag
Starka svenska inköpschefsindex ska förhoppningsvis visa sig i form a starka produktionssiffror i industrin respektive tjänstesektorn. Det har tidigare varit en ganska stor diskrepans mellan inköpschefsindexen respektive SCB:s kvantitativa data. Amerikanska småföretagare tycks se positivt på Donald Trump som president eftersom humörets stärkts kraftigt under senare tid.
Onsdag
Fullt fokus på den presskonferens som Donald Trump ska hålla. En försonlig ton och lagom försiktiga uttalanden kan säkert lyfta humöret bland investerare. Ungefär på samma sätt som humöret lyfte i samband med hans tal efter valsegern. Men det finns givetvis också ett negativt scenario.
Torsdag
En intressant blandning av svenska makroslätt under morgonen med inflationssiffrorna för december, småhuspriser samt protokollet från Riksbankens senaste penningpolitiska möte. Inflationen väntas ha tickat upp rejält med en underliggande inflation (KPIF) när Riksbankens mål på 2,0 procent. Protokollet lär ge viss vägledning kring om även de tre ledamöter som röstade för ytterligare stimulanser börjar se slutet på de expansiva åtgärderna.
Fredag
Under natten mot fredag publiceras viktiga kinesiska handelssiffror som kan hjälpa eller stjälpa de asiatiska börserna. Svenska hushåll kan i sin tur ha hållit konsumtionsfanan högt även i november medan amerikanerna shoppat loss i december.
Volvo Cars
Aktieanalys
Rapporter
Handelsbanken
Volvo Cars
Aktieanalys
Rapporter
Handelsbanken
1 DAG %
Senast
OMX Stockholm 30
0,41%
(vid stängning)
OMXS30
Igår, 16:55
Traders köper svenska börsdippen
OMX Stockholm 30
1 DAG %
Senast
3 175,70


