Ryanair ger pessimistisk prognos
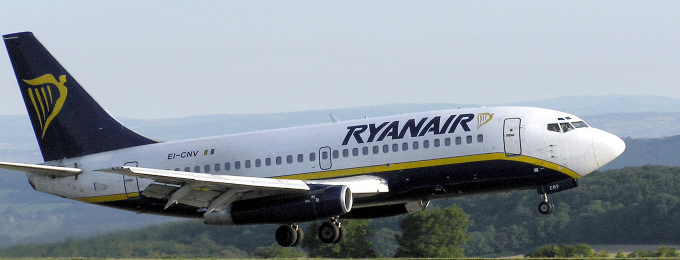
Lågprisflygbolaget Ryanair spår att nettoresultatet för räkenskapsåret 2019 kommer att sjunka till 1,25-1,35 miljarder euro, vilket i så fall skulle vara flygbolagets första vinstnedgång sedan 2014.

21 maj, 2018
Lågprisflygbolaget Ryanair spår att nettoresultatet för räkenskapsåret 2019 kommer att sjunka till 1,25-1,35 miljarder euro, vilket i så fall skulle vara flygbolagets första vinstnedgång sedan 2014.
21 maj, 2018
Det framgår av bokslutskommunikén för 2018.
"Vår prognos för 2019 är på den pessimistiska sidan av försiktig", kommentaren vd Michael O'Leary i rapporten.
Trafiken väntas öka med 7 procent till 139 miljoner passagerare till en oförändrad kabinfaktor på 95 procent. Enhetskostnaderna spås öka med 9 procent på grund av högre personal- och bränslekostnader. De högre oljepriserna kommer att addera över 400 miljoner euro till bolagets bränslekostnader, justerat för volymtillväxten. Exklusive bränsle väntas enhetskostnaderna stiga med upp till 6 procent då bolaget inför löneökningar för piloter och kabinpersonal samt investerar i framtida tillväxt.
"Vi har begränsad visibilitet vad gäller biljettpriserna under första halvåret och noll visibilitet för andra halvåret. Bokningsläget är starkt men prissättningen är fortfarande låg", kommenterar vd.
Han ger en "försiktig" guidning att biljettpriserna kommer att vara mer eller mindre oförändrade i år.
Under det brutna räkenskapsåret 2018, som avslutades den 31 mars i år, steg nettovinsten med 10 procent till 1,45 miljarder euro, vilket kan jämföras med bolagets egen prognos på 1,4 miljarder och Bloomberg News prognosestimat på 1,44 miljarder euro.
Volvo Cars
Aktieanalys
Rapporter
Handelsbanken
Volvo Cars
Aktieanalys
Rapporter
Handelsbanken
1 DAG %
Senast
OMX Stockholm 30
0,41%
(17:29)
OMXS30
Igår, 16:55
Traders köper svenska börsdippen
OMX Stockholm 30
1 DAG %
Senast
3 175,70


