Börsen idag: Öppning nedåt väntas

Idag, 07:48
Idag, 07:48
De amerikanska börserna utvecklades blandat under tisdagen, där en tydlig rotation inom tekniksektorn bidrog till att lyfta de tekniktunga indexen trots fortsatt osäkerhet kring de omfattande AI-investeringarna. Efter flera dagars kraftiga nedgångar återvände köparna till halvledarbolagen, vilket gav stöd åt marknaden och bidrog till en återhämtning i tekniksektorn. Samtidigt fortsatte investerarna att väga riskerna med de stora investeringarna i AI-infrastruktur mot möjligheterna till framtida avkastning, där höga kapitalkostnader och ett ökat behov av skuldfinansiering fortsatt utgör orosmoment. Utvecklingen var dock splittrad, med flera defensiva sektorer och konsumentrelaterade aktier på tydligt minus. Även marknadens blickar riktades mot det amerikanska mellanårsvalet, där demokraterna nu tagit kontroll över senaten och utfallet i representanthuset lutar åt att gå mot demokraterna också. Valresultatet kan få betydelse för den framtida finanspolitiken och regleringen av bland annat AI-sektorn. Det breda S&P 500-indexet avslutade tisdagen med en uppgång på 0,4 procent samtidigt som Nasdaqs tekniktunga kompositindex steg 0,8 procent och Dow Jones industriindex sjönk 0,4 procent.
Under tisdagen backade oljepriserna något och sjönk till nära de lägsta nivåerna på närmare fyra veckor, då marknaden vägde förhoppningar om framsteg i fredssamtalen kring konflikterna i Ukraina och Iran mot risken för ytterligare störningar i oljeförsörjningen. Qatar uppgav att USA och Iran fortsatt är engagerade i medlingsförsöken och nu granskar förslag för att minska meningsskiljaktigheterna, samtidigt som en iransk företrädare berättade för Reuters att länderna fortfarande är långt ifrån en överenskommelse. Även beskedet om att Ryssland, Ukraina och USA ska hålla trepartssamtal i Abu Dhabi den 10–11 november bidrog till förhoppningar om ett minskat utbudstryck, eftersom ett fredsavtal skulle kunna möjliggöra större rysk oljeexport. Samtidigt kvarstår oron för att attacker i regionerna ska störa leveranserna, inte minst efter nya amerikanska angrepp mot Iran och fortsatta attacker mot energiinfrastruktur i Ukraina och Ryssland. Marknaden inväntar även veckans amerikanska lagerstatistik som kan bidra med information för prissättningen av det svarta guldet. WTI-oljan steg slutligen med 0,3 dollar till 96,8 dollar per fat samtidigt som Brentoljan sjönk med 0,4 dollar till 104,4 dollar per fat.
Basmetallerna handlades överlag nedåt under tisdagen, med zink och koppar i botten med nedgångar på 2,6 respektive 2,5 procent. Aluminium backade med 1,6 procent, bly med 1,0 procent och nickel med 0,6 procent. Tenn gick mot strömmen och steg med 1,6 procent. Guldpriset föll på nytt under tisdagen efter att en starkare dollar och stigande amerikanska obligationsräntor satt press på ädelmetallen. Investerarna riktade samtidigt blickarna mot det amerikanska mellanårsvalet, där utfallet väntas ge ledtrådar om den framtida finanspolitiken och hur den kan påverka dollarns utveckling. Tidigare under dagen fick guldet visst stöd av lägre oljepriser, som dämpade oron för inflation och därmed även pressen på ädelmetallen. Stödet blev dock kortvarigt när dollarn stärktes och marknadsräntorna steg. Enligt CME Groups FedWatch-verktyg prissätter marknaden nu en sannolikhet på runt 79 procent för att Federal Reserve höjer räntan i december. Samtidigt har World Gold Council sänkt sin prognos för årets tillväxt i investeringsefterfrågan på guld till 200 ton från tidigare 400 ton, men höjt sin uppskattning för centralbankernas guldköp. Guldet föll med 23,4 dollar till 3923,6 dollar per uns.
Bland börsnoterade amerikanska bolag så återhämtade sig teknik- och andra AI-relaterade bolag från de senaste sessionernas kraftiga nedgångar. AMD, som rapporterade efter tisdagens stängning, steg med 3,7 procent och Microsoft, Meta och Nvidia ökade med 2,7, 2,4 respektive 2,3 procent. Lagringsbolagen Western Digital och Seagate klättrade med 2,6 respektive 2,1 procent samtidigt som Intel lyfte 1,0 procent vilket lämnar bolaget ned med 35,4 procent den senaste veckan. Apple, som rapporterade efter måndagens börsstängning, sjönk med 1,9 procent efter att rapporten visat en svagare försäljning än väntat i Kina. Flera konsumentinriktade och detaljhandelsbolag tappade under gårdagen där bland annat Target, Walmart och Home Depot föll med 2,5, 2,2 respektive 2,2 procent. Slutligen tappade även dryckesjättarna PepsiCo och Coca-Cola med 2,2 respektive 1,1 procent.
Den amerikanska tioårsräntan steg 5 punkter till 4,97 procent.
De asiatiska börserna handlas något nedåt men mest blandat under onsdagen efter att demokraternas oväntat stora framgångar i det amerikanska mellanårsvalet väckt oro för hårdare regleringar av tekniksektorn och de omfattande AI-investeringarna. Nedgångarna var som störst under natten, men flera marknader har sedan dess återhämtat sig från de lägsta nivåerna. I Japan föll Nikkei som mest omkring 4,5 procent innan nedgången dämpades, samtidigt som teknikinvesteraren Softbank fortsätter att tynga indexet med en nedgång på runt 3,7 procent. Även i Sydkorea har Kospi återhämtat sig från en nedgång på omkring 4 procent och handlas nu nära oförändrade nivåer. Chipjättarna Samsung Electronics och SK Hynix ligger dock fortsatt på minus 1,1 respektive 0,2 procent. Samtidigt söker sig investerare till säkrare tillgångar, vilket har pressat ned de amerikanska långräntorna och försvagat dollarn. Strax efter 07:30 stiger Hongkongs Hang Seng-index med 1,1 procent, Tokyos Nikkei 225-index sjunker 1,7 procent och Shanghai-indexet i Kina ökar 1,9 procent.
På Stockholmsbörsen rapporterar Asker Healthcare, Lundin Gold, Lundin Mining, Medicover och Sampo på Large Cap samtidigt som Ambea, Cibus Real Estate, Cloetta, Nobia, Orrön Energy och Silex öppnar böckerna på Mid Cap. Bland dagens nya aktierekommendationer höjer DNB Carnegie riktkursen för Truecaller till 37 kronor (35) med köprekommendation samtidigt som ABG Sundal Collier höjer Boozt till 180 kronor (175), även där med köp. Vidare tar Goldman Sachs och sänker riktkursen för Volvo till 349 kronor (380) och fortsätter ange köp. Slutligen är det Nordea som sänker Absolent Air Care till 256 kronor (258) där de upprepar köprekommendation.
På makrofronten inleds onsdagen med Kinas Caixin-index för tjänstesektorn i oktober klockan 02:45. Senare publiceras det svenska inköpschefsindexet för tjänstesektorn i oktober klockan 08:30, följt av den spanska arbetslöshetsförändringen för oktober klockan 09:00 och Spaniens tjänste-PMI för oktober klockan 09:15. Klockan 09:30 lämnar Riksbanken sitt styrräntebesked. Under förmiddagen publiceras även tjänste-PMI för euroområdet klockan 10:00 och Storbritanniens samlade inköpschefsindex för oktober klockan 10:30. Klockan 11:00 presenteras preliminära inflationssiffror för euroområdet i form av KPI för oktober. Under eftermiddagen riktas blickarna mot USA, där sysselsättningsförändringen utanför jordbrukssektorn för oktober publiceras klockan 14:15. Klockan 14:30 redovisas handelsbalansen för september i både USA och Kanada. Därefter följer det amerikanska tjänste-PMI:et för oktober klockan 15:45, innan statistik över de amerikanska råoljelagren presenteras klockan 16:30.
OMXS30 handlades ned 0,08 procent igår och stängde vid 3284,44 punkter. YTD är OMXS30 upp 13,39 procent. Index handlas omkring neutrala kursnivåer till RSI 54, ovan både 50- (3268 punkter) och 200-dagars (3160 punkter) glidande medelvärden.
Octave Intelligence intressant vid stöd
Octave-aktien handlas i positiv huvudtrend vilket bekräftades när aktien bröt upp genom motståndet vid 200 kronor tidigare i höstas. Framgent agerar tidigare motståndet viktigt stöd, tillika attraktiv ingångsnivå i aktien. I skrivande stund handlas aktien omkring neutrala kursnivåer till RSI 53, ovan 50-dagars (193kr) glidande medelvärde. Köp på eventuell vidare rekyl omkring stödet för en bra risk/reward. Köp föreslås inom affärsintervallet 200-201 kronor med målkurs 222 kronor på medellång sikt. Stop loss anges vid 194 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
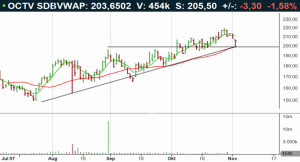
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).

Idag, 07:48
De amerikanska börserna utvecklades blandat under tisdagen, där en tydlig rotation inom tekniksektorn bidrog till att lyfta de tekniktunga indexen trots fortsatt osäkerhet kring de omfattande AI-investeringarna. Efter flera dagars kraftiga nedgångar återvände köparna till halvledarbolagen, vilket gav stöd åt marknaden och bidrog till en återhämtning i tekniksektorn. Samtidigt fortsatte investerarna att väga riskerna med de stora investeringarna i AI-infrastruktur mot möjligheterna till framtida avkastning, där höga kapitalkostnader och ett ökat behov av skuldfinansiering fortsatt utgör orosmoment. Utvecklingen var dock splittrad, med flera defensiva sektorer och konsumentrelaterade aktier på tydligt minus. Även marknadens blickar riktades mot det amerikanska mellanårsvalet, där demokraterna nu tagit kontroll över senaten och utfallet i representanthuset lutar åt att gå mot demokraterna också. Valresultatet kan få betydelse för den framtida finanspolitiken och regleringen av bland annat AI-sektorn. Det breda S&P 500-indexet avslutade tisdagen med en uppgång på 0,4 procent samtidigt som Nasdaqs tekniktunga kompositindex steg 0,8 procent och Dow Jones industriindex sjönk 0,4 procent.
Under tisdagen backade oljepriserna något och sjönk till nära de lägsta nivåerna på närmare fyra veckor, då marknaden vägde förhoppningar om framsteg i fredssamtalen kring konflikterna i Ukraina och Iran mot risken för ytterligare störningar i oljeförsörjningen. Qatar uppgav att USA och Iran fortsatt är engagerade i medlingsförsöken och nu granskar förslag för att minska meningsskiljaktigheterna, samtidigt som en iransk företrädare berättade för Reuters att länderna fortfarande är långt ifrån en överenskommelse. Även beskedet om att Ryssland, Ukraina och USA ska hålla trepartssamtal i Abu Dhabi den 10–11 november bidrog till förhoppningar om ett minskat utbudstryck, eftersom ett fredsavtal skulle kunna möjliggöra större rysk oljeexport. Samtidigt kvarstår oron för att attacker i regionerna ska störa leveranserna, inte minst efter nya amerikanska angrepp mot Iran och fortsatta attacker mot energiinfrastruktur i Ukraina och Ryssland. Marknaden inväntar även veckans amerikanska lagerstatistik som kan bidra med information för prissättningen av det svarta guldet. WTI-oljan steg slutligen med 0,3 dollar till 96,8 dollar per fat samtidigt som Brentoljan sjönk med 0,4 dollar till 104,4 dollar per fat.
Basmetallerna handlades överlag nedåt under tisdagen, med zink och koppar i botten med nedgångar på 2,6 respektive 2,5 procent. Aluminium backade med 1,6 procent, bly med 1,0 procent och nickel med 0,6 procent. Tenn gick mot strömmen och steg med 1,6 procent. Guldpriset föll på nytt under tisdagen efter att en starkare dollar och stigande amerikanska obligationsräntor satt press på ädelmetallen. Investerarna riktade samtidigt blickarna mot det amerikanska mellanårsvalet, där utfallet väntas ge ledtrådar om den framtida finanspolitiken och hur den kan påverka dollarns utveckling. Tidigare under dagen fick guldet visst stöd av lägre oljepriser, som dämpade oron för inflation och därmed även pressen på ädelmetallen. Stödet blev dock kortvarigt när dollarn stärktes och marknadsräntorna steg. Enligt CME Groups FedWatch-verktyg prissätter marknaden nu en sannolikhet på runt 79 procent för att Federal Reserve höjer räntan i december. Samtidigt har World Gold Council sänkt sin prognos för årets tillväxt i investeringsefterfrågan på guld till 200 ton från tidigare 400 ton, men höjt sin uppskattning för centralbankernas guldköp. Guldet föll med 23,4 dollar till 3923,6 dollar per uns.
Bland börsnoterade amerikanska bolag så återhämtade sig teknik- och andra AI-relaterade bolag från de senaste sessionernas kraftiga nedgångar. AMD, som rapporterade efter tisdagens stängning, steg med 3,7 procent och Microsoft, Meta och Nvidia ökade med 2,7, 2,4 respektive 2,3 procent. Lagringsbolagen Western Digital och Seagate klättrade med 2,6 respektive 2,1 procent samtidigt som Intel lyfte 1,0 procent vilket lämnar bolaget ned med 35,4 procent den senaste veckan. Apple, som rapporterade efter måndagens börsstängning, sjönk med 1,9 procent efter att rapporten visat en svagare försäljning än väntat i Kina. Flera konsumentinriktade och detaljhandelsbolag tappade under gårdagen där bland annat Target, Walmart och Home Depot föll med 2,5, 2,2 respektive 2,2 procent. Slutligen tappade även dryckesjättarna PepsiCo och Coca-Cola med 2,2 respektive 1,1 procent.
Den amerikanska tioårsräntan steg 5 punkter till 4,97 procent.
De asiatiska börserna handlas något nedåt men mest blandat under onsdagen efter att demokraternas oväntat stora framgångar i det amerikanska mellanårsvalet väckt oro för hårdare regleringar av tekniksektorn och de omfattande AI-investeringarna. Nedgångarna var som störst under natten, men flera marknader har sedan dess återhämtat sig från de lägsta nivåerna. I Japan föll Nikkei som mest omkring 4,5 procent innan nedgången dämpades, samtidigt som teknikinvesteraren Softbank fortsätter att tynga indexet med en nedgång på runt 3,7 procent. Även i Sydkorea har Kospi återhämtat sig från en nedgång på omkring 4 procent och handlas nu nära oförändrade nivåer. Chipjättarna Samsung Electronics och SK Hynix ligger dock fortsatt på minus 1,1 respektive 0,2 procent. Samtidigt söker sig investerare till säkrare tillgångar, vilket har pressat ned de amerikanska långräntorna och försvagat dollarn. Strax efter 07:30 stiger Hongkongs Hang Seng-index med 1,1 procent, Tokyos Nikkei 225-index sjunker 1,7 procent och Shanghai-indexet i Kina ökar 1,9 procent.
På Stockholmsbörsen rapporterar Asker Healthcare, Lundin Gold, Lundin Mining, Medicover och Sampo på Large Cap samtidigt som Ambea, Cibus Real Estate, Cloetta, Nobia, Orrön Energy och Silex öppnar böckerna på Mid Cap. Bland dagens nya aktierekommendationer höjer DNB Carnegie riktkursen för Truecaller till 37 kronor (35) med köprekommendation samtidigt som ABG Sundal Collier höjer Boozt till 180 kronor (175), även där med köp. Vidare tar Goldman Sachs och sänker riktkursen för Volvo till 349 kronor (380) och fortsätter ange köp. Slutligen är det Nordea som sänker Absolent Air Care till 256 kronor (258) där de upprepar köprekommendation.
På makrofronten inleds onsdagen med Kinas Caixin-index för tjänstesektorn i oktober klockan 02:45. Senare publiceras det svenska inköpschefsindexet för tjänstesektorn i oktober klockan 08:30, följt av den spanska arbetslöshetsförändringen för oktober klockan 09:00 och Spaniens tjänste-PMI för oktober klockan 09:15. Klockan 09:30 lämnar Riksbanken sitt styrräntebesked. Under förmiddagen publiceras även tjänste-PMI för euroområdet klockan 10:00 och Storbritanniens samlade inköpschefsindex för oktober klockan 10:30. Klockan 11:00 presenteras preliminära inflationssiffror för euroområdet i form av KPI för oktober. Under eftermiddagen riktas blickarna mot USA, där sysselsättningsförändringen utanför jordbrukssektorn för oktober publiceras klockan 14:15. Klockan 14:30 redovisas handelsbalansen för september i både USA och Kanada. Därefter följer det amerikanska tjänste-PMI:et för oktober klockan 15:45, innan statistik över de amerikanska råoljelagren presenteras klockan 16:30.
OMXS30 handlades ned 0,08 procent igår och stängde vid 3284,44 punkter. YTD är OMXS30 upp 13,39 procent. Index handlas omkring neutrala kursnivåer till RSI 54, ovan både 50- (3268 punkter) och 200-dagars (3160 punkter) glidande medelvärden.
Octave Intelligence intressant vid stöd
Octave-aktien handlas i positiv huvudtrend vilket bekräftades när aktien bröt upp genom motståndet vid 200 kronor tidigare i höstas. Framgent agerar tidigare motståndet viktigt stöd, tillika attraktiv ingångsnivå i aktien. I skrivande stund handlas aktien omkring neutrala kursnivåer till RSI 53, ovan 50-dagars (193kr) glidande medelvärde. Köp på eventuell vidare rekyl omkring stödet för en bra risk/reward. Köp föreslås inom affärsintervallet 200-201 kronor med målkurs 222 kronor på medellång sikt. Stop loss anges vid 194 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
Mellanårsvalet
Aktier
Mellanårsvalet
Aktier
1 DAG %
Senast
OMX Stockholm 30
0,00%
(vid stängning)
Hemnet
Idag, 08:20
Hemnet byter VD – Gustafsson lämnar
OMX Stockholm 30
1 DAG %
Senast
3 284,44


