Börsen idag: Positiv öppning väntas

Idag, 07:46
Idag, 07:46
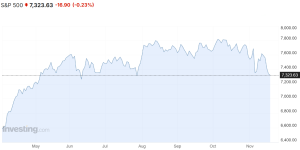
De amerikanska börserna utvecklades blandat under onsdagen, där Nvidia föll trots en stark rapport och Federal Reserves oktoberprotokoll innehöll hökaktiga signaler, samtidigt som investerarna inväntar Anthropics stundande rekordnotering. Chipbolagets rapport överträffade förväntningarna, med en intäktsprognos på 130 miljarder dollar för nästa kvartal mot väntade 125 miljarder, men aktien tyngdes ändå av den osäkerhet som uppstått efter grundaren Jensen Huangs plötsliga avgång. I fokus stod AI-bolaget Anthropic, som efter stängning prissatte sin notering till 83 dollar per aktie, över det tidigare intervallet på 70 till 78 dollar, vilket värderar bolaget bakom Claude till omkring 1 500 miljarder dollar. Tillsammans med en riktad nyemission väntas noteringen inbringa över 94 miljarder dollar enligt Bloomberg, mer än vid SpaceX:s tidigare rekordnotering. Handeln inleds på Nasdaq under torsdagen, och noteringen väntas skapa tusentals miljonärer bland anställda som i bolagets tidiga år tilldelats optioner till under en dollar per aktie. På makrofronten steg bostadsbyggandet 9,9 procent i oktober till en årstakt på 1,309 miljoner bostäder, mot väntade 1,270 miljoner, medan antalet bygglov sjönk 7,4 procent. Vid stängning hade det breda S&P 500-indexet backat 0,2 procent och Dow Jones industriindex fallit 1,1 procent, medan Nasdaqs kompositindex gick mot strömmen och steg 0,4 procent.
Oljan föll under onsdagen, sedan oväntat stora amerikanska lageruppbyggnader spätt på förväntningarna om ett globalt utbudsöverskott. De amerikanska råoljelagren steg 3,4 miljoner fat förra veckan, tvärtemot den väntade nedgången på 0,5 miljoner, vilket under sessionen pressade WTI-oljan till dess lägsta sedan slutet av augusti. IEA-chefen Fatih Birol ser ingen trovärdig väg tillbaka för Hormuzsundet som en säker transportled och räknar med att länderna i ökad grad diversifierar sina energikällor och transportvägar. Enligt honom gynnar det inhemsk energiproduktion, särskilt sol- och vindkraft, och väcker ett ökat intresse för kärnkraft. Vidare väntas president Donald Trump hålla bilaterala samtal med Rysslands president Vladimir Putin i Kina på torsdagen, som en del av de allt intensivare försöken att nå fred i Ukraina. WTI-oljan föll 3,2 dollar till 82,8 dollar per fat samtidigt som Brentoljan backade 1,7 dollar till 91,5 dollar per fat.
Basmetallerna föll brett under onsdagen. Bly klarade sig bäst och var i stort sett oförändrat med en nedgång på 0,1 procent, följt av tenn som backade 2,4 procent. Aluminium och nickel föll 3,5 respektive 3,7 procent och zink 3,9 procent, medan koppar rasade mest med 5,3 procent. Guldpriset rasade över 3 procent och noterade under dagen sin lägsta nivå sedan september i fjol, sedan oktoberprotokollet visat att en stor majoritet av Fed-ledamöterna ser behov av fler räntehöjningar. Guvernören Christopher Waller efterlyste en mer aggressiv linje mot inflationen och förespråkade antingen en dubbelhöjning på 50 punkter i december eller tydligare signaler om att fler höjningar kan komma under 2027. En starkare dollar, nära sitt högsta på nitton månader, och stigande statsräntor höjde samtidigt alternativkostnaden för den icke räntebärande metallen. Enligt CME:s FedWatch-verktyg prissätter marknaden nu fullt ut en räntehöjning vid decembermötet, med 90,0 procents sannolikhet för 25 punkter och 10,0 procent för 50 punkter. Guldet föll 123,5 dollar till 3 726,0 dollar per uns.
Bland börsnoterade amerikanska bolag rusade cybersäkerhetsaktierna efter en varning från myndigheten CISA om en kritisk sårbarhet i programspråket Java. CrowdStrike steg 8,0 procent och Palo Alto Networks 9,9 procent. Den senare fortsatte upp 8,4 procent i efterhandeln, sedan bolaget höjt sin helårsprognos och aviserat ett förvärv av AI-startupen Applied Compute för 4,5 miljarder dollar. Bland chipbolagen föll Nvidia 2,9 procent trots en positiv rapport, medan konkurrenten AMD såg en uppgång på 5,3 procent. Även molnbolaget CoreWeave föll 4,1 procent i den bredare AI-oron. Speltillverkaren Take-Two steg 6,2 procent, sedan storspelet GTA 6 fått positiva recensioner inför lanseringen. Varuhuskedjan Target och lågpriskedjan TJX steg 4,0 respektive 8,0 procent, båda på starka säljprognoser inför julhandeln. Slutligen föll oljebolagen Chevron och Exxonmobil 4,7 respektive 4,0 procent i spåren av det fallande oljepriset.
Den amerikanska tioåringen sjönk 5 punkter till 5,06 procent.
De asiatiska börserna inleder torsdagen blandat, där förnyad oro för AI-sektorn och hökaktiga Fed-besked tynger sentimentet, medan Anthropics rekordnotering ännu inte gett något lyft på börserna. Taiwanbörsen, där TSMC väger tungt, var hårdast drabbad och föll närmare 4,5 procent. Samsung, världens största minnestillverkare, tonade ned farhågorna om en AI-bubbla, med argumentet att de skuldtyngda molnbolagen bara utgör omkring 8 procent av marknaden och att investeringsvågen drivs av verklig efterfrågan och långsiktiga avtal snarare än spekulation. Det kinesiska internetkonglomeratet Tencent faller omkring 6 procent efter en rapport som missade förväntningarna på både resultat och intäkter. På makrofronten sjönk Japans maskinorderingång 0,3 procent i september, mot en väntad nedgång på 0,5 procent. Därtill enades Indonesien och Kina vid Apec-mötet i Shenzhen om strategiska partnerskap värda 71,8 miljarder dollar, där det mest omfattande är utvecklingen av tio smarta städer. Vid 07:30 stiger Tokyos Nikkei 225-index 0,8 procent, medan Shanghai-indexet i Kina backar 0,6 procent och Hongkongs Hang Seng-index faller 2,1 procent.
På Stockholmsbörsen rapporterar RVRC Holding på Mid Cap, medan Malmbergs Elektriska och Sensys Gatso öppnar böckerna på Small Cap. Bland nybakade aktierekommendationer höjer DNB Carnegie kullagerbolaget SKF till 345 (315) kronor med köp. Samtidigt lyfter SEB fastighetsbolaget Sveafastigheter till 38 (37) kronor, även det med köp. Vidare uppgraderar ABG Sundal Collier appbolaget Truecaller till köp från behåll, med en riktkurs på 35 kronor. Därtill inleder Keefe, Bruyette & Woods bevakning av riskkapitalbolaget EQT med graderingen market perform och en riktkurs på 330 kronor. Slutligen höjer Citigroup riktkursen för medicinteknikbolaget Elekta till 53 (45) kronor, men upprepar sälj.
På makrofronten inleddes dagen med australiensisk arbetslöshetsstatistik för oktober klockan 01:30. Klockan 14:00 kommer Sydafrikas räntebesked för november, följt av amerikansk statistik klockan 14:30 med Philadelphia Feds tillverkningsindex för november och veckans arbetslöshetsansökningar. Därefter publiceras Kansas City-Feds index för november klockan 17:00, innan dagen avslutas med Sydkoreas producentprisindex för oktober klockan 22:00.
OMXS30 handlades ned 0,95 procent igår och stängde vid 3256,21 punkter. YTD är OMXS30 upp 12,95 procent. Index handlas kring neutrala kursnivåer till RSI 44, mellan 50- (3273 punkter) och 200-dagars (3176 punkter) glidande medelvärden.
Lundin Gold lockar på rekyl
Lundin Gold-aktien handlas i en positiv trend. Aktien är intressant på aktuell rekyl för en ingång omkring stödet vid 600 kronor för en bra risk/reward. På uppsidan agerar 725 kronor motstånd. I skrivande stund handlas aktien mellan neutrala och översålda kursnivåer till RSI 44, lägre än både 50- (619kr) och 200-dagars (636kr) glidande medelvärden. Köp på eventuell vidare rekyl föreslås omkring stödet inom affärsintervallet 600-601 kronor med målkurs 665 kronor på medellång sikt. Stop loss anges vid 580 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
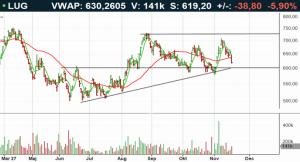
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).

Idag, 07:46
De amerikanska börserna utvecklades blandat under onsdagen, där Nvidia föll trots en stark rapport och Federal Reserves oktoberprotokoll innehöll hökaktiga signaler, samtidigt som investerarna inväntar Anthropics stundande rekordnotering. Chipbolagets rapport överträffade förväntningarna, med en intäktsprognos på 130 miljarder dollar för nästa kvartal mot väntade 125 miljarder, men aktien tyngdes ändå av den osäkerhet som uppstått efter grundaren Jensen Huangs plötsliga avgång. I fokus stod AI-bolaget Anthropic, som efter stängning prissatte sin notering till 83 dollar per aktie, över det tidigare intervallet på 70 till 78 dollar, vilket värderar bolaget bakom Claude till omkring 1 500 miljarder dollar. Tillsammans med en riktad nyemission väntas noteringen inbringa över 94 miljarder dollar enligt Bloomberg, mer än vid SpaceX:s tidigare rekordnotering. Handeln inleds på Nasdaq under torsdagen, och noteringen väntas skapa tusentals miljonärer bland anställda som i bolagets tidiga år tilldelats optioner till under en dollar per aktie. På makrofronten steg bostadsbyggandet 9,9 procent i oktober till en årstakt på 1,309 miljoner bostäder, mot väntade 1,270 miljoner, medan antalet bygglov sjönk 7,4 procent. Vid stängning hade det breda S&P 500-indexet backat 0,2 procent och Dow Jones industriindex fallit 1,1 procent, medan Nasdaqs kompositindex gick mot strömmen och steg 0,4 procent.
Oljan föll under onsdagen, sedan oväntat stora amerikanska lageruppbyggnader spätt på förväntningarna om ett globalt utbudsöverskott. De amerikanska råoljelagren steg 3,4 miljoner fat förra veckan, tvärtemot den väntade nedgången på 0,5 miljoner, vilket under sessionen pressade WTI-oljan till dess lägsta sedan slutet av augusti. IEA-chefen Fatih Birol ser ingen trovärdig väg tillbaka för Hormuzsundet som en säker transportled och räknar med att länderna i ökad grad diversifierar sina energikällor och transportvägar. Enligt honom gynnar det inhemsk energiproduktion, särskilt sol- och vindkraft, och väcker ett ökat intresse för kärnkraft. Vidare väntas president Donald Trump hålla bilaterala samtal med Rysslands president Vladimir Putin i Kina på torsdagen, som en del av de allt intensivare försöken att nå fred i Ukraina. WTI-oljan föll 3,2 dollar till 82,8 dollar per fat samtidigt som Brentoljan backade 1,7 dollar till 91,5 dollar per fat.
Basmetallerna föll brett under onsdagen. Bly klarade sig bäst och var i stort sett oförändrat med en nedgång på 0,1 procent, följt av tenn som backade 2,4 procent. Aluminium och nickel föll 3,5 respektive 3,7 procent och zink 3,9 procent, medan koppar rasade mest med 5,3 procent. Guldpriset rasade över 3 procent och noterade under dagen sin lägsta nivå sedan september i fjol, sedan oktoberprotokollet visat att en stor majoritet av Fed-ledamöterna ser behov av fler räntehöjningar. Guvernören Christopher Waller efterlyste en mer aggressiv linje mot inflationen och förespråkade antingen en dubbelhöjning på 50 punkter i december eller tydligare signaler om att fler höjningar kan komma under 2027. En starkare dollar, nära sitt högsta på nitton månader, och stigande statsräntor höjde samtidigt alternativkostnaden för den icke räntebärande metallen. Enligt CME:s FedWatch-verktyg prissätter marknaden nu fullt ut en räntehöjning vid decembermötet, med 90,0 procents sannolikhet för 25 punkter och 10,0 procent för 50 punkter. Guldet föll 123,5 dollar till 3 726,0 dollar per uns.
Bland börsnoterade amerikanska bolag rusade cybersäkerhetsaktierna efter en varning från myndigheten CISA om en kritisk sårbarhet i programspråket Java. CrowdStrike steg 8,0 procent och Palo Alto Networks 9,9 procent. Den senare fortsatte upp 8,4 procent i efterhandeln, sedan bolaget höjt sin helårsprognos och aviserat ett förvärv av AI-startupen Applied Compute för 4,5 miljarder dollar. Bland chipbolagen föll Nvidia 2,9 procent trots en positiv rapport, medan konkurrenten AMD såg en uppgång på 5,3 procent. Även molnbolaget CoreWeave föll 4,1 procent i den bredare AI-oron. Speltillverkaren Take-Two steg 6,2 procent, sedan storspelet GTA 6 fått positiva recensioner inför lanseringen. Varuhuskedjan Target och lågpriskedjan TJX steg 4,0 respektive 8,0 procent, båda på starka säljprognoser inför julhandeln. Slutligen föll oljebolagen Chevron och Exxonmobil 4,7 respektive 4,0 procent i spåren av det fallande oljepriset.
Den amerikanska tioåringen sjönk 5 punkter till 5,06 procent.
De asiatiska börserna inleder torsdagen blandat, där förnyad oro för AI-sektorn och hökaktiga Fed-besked tynger sentimentet, medan Anthropics rekordnotering ännu inte gett något lyft på börserna. Taiwanbörsen, där TSMC väger tungt, var hårdast drabbad och föll närmare 4,5 procent. Samsung, världens största minnestillverkare, tonade ned farhågorna om en AI-bubbla, med argumentet att de skuldtyngda molnbolagen bara utgör omkring 8 procent av marknaden och att investeringsvågen drivs av verklig efterfrågan och långsiktiga avtal snarare än spekulation. Det kinesiska internetkonglomeratet Tencent faller omkring 6 procent efter en rapport som missade förväntningarna på både resultat och intäkter. På makrofronten sjönk Japans maskinorderingång 0,3 procent i september, mot en väntad nedgång på 0,5 procent. Därtill enades Indonesien och Kina vid Apec-mötet i Shenzhen om strategiska partnerskap värda 71,8 miljarder dollar, där det mest omfattande är utvecklingen av tio smarta städer. Vid 07:30 stiger Tokyos Nikkei 225-index 0,8 procent, medan Shanghai-indexet i Kina backar 0,6 procent och Hongkongs Hang Seng-index faller 2,1 procent.
På Stockholmsbörsen rapporterar RVRC Holding på Mid Cap, medan Malmbergs Elektriska och Sensys Gatso öppnar böckerna på Small Cap. Bland nybakade aktierekommendationer höjer DNB Carnegie kullagerbolaget SKF till 345 (315) kronor med köp. Samtidigt lyfter SEB fastighetsbolaget Sveafastigheter till 38 (37) kronor, även det med köp. Vidare uppgraderar ABG Sundal Collier appbolaget Truecaller till köp från behåll, med en riktkurs på 35 kronor. Därtill inleder Keefe, Bruyette & Woods bevakning av riskkapitalbolaget EQT med graderingen market perform och en riktkurs på 330 kronor. Slutligen höjer Citigroup riktkursen för medicinteknikbolaget Elekta till 53 (45) kronor, men upprepar sälj.
På makrofronten inleddes dagen med australiensisk arbetslöshetsstatistik för oktober klockan 01:30. Klockan 14:00 kommer Sydafrikas räntebesked för november, följt av amerikansk statistik klockan 14:30 med Philadelphia Feds tillverkningsindex för november och veckans arbetslöshetsansökningar. Därefter publiceras Kansas City-Feds index för november klockan 17:00, innan dagen avslutas med Sydkoreas producentprisindex för oktober klockan 22:00.
OMXS30 handlades ned 0,95 procent igår och stängde vid 3256,21 punkter. YTD är OMXS30 upp 12,95 procent. Index handlas kring neutrala kursnivåer till RSI 44, mellan 50- (3273 punkter) och 200-dagars (3176 punkter) glidande medelvärden.
Lundin Gold lockar på rekyl
Lundin Gold-aktien handlas i en positiv trend. Aktien är intressant på aktuell rekyl för en ingång omkring stödet vid 600 kronor för en bra risk/reward. På uppsidan agerar 725 kronor motstånd. I skrivande stund handlas aktien mellan neutrala och översålda kursnivåer till RSI 44, lägre än både 50- (619kr) och 200-dagars (636kr) glidande medelvärden. Köp på eventuell vidare rekyl föreslås omkring stödet inom affärsintervallet 600-601 kronor med målkurs 665 kronor på medellång sikt. Stop loss anges vid 580 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
Nibe efter rapporten
Nvidia
Nibe efter rapporten
Nvidia
1 DAG %
Senast
OMX Stockholm 30
0,00%
(vid stängning)
SBAB
Idag, 07:21
SBAB spår två räntehöjningar
OMX Stockholm 30
1 DAG %
Senast
3 256,21


