Börsen idag: Röd öppning väntas

Idag, 07:46
Idag, 07:46
De amerikanska börserna avslutade handelsveckan tydligt uppåt efter att amerikansk inflationsstatistik kommit in i linje med förväntningarna, samtidigt som något lägre oljepriser gav ytterligare stöd åt börshumöret. Marknaden räknar samtidigt med en räntehöjning från Federal Reserve redan vid denna veckas möte. På AI-fronten föreslår Anthropics vd Dario Amodei att utvecklingen av de mest avancerade AI-modellerna bromsas, men pekar samtidigt ut Kina som det största dilemmat eftersom en gemensam inbromsning förutsätter att även länder som Kina deltar. Förslaget har fått stöd från flera tunga branschprofiler, samtidigt som Kinas president Xi Jinping efterlyser ett globalt ramverk för AI-styrning. Det breda S&P 500-indexet avslutade fredagen positivt med en uppgång på 0,9 procent samtidigt som Nasdaqs tekniktunga kompositindex och Dow Jones industriindex steg 1,0 respektive 1,0 procent.
På råvarumarknaden fortsatte oljepriserna att påverkas efter den senaste tidens eskalering i Mellanöstern, där Saudiarabien tvingats stänga sin viktiga East-West-pipeline efter en drönarattack. Pipelinesystemet har transporterat omkring 4 miljoner fat olja per dag, motsvarande runt 4 procent av den globala tillgången, och saudiska lager vid hamnen Yanbu uppges räcka i fem till sju dagar om ledningen inte återstartas. Samtidigt rapporterades på söndagen att ett fartyg träffats av en projektil i Hormuzsundet, vilket ytterligare ökar oron för globala oljeleveranser. Samtidigt har de Iranstödda Houthierna avancerat till ön Perim vid inloppet till Röda havet, vilket ökar risken för störningar även längs denna viktiga oljehandelsrutt. Ett eventuellt stopp i Bab el-Mandeb-sundet skulle kunna påverka omkring 7 procent av världens oljeleveranser, skriver Reuters. Under fredagen föll oljan något, men nu tar WTI-oljan och handlas nu för 102,6 dollar per fat och har under det senaste dygnet ökat med 2,5 procent. Brentoljan handlas för 107,1 dollar per fat och har under det senaste dygnet stigit med 2,3 procent.
Basmetallerna handlades överlag nedåt, där tenn föll 1,6 procent och aluminium backade 0,7 procent. Nickel sjönk 0,6 procent och bly tappade 0,5 procent, medan zink backade 0,3 procent. Kopparpriset förblev relativt oförändrat. Guldet återhämtade sig på fredagen efter torsdagens nedgång, trots att amerikanska inflationssiffror stärkte förväntningarna på en räntehöjning från Federal Reserve i denna vecka. Konsumentpriserna i USA steg 0,4 procent i augusti och marknaden prisar nu in en 87-procentig sannolikhet för en räntehöjning, upp från 67 procent före inflationsbeskedet enligt CME Groups FedWatch-verktyg. Samtidigt fortsätter högre räntor att pressa det icke-räntebärande guldet, medan investerare utnyttjar de senaste nedgångarna för att köpa på sig ädelmetallen. Den gula metallen steg med 33,0 dollar till 4350,4 dollar per uns.
Bland börsnoterade amerikanska bolag steg Oracle under början av fredagen för att sedan avsluta på minus 1,7 procent, detta efter att bolaget rapporterat under torsdagskvällen efter stängning. Datortillverkarna Dell och HP steg under fredagen med 12,0 respektive 12,4 procent och Moderna ökade 5,4 procent och är uppe 137,7 procent den senaste månaden. Flera halvledarbolag klättrade där ON Semiconductor ledde med en ökning på 8,5 procent, följt av Microchip som steg 3,7 procent. Lagringsjättarna Western Digital och Seagate backade däremot med 3,0 respektive 3,7 procent. Slutligen blev den största förloraren på S&P 500 jordbruksindustribolaget FMC som föll 5,6 procent.
Den amerikanska tioårsräntan steg 2 punkter till 4,97 procent.
De asiatiska börserna börjar måndagen något spretigt där Sydkoreas Kospi faller med en nedgång på 3,1 procent, drivet till stor del av att de tungt viktade bolagen Samsung och SK Hynix tappar 3,7 respektive 6,1 procent. Nedgångarna kommer efter att ledarna för OpenAI och Anthropic efterlyst en långsammare utveckling av AI, vilket pressar AI- och teknikrelaterade aktier i regionen. Samtidigt stiger oljepriserna under morgonen efter nya attacker mot Saudiarabien och fartyg i Persiska viken, vilket ökar oron för ytterligare störningar i de globala energileveranserna. Brentoljan har åter stigit över 107 dollar per fat efter att ha klättrat omkring 9 procent under förra veckan, medan marknaden samtidigt positionerar sig inför väntade räntehöjningar från både Federal Reserve och Bank of Japan. I Kina har AI-bolaget Z.AI tagit in motsvarande 5 miljarder dollar genom en nyemission och konvertibla obligationer, där omkring 60 procent av kapitalet ska användas till forskning och utveckling av bolagets nästa generations AI-modeller. Strax efter 07:30 stiger Hongkongs Hang Seng-index med 0,3 procent, Tokyos Nikkei 225-index backar 1,1 procent och Shanghai-indexet i Kina tappar 0,1 procent.
På Stockholmsbörsen är det lugnt på rapportfronten. Bland dagens nybakade aktierekar höjer Handelsbanken Telia till 47 kronor (45) och ändrar rekommendationen från sälj till behåll. Handelsbanken höjer även Axfood till 277 kronor (252) och ändrar rekommendationen från behåll till köp.
På makrofronten riktas blickarna under dagen mot flera viktiga besked. Klockan 06:30 publicerades Japans industriproduktion för juli, detta följs av det svenska konsumentprisindexet för augusti klockan 08:00. Klockan 08:30 kommer Schweiz producent- och importprisindex för augusti, medan Kinas nya lån för augusti presenteras klockan 11:00. Därefter publiceras Indiens KPI för augusti klockan 12:30, följt av Kanadas konsumentprisindex för samma månad klockan 14:30.
OMXS30 handlades upp 0,32 procent i fredags och stängde vid 3255,23 punkter. YTD är OMXS30 upp 12,91 procent. Index handlas omkring neutrala kursnivåer till RSI 46, ovan både 50- (3247 punkter) och 200-dagars (3086 punkter) glidande medelvärden.
Gränges intressant vid stöd
Gränges-aktien handlas i positiv huvudtrend och aktien är intressant på rådande rekyl för en ingång omkring stödet vid 160 kronor, för en bra risk/reward. På uppsidan agerar 200 kronor motstånd. I skrivande stund handlas aktien omkring översålda kursnivåer till RSI 29, lägre än både 50- (178kr) och 200-dagars (164kr) glidande medelvärden. Köp föreslås inom affärsintervallet 160-161 kronor med målkurs 178 kronor på medellång sikt. Stop loss anges vid 155 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
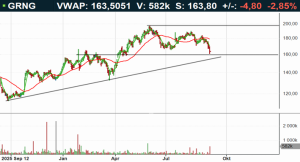
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:

Idag, 07:46
De amerikanska börserna avslutade handelsveckan tydligt uppåt efter att amerikansk inflationsstatistik kommit in i linje med förväntningarna, samtidigt som något lägre oljepriser gav ytterligare stöd åt börshumöret. Marknaden räknar samtidigt med en räntehöjning från Federal Reserve redan vid denna veckas möte. På AI-fronten föreslår Anthropics vd Dario Amodei att utvecklingen av de mest avancerade AI-modellerna bromsas, men pekar samtidigt ut Kina som det största dilemmat eftersom en gemensam inbromsning förutsätter att även länder som Kina deltar. Förslaget har fått stöd från flera tunga branschprofiler, samtidigt som Kinas president Xi Jinping efterlyser ett globalt ramverk för AI-styrning. Det breda S&P 500-indexet avslutade fredagen positivt med en uppgång på 0,9 procent samtidigt som Nasdaqs tekniktunga kompositindex och Dow Jones industriindex steg 1,0 respektive 1,0 procent.
På råvarumarknaden fortsatte oljepriserna att påverkas efter den senaste tidens eskalering i Mellanöstern, där Saudiarabien tvingats stänga sin viktiga East-West-pipeline efter en drönarattack. Pipelinesystemet har transporterat omkring 4 miljoner fat olja per dag, motsvarande runt 4 procent av den globala tillgången, och saudiska lager vid hamnen Yanbu uppges räcka i fem till sju dagar om ledningen inte återstartas. Samtidigt rapporterades på söndagen att ett fartyg träffats av en projektil i Hormuzsundet, vilket ytterligare ökar oron för globala oljeleveranser. Samtidigt har de Iranstödda Houthierna avancerat till ön Perim vid inloppet till Röda havet, vilket ökar risken för störningar även längs denna viktiga oljehandelsrutt. Ett eventuellt stopp i Bab el-Mandeb-sundet skulle kunna påverka omkring 7 procent av världens oljeleveranser, skriver Reuters. Under fredagen föll oljan något, men nu tar WTI-oljan och handlas nu för 102,6 dollar per fat och har under det senaste dygnet ökat med 2,5 procent. Brentoljan handlas för 107,1 dollar per fat och har under det senaste dygnet stigit med 2,3 procent.
Basmetallerna handlades överlag nedåt, där tenn föll 1,6 procent och aluminium backade 0,7 procent. Nickel sjönk 0,6 procent och bly tappade 0,5 procent, medan zink backade 0,3 procent. Kopparpriset förblev relativt oförändrat. Guldet återhämtade sig på fredagen efter torsdagens nedgång, trots att amerikanska inflationssiffror stärkte förväntningarna på en räntehöjning från Federal Reserve i denna vecka. Konsumentpriserna i USA steg 0,4 procent i augusti och marknaden prisar nu in en 87-procentig sannolikhet för en räntehöjning, upp från 67 procent före inflationsbeskedet enligt CME Groups FedWatch-verktyg. Samtidigt fortsätter högre räntor att pressa det icke-räntebärande guldet, medan investerare utnyttjar de senaste nedgångarna för att köpa på sig ädelmetallen. Den gula metallen steg med 33,0 dollar till 4350,4 dollar per uns.
Bland börsnoterade amerikanska bolag steg Oracle under början av fredagen för att sedan avsluta på minus 1,7 procent, detta efter att bolaget rapporterat under torsdagskvällen efter stängning. Datortillverkarna Dell och HP steg under fredagen med 12,0 respektive 12,4 procent och Moderna ökade 5,4 procent och är uppe 137,7 procent den senaste månaden. Flera halvledarbolag klättrade där ON Semiconductor ledde med en ökning på 8,5 procent, följt av Microchip som steg 3,7 procent. Lagringsjättarna Western Digital och Seagate backade däremot med 3,0 respektive 3,7 procent. Slutligen blev den största förloraren på S&P 500 jordbruksindustribolaget FMC som föll 5,6 procent.
Den amerikanska tioårsräntan steg 2 punkter till 4,97 procent.
De asiatiska börserna börjar måndagen något spretigt där Sydkoreas Kospi faller med en nedgång på 3,1 procent, drivet till stor del av att de tungt viktade bolagen Samsung och SK Hynix tappar 3,7 respektive 6,1 procent. Nedgångarna kommer efter att ledarna för OpenAI och Anthropic efterlyst en långsammare utveckling av AI, vilket pressar AI- och teknikrelaterade aktier i regionen. Samtidigt stiger oljepriserna under morgonen efter nya attacker mot Saudiarabien och fartyg i Persiska viken, vilket ökar oron för ytterligare störningar i de globala energileveranserna. Brentoljan har åter stigit över 107 dollar per fat efter att ha klättrat omkring 9 procent under förra veckan, medan marknaden samtidigt positionerar sig inför väntade räntehöjningar från både Federal Reserve och Bank of Japan. I Kina har AI-bolaget Z.AI tagit in motsvarande 5 miljarder dollar genom en nyemission och konvertibla obligationer, där omkring 60 procent av kapitalet ska användas till forskning och utveckling av bolagets nästa generations AI-modeller. Strax efter 07:30 stiger Hongkongs Hang Seng-index med 0,3 procent, Tokyos Nikkei 225-index backar 1,1 procent och Shanghai-indexet i Kina tappar 0,1 procent.
På Stockholmsbörsen är det lugnt på rapportfronten. Bland dagens nybakade aktierekar höjer Handelsbanken Telia till 47 kronor (45) och ändrar rekommendationen från sälj till behåll. Handelsbanken höjer även Axfood till 277 kronor (252) och ändrar rekommendationen från behåll till köp.
På makrofronten riktas blickarna under dagen mot flera viktiga besked. Klockan 06:30 publicerades Japans industriproduktion för juli, detta följs av det svenska konsumentprisindexet för augusti klockan 08:00. Klockan 08:30 kommer Schweiz producent- och importprisindex för augusti, medan Kinas nya lån för augusti presenteras klockan 11:00. Därefter publiceras Indiens KPI för augusti klockan 12:30, följt av Kanadas konsumentprisindex för samma månad klockan 14:30.
OMXS30 handlades upp 0,32 procent i fredags och stängde vid 3255,23 punkter. YTD är OMXS30 upp 12,91 procent. Index handlas omkring neutrala kursnivåer till RSI 46, ovan både 50- (3247 punkter) och 200-dagars (3086 punkter) glidande medelvärden.
Gränges intressant vid stöd
Gränges-aktien handlas i positiv huvudtrend och aktien är intressant på rådande rekyl för en ingång omkring stödet vid 160 kronor, för en bra risk/reward. På uppsidan agerar 200 kronor motstånd. I skrivande stund handlas aktien omkring översålda kursnivåer till RSI 29, lägre än både 50- (178kr) och 200-dagars (164kr) glidande medelvärden. Köp föreslås inom affärsintervallet 160-161 kronor med målkurs 178 kronor på medellång sikt. Stop loss anges vid 155 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:
Valet
AI-bolag
Analytikernas råd
Aktieanalys
Valet
AI-bolag
Analytikernas råd
Aktieanalys
1 DAG %
Senast
OMX Stockholm 30
−0,20%
(09:09)
Munters
Idag, 08:36
Munters tidigarelägger VD-skifte
OMX Stockholm 30
1 DAG %
Senast
3 245,95


