Börsen idag: Röd öppning väntas

Idag, 07:43
Idag, 07:43
De amerikanska börserna inledde måndagen på plus efter fredagens kraftiga nedgångar, men vände åter nedåt under kvällen i takt med att säljtrycket i tekniksektorn tilltog. Oron för att de omfattande AI-investeringarna inte ska generera tillräcklig avkastning fortsatte att tynga sentimentet, samtidigt som investerarna ifrågasätter hur länge bolagen kan upprätthålla den höga investeringstakten utan att det ger tydligare utslag i lönsamheten. Halvledarsektorn stod åter i centrum för nedgångarna, och även flera av de större teknikbolagen pressades. Besvikelsen förstärktes av nya uppgifter om AI-bolaget Anthropic, vars omsättning ökade med 47 procent under det tredje kvartalet, jämfört med 144 procent under föregående kvartal. Bolaget redovisade samtidigt åtaganden om framtida investeringar i datorkapacitet på närmare 900 miljarder dollar, vilket aktualiserade frågan om finansieringsriskerna bakom AI-boomen. Även mjukvarubolag tyngde marknaden efter att Oracle fallit kraftigt i samband med planer på att ta in nytt kapital för att finansiera sin AI-utbyggnad. Det kraftigt fallande oljepriset gav inte heller något större stöd åt börserna, då nedgången i stället pressade energisektorn. Vissa defensiva aktier och konsumentrelaterade bolag gick däremot mot strömmen. Det breda S&P 500-indexet avslutade måndagen med en nedgång på 0,5 procent samtidigt som Nasdaqs tekniktunga kompositindex sjönk 1,1 procent och Dow Jones industriindex steg 0,4 procent.
Oljepriserna föll kraftigt under måndagen efter att nya diplomatiska kontakter mellan Iran och Qatar väckt förhoppningar om ett slut på kriget i Mellanöstern och en stabilisering av oljeförsörjningen från regionen. Irans president Masoud Pezeshkian uppgav att landets högste ledare gett regeringen vissa befogenheter att föra fredssamtal och att Teheran försöker lösa konflikten genom dialog. Samtidigt har iranska och qatariska företrädare hållit flera dagars samtal om en möjlig överenskommelse mellan USA och Iran, och Qatars medlare reste under måndagskvällen till Teheran för fortsatta diskussioner. Nedgången kommer efter att oljepriserna stigit kraftigt under oktober till följd av oron för en upptrappning av konflikten och störningar i transporterna genom Hormuzsundet. Trots de senaste diplomatiska framstegen kvarstår osäkerheten kring oljeförsörjningen, och enligt ADNOC:s vd har världens oljelager minskat med närmare en miljard fat sedan kriget bröt ut. WTI-oljan föll med 7,8 dollar till 96,3 dollar per fat samtidigt som Brentoljan sjönk med 9,3 dollar till 104,1 dollar per fat.
Basmetallerna handlades överlag uppåt, med nickel i täten med en uppgång på 1,8 procent. Zink steg med 1,5 procent, aluminium med 1,1 procent och koppar med 0,8 procent. På nedsidan återfanns tenn, som föll med 1,7 procent, medan bly backade 0,4 procent. Guldpriset återhämtade sig under måndagen efter att ha nått sin lägsta nivå på ett år under föregående session. Uppgången fick stöd av fallande oljepriser, vilket dämpade inflationsoron och till viss del minskade pressen på ädelmetallen. Samtidigt riktas investerarnas blickar mot det amerikanska mellanårsvalet, där utfallet väntas ge ledtrådar om den framtida finanspolitiken och det geopolitiska läget. Förväntningarna om en amerikansk räntehöjning i december ligger fortfarande kvar; nu är sannolikheten enligt CME Groups FedWatch-verktyg runt 74 procent. Spotpriset på guld steg under måndagen efter fredagens kraftiga nedgång, då försäljningar till följd av marginalkrav på aktiemarknaden även pressade ädelmetallen. Den gula metallen ökade med 1,8 dollar till 3945,9 dollar per uns.
Bland börsnoterade amerikanska bolag så fortsatte Intel att falla efter fredagens stora kursras, bolaget backade med 8,8 procent under måndagen. Mjukvarubolaget Oracle blev den största förloraren inom S&P 500-indexet med en nedgång på 8,9 procent efter att bolaget skickat in en ansökan om att ta in motsvarande 200 miljarder kronor för att utveckla sin AI-verksamhet. Flera stora halvledarbolag tappade också; AMD, Micron och Nvidia sjönk med 7,5, 5,8 respektive 1,3 procent. Även flera större energiföretag gick nedåt i takt med de kraftigt sjunkande oljepriserna. ConocoPhillips, ExxonMobil och Chevron tappade 4,7, 4,0 respektive 3,3 procent. På uppsidan fanns de defensiva aktierna med flera detaljhandels- och konsumentinriktade bolag. Lowe’s, Home Depot och Walmart ökade med 4,3, 3,6 respektive 3,4 procent. Slutligen blev den största vinnaren inom S&P 500-indexet bioteknikföretaget IDEXX Labs som klättrade 21,9 procent efter att ha publicerat en lyckad rapport.
Den amerikanska tioårsräntan sjönk 1 punkt till 4,92 procent.
De asiatiska börserna handlas överlag nedåt under morgonen, där oron för den amerikanska tekniksektorn och de omfattande AI-investeringarna fortsätter att tynga sentimentet. Nedgångarna är särskilt tydliga på de chipexponerade marknaderna i Sydkorea och Taiwan, där Kospi som mest fallit 4,1 procent och Taiwans Taiex backar omkring 3,3 procent. I Sydkorea tyngs utvecklingen av chipjättarna SK Hynix och Samsung Electronics, som faller 5,7 respektive 4,4 procent. Samtidigt visar statistik att den sydkoreanska inflationen dämpades något i oktober till 2,8 procent i årstakt, från 2,9 procent i september, men ligger fortsatt över centralbankens mål på 2 procent. Hongkongbörsen går däremot mot strömmen med en mindre uppgång. Tokyobörsen håller stängt under tisdagen med anledning av den japanska kulturdagen. På råvarumarknaden har oljepriserna stabiliserats efter måndagens kraftiga fall, samtidigt som investerarna inväntar utvecklingen i fredssamtalen mellan USA och Iran och starten på det amerikanska mellanårsvalet. Strax efter 07:30 stiger Hongkongs Hang Seng-index med 0,1 procent, Tokyos Nikkei 225-index är oförändrat och Shanghai-indexet i Kina sjunker 1,4 procent.
På Stockholmsbörsen rapporterar Hacksaw, International Petroleum, Latour, NCC, NOBA Bank, Truecaller och Verisure på Large Cap samtidigt som Boozt, Flat Capital, ITAB Group, Kabe, RaySearch Laboratories och Rejlers öppnar böckerna på Mid Cap. Bland dagens färska aktierekommendationer sänker Citigroup riktkursen för Nordnet till 345 kronor (365) med neutral rekommendation och SEB höjer riktkursen för AcadeMedia till 130 kronor (110) där de även ändrar graderingen från behåll till köp. DNB Carnegie sänker Assa Abloy till 435 kronor (440) och ändrar även rekommendationen från köp till behåll. Slutligen sänker Pareto Securities riktkursen för Invisio till 280 kronor (290) med köprekommendation.
På makrofronten inleddes dagen med Australiens räntebesked för november klockan 04:30, en höjning med 25 punkter till 4,85 procent, som följs av schweizisk KPI för oktober klockan 08:30. Under eftermiddagen riktas blickarna mot USA, där tillverkningsindustrins PMI för oktober publiceras klockan 15:45, följt av JOLTS-rapporten över lediga jobb för september klockan 16:00. Senare under kvällen, klockan 21:30, presenteras även API:s veckovisa statistik över de amerikanska råoljelagren.
OMXS30 handlades upp 0,48 procent igår och stängde vid 3287,02 punkter. YTD är OMXS30 upp 14,02 procent. Index handlas omkring neutrala kursnivåer till RSI 55, ovan både 50- (3268 punkter) och 200-dagars (3159 punkter) glidande medelvärden.
SKF laddar för uppbrott
SKF-aktien handlas i positiv huvudtrend och aktien är intressant inför test av motståndet vid 280 kronor. Bryter aktien upp, utlyses köpsignal och vidare uppgångar indikeras. Sker uppbrottet under tilltagande omsättning, förstärker det signalvärdet i kursrörelsen. I skrivande stund handlas aktien mellan neutrala och överköpta kursnivåer till RSI 57, ovan både 50- (272kr) och 200-dagars (252kr) glidande medelvärden. Håll aktien under uppsikt och köp på eventuellt uppbrott för bra risk/reward. Köp föreslås inom affärsintervallet 280-281 kronor med målkurs 310 kronor på medellång sikt. Stop loss anges vid 270 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
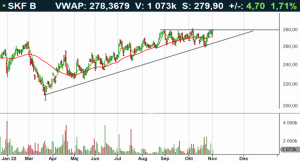
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).

Idag, 07:43
De amerikanska börserna inledde måndagen på plus efter fredagens kraftiga nedgångar, men vände åter nedåt under kvällen i takt med att säljtrycket i tekniksektorn tilltog. Oron för att de omfattande AI-investeringarna inte ska generera tillräcklig avkastning fortsatte att tynga sentimentet, samtidigt som investerarna ifrågasätter hur länge bolagen kan upprätthålla den höga investeringstakten utan att det ger tydligare utslag i lönsamheten. Halvledarsektorn stod åter i centrum för nedgångarna, och även flera av de större teknikbolagen pressades. Besvikelsen förstärktes av nya uppgifter om AI-bolaget Anthropic, vars omsättning ökade med 47 procent under det tredje kvartalet, jämfört med 144 procent under föregående kvartal. Bolaget redovisade samtidigt åtaganden om framtida investeringar i datorkapacitet på närmare 900 miljarder dollar, vilket aktualiserade frågan om finansieringsriskerna bakom AI-boomen. Även mjukvarubolag tyngde marknaden efter att Oracle fallit kraftigt i samband med planer på att ta in nytt kapital för att finansiera sin AI-utbyggnad. Det kraftigt fallande oljepriset gav inte heller något större stöd åt börserna, då nedgången i stället pressade energisektorn. Vissa defensiva aktier och konsumentrelaterade bolag gick däremot mot strömmen. Det breda S&P 500-indexet avslutade måndagen med en nedgång på 0,5 procent samtidigt som Nasdaqs tekniktunga kompositindex sjönk 1,1 procent och Dow Jones industriindex steg 0,4 procent.
Oljepriserna föll kraftigt under måndagen efter att nya diplomatiska kontakter mellan Iran och Qatar väckt förhoppningar om ett slut på kriget i Mellanöstern och en stabilisering av oljeförsörjningen från regionen. Irans president Masoud Pezeshkian uppgav att landets högste ledare gett regeringen vissa befogenheter att föra fredssamtal och att Teheran försöker lösa konflikten genom dialog. Samtidigt har iranska och qatariska företrädare hållit flera dagars samtal om en möjlig överenskommelse mellan USA och Iran, och Qatars medlare reste under måndagskvällen till Teheran för fortsatta diskussioner. Nedgången kommer efter att oljepriserna stigit kraftigt under oktober till följd av oron för en upptrappning av konflikten och störningar i transporterna genom Hormuzsundet. Trots de senaste diplomatiska framstegen kvarstår osäkerheten kring oljeförsörjningen, och enligt ADNOC:s vd har världens oljelager minskat med närmare en miljard fat sedan kriget bröt ut. WTI-oljan föll med 7,8 dollar till 96,3 dollar per fat samtidigt som Brentoljan sjönk med 9,3 dollar till 104,1 dollar per fat.
Basmetallerna handlades överlag uppåt, med nickel i täten med en uppgång på 1,8 procent. Zink steg med 1,5 procent, aluminium med 1,1 procent och koppar med 0,8 procent. På nedsidan återfanns tenn, som föll med 1,7 procent, medan bly backade 0,4 procent. Guldpriset återhämtade sig under måndagen efter att ha nått sin lägsta nivå på ett år under föregående session. Uppgången fick stöd av fallande oljepriser, vilket dämpade inflationsoron och till viss del minskade pressen på ädelmetallen. Samtidigt riktas investerarnas blickar mot det amerikanska mellanårsvalet, där utfallet väntas ge ledtrådar om den framtida finanspolitiken och det geopolitiska läget. Förväntningarna om en amerikansk räntehöjning i december ligger fortfarande kvar; nu är sannolikheten enligt CME Groups FedWatch-verktyg runt 74 procent. Spotpriset på guld steg under måndagen efter fredagens kraftiga nedgång, då försäljningar till följd av marginalkrav på aktiemarknaden även pressade ädelmetallen. Den gula metallen ökade med 1,8 dollar till 3945,9 dollar per uns.
Bland börsnoterade amerikanska bolag så fortsatte Intel att falla efter fredagens stora kursras, bolaget backade med 8,8 procent under måndagen. Mjukvarubolaget Oracle blev den största förloraren inom S&P 500-indexet med en nedgång på 8,9 procent efter att bolaget skickat in en ansökan om att ta in motsvarande 200 miljarder kronor för att utveckla sin AI-verksamhet. Flera stora halvledarbolag tappade också; AMD, Micron och Nvidia sjönk med 7,5, 5,8 respektive 1,3 procent. Även flera större energiföretag gick nedåt i takt med de kraftigt sjunkande oljepriserna. ConocoPhillips, ExxonMobil och Chevron tappade 4,7, 4,0 respektive 3,3 procent. På uppsidan fanns de defensiva aktierna med flera detaljhandels- och konsumentinriktade bolag. Lowe’s, Home Depot och Walmart ökade med 4,3, 3,6 respektive 3,4 procent. Slutligen blev den största vinnaren inom S&P 500-indexet bioteknikföretaget IDEXX Labs som klättrade 21,9 procent efter att ha publicerat en lyckad rapport.
Den amerikanska tioårsräntan sjönk 1 punkt till 4,92 procent.
De asiatiska börserna handlas överlag nedåt under morgonen, där oron för den amerikanska tekniksektorn och de omfattande AI-investeringarna fortsätter att tynga sentimentet. Nedgångarna är särskilt tydliga på de chipexponerade marknaderna i Sydkorea och Taiwan, där Kospi som mest fallit 4,1 procent och Taiwans Taiex backar omkring 3,3 procent. I Sydkorea tyngs utvecklingen av chipjättarna SK Hynix och Samsung Electronics, som faller 5,7 respektive 4,4 procent. Samtidigt visar statistik att den sydkoreanska inflationen dämpades något i oktober till 2,8 procent i årstakt, från 2,9 procent i september, men ligger fortsatt över centralbankens mål på 2 procent. Hongkongbörsen går däremot mot strömmen med en mindre uppgång. Tokyobörsen håller stängt under tisdagen med anledning av den japanska kulturdagen. På råvarumarknaden har oljepriserna stabiliserats efter måndagens kraftiga fall, samtidigt som investerarna inväntar utvecklingen i fredssamtalen mellan USA och Iran och starten på det amerikanska mellanårsvalet. Strax efter 07:30 stiger Hongkongs Hang Seng-index med 0,1 procent, Tokyos Nikkei 225-index är oförändrat och Shanghai-indexet i Kina sjunker 1,4 procent.
På Stockholmsbörsen rapporterar Hacksaw, International Petroleum, Latour, NCC, NOBA Bank, Truecaller och Verisure på Large Cap samtidigt som Boozt, Flat Capital, ITAB Group, Kabe, RaySearch Laboratories och Rejlers öppnar böckerna på Mid Cap. Bland dagens färska aktierekommendationer sänker Citigroup riktkursen för Nordnet till 345 kronor (365) med neutral rekommendation och SEB höjer riktkursen för AcadeMedia till 130 kronor (110) där de även ändrar graderingen från behåll till köp. DNB Carnegie sänker Assa Abloy till 435 kronor (440) och ändrar även rekommendationen från köp till behåll. Slutligen sänker Pareto Securities riktkursen för Invisio till 280 kronor (290) med köprekommendation.
På makrofronten inleddes dagen med Australiens räntebesked för november klockan 04:30, en höjning med 25 punkter till 4,85 procent, som följs av schweizisk KPI för oktober klockan 08:30. Under eftermiddagen riktas blickarna mot USA, där tillverkningsindustrins PMI för oktober publiceras klockan 15:45, följt av JOLTS-rapporten över lediga jobb för september klockan 16:00. Senare under kvällen, klockan 21:30, presenteras även API:s veckovisa statistik över de amerikanska råoljelagren.
OMXS30 handlades upp 0,48 procent igår och stängde vid 3287,02 punkter. YTD är OMXS30 upp 14,02 procent. Index handlas omkring neutrala kursnivåer till RSI 55, ovan både 50- (3268 punkter) och 200-dagars (3159 punkter) glidande medelvärden.
SKF laddar för uppbrott
SKF-aktien handlas i positiv huvudtrend och aktien är intressant inför test av motståndet vid 280 kronor. Bryter aktien upp, utlyses köpsignal och vidare uppgångar indikeras. Sker uppbrottet under tilltagande omsättning, förstärker det signalvärdet i kursrörelsen. I skrivande stund handlas aktien mellan neutrala och överköpta kursnivåer till RSI 57, ovan både 50- (272kr) och 200-dagars (252kr) glidande medelvärden. Håll aktien under uppsikt och köp på eventuellt uppbrott för bra risk/reward. Köp föreslås inom affärsintervallet 280-281 kronor med målkurs 310 kronor på medellång sikt. Stop loss anges vid 270 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
Aktier
Aktier
1 DAG %
Senast
OMX Stockholm 30
−0,21%
(12:15)
Boozt
Idag, 12:23
Teleoperatörer mot strömmen på röd börs
SAS
Idag, 11:28
SAS-plan evakueras i Polen efter hot
OMX Stockholm 30
1 DAG %
Senast
3 280,63


