Börsen idag: Svag uppgång väntas

Idag, 08:25
Idag, 08:25
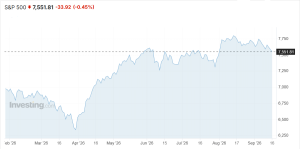
De amerikanska börserna avslutade dagen på rött efter att Federal Reserve för första gången sedan 2023 höjt styrräntan med 25 punkter till 3,75–4,00 procent och samtidigt flaggat för ytterligare en höjning i år. Börserna handlades inledningsvis stabilt men vände ned under Fed-chefen Kevin Warshs presskonferens, där han underströk att inflationen är “för hög, och har varit det för länge”. Räntebeskedet gick stick i stäv med president Donald Trump, som kort därefter på Truth Social uppmanade Federal Reserve att sänka räntan snabbt och ansåg att den borde vara högst 1,0 procent. Vidare höjde Bank of America sin prognos för den globala halvledarmarknaden till 3 200 miljarder dollar till 2030, upp från tidigare 2 700 miljarder och drivet av starkare efterfrågan på minneskretsar samt datacenter. På makrofronten steg detaljhandeln 1,2 procent i augusti jämfört med föregående månad, där analytikerna förväntade 0,8 procent samtidigt som lagren av osålda varor ökade 0,8 procent i juli mot väntade 0,3 procent. När klockan ringde till stängning hade det breda S&P 500-indexet tappat 0,4 procent och Dow Jones industriindex 1,2 procent medan Nasdaqs tekniktunga kompositindex handlades i sidled.
Oljan handlades nedåt efter lättad oro för försörjningsstörningar i Mellanöstern och ny statistik för de amerikanska oljelagren. Saudiarabien uppges erbjuda ytterligare råolja till asiatiska raffinaderier via omlastning utanför Omans hamn Sohar, vilket dämpade störningarna i oljeutbudet efter de tidigare attackerna mot landets viktiga East-West pipeline. Samtidigt sjönk de amerikanska råoljelagren mindre än väntat, med 0,6 miljoner fat mot väntade 1,6 miljoner. Vidare tecknade det amerikanska oljebolaget Continental Resources en avsiktsförklaring med Venezuelas statliga oljebolag PDVSA om att utveckla oljeområdet Ayacucho 2 i Orinocobältet, landets största produktionsregion. WTI-oljan föll 3,7 dollar till 102,1 dollar per fat medan Brentoljan backade 3,1 dollar till 105,7 dollar per fat.
Basmetallerna handlades blandat under onsdagen, där nickel fick guldmedaljen med en uppgång på 1,3 procent. Därefter följde bly och aluminium som steg 0,7 respektive 0,6 procent samt tenn som klättrade 0,2 procent. Svagast utveckling för dagen uppvisade koppar och zink som backade 0,2 procent vardera. Guldet handlades nedåt, tyngt av en starkare dollar i spåren av gårdagens räntebesked. Att Federal Reserve höjt räntan och flaggat för fler höjningar minskade attraktionen i den räntelösa metallen, samtidigt som en dyrare dollar gjorde guldet mindre lockande för utländska köpare. Guldet föll 21,8 dollar till 4 270,6 dollar per uns.
Bland börsnoterade amerikanska bolag sjönk flertalet oljerelaterade bolag i svallvågorna av det svagare oljepriset. Diamondback Energy, Devon Energy och Exxon Mobil sjönk 8,0, 5,6 respektive 3,5 procent. Vidare backade Goldman Sachs 4,7 procent efter en svagare handel inom räntebärande tillgångar i kvartalet och stigande kostnader i koncernen. Chipjätten Intel klättrade 4,0 procent sedan SK Hynix uppgetts övervägа ett samarbete med bolaget kring halvledarproduktion i USA. Därtill backade Boeing 3,7 procent efter att vd:n flaggat för att det dröjer längre än väntat att nå den planerade produktionstakten på 47 stycken 737 MAX i månaden. Slutligen rasade åkeribolaget JB Hunt 13,0 procent efter att ha flaggat för högre kostnader, medan Expedia tappade 2,0 procent sedan Morgan Stanley sänkt aktien till undervikt.
Den amerikanska tioåringen steg 3 punkter till 5,02 procent.
De asiatiska börserna handlas blandat men främst svagt nedåt sedan investerare tagit gårdagens amerikanska räntehöjning med ro. Halvledar- och teknikbolagen tyngs brett av oro för AI-investeringarnas utsikter och för att högre räntor pressar techvärderingarna, där japanska Kioxia och Murata faller omkring 2 procent medan kinesiska Tencent och Alibaba backar drygt 1,5 procent. På makrofronten följde Hongkongs centralbank HKMA Federal Reserves besked och höjde styrräntan med 25 punkter till 4,25 procent, den första höjningen sedan juli 2023. Strax efter klockan 07:30 är Hang Seng-indexet i Hongkong ned 0,8 procent medan Nikkei 225-indexet i Tokyo stiger 0,3 procent och Shanghai-indexet i Kina backar 0,4 procent.
På Stockholmsbörsen rapporterar både ScandiDos och Sibek på First North.
Bland dagens nybakade rekommendationer höjer Nordea riktkursen för Swedbank till 450 kronor (427) och SEB lyfter SCA B till 142 kronor (141), båda med bibehållen köprekommendation. Vidare höjer JP Morgan Sandvik till 415 kronor (400) med neutral rekommendation och Goldman Sachs lyfter Sinch till 22,5 kronor (20) men upprepar sälj. Slutligen sänker UBS Hufvudstaden till 135 kronor (140) men upprepar köp.
På makrofronten inleddes dagen 06:00 med att Sverige publicerade arbetslöshetssiffrorna för augusti innan eurozonens konsumentprisindex för augusti presenteras vid 11:00. Klockan 13:00 riktas blickarna mot Storbritannien där Bank of England ger det viktiga räntebeskedet för september. Vid 14:30 tar sedan USA över fokuset med Philadelphia Feds tillverkningsindex och veckans nyanmälda arbetslöshetsansökningar. Dagen avslutas 23:00 med att Sydkorea publicerar sitt producentprisindex avseende augusti.
OMXS30 handlades upp 0,98 procent igår och stängde vid 3250,63 punkter. YTD är OMXS30 upp 12,75 procent. Index handlas omkring neutrala kursnivåer till RSI 47, mellan 50- (3249 punkter) och 200-dagars (3094 punkter) glidande medelvärden.
Loomis laddar för uppbrott
Loomis-aktien handlas i stigande trend och aktien är intressant inför test av motståndet vid 547 kronor. Bryter aktien upp, utlyses köpsignal och vidare uppgångar indikeras. Sker uppbrottet under tilltagande omsättning, förstärker det signalvärdet ytterligare. I skrivande stund handlas aktien omkring överköpta kursnivåer till RSI 65, ovan både 50- (520kr) och 200-dagars (450kr) glidande medelvärden. Köp på eventuellt uppbrott föreslås inom affärsintervallet 547-548 kronor med målkurs 605 kronor på medellång sikt. Stop loss anges vid 530 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
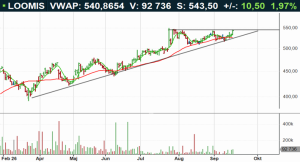
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:

Idag, 08:25
De amerikanska börserna avslutade dagen på rött efter att Federal Reserve för första gången sedan 2023 höjt styrräntan med 25 punkter till 3,75–4,00 procent och samtidigt flaggat för ytterligare en höjning i år. Börserna handlades inledningsvis stabilt men vände ned under Fed-chefen Kevin Warshs presskonferens, där han underströk att inflationen är “för hög, och har varit det för länge”. Räntebeskedet gick stick i stäv med president Donald Trump, som kort därefter på Truth Social uppmanade Federal Reserve att sänka räntan snabbt och ansåg att den borde vara högst 1,0 procent. Vidare höjde Bank of America sin prognos för den globala halvledarmarknaden till 3 200 miljarder dollar till 2030, upp från tidigare 2 700 miljarder och drivet av starkare efterfrågan på minneskretsar samt datacenter. På makrofronten steg detaljhandeln 1,2 procent i augusti jämfört med föregående månad, där analytikerna förväntade 0,8 procent samtidigt som lagren av osålda varor ökade 0,8 procent i juli mot väntade 0,3 procent. När klockan ringde till stängning hade det breda S&P 500-indexet tappat 0,4 procent och Dow Jones industriindex 1,2 procent medan Nasdaqs tekniktunga kompositindex handlades i sidled.
Oljan handlades nedåt efter lättad oro för försörjningsstörningar i Mellanöstern och ny statistik för de amerikanska oljelagren. Saudiarabien uppges erbjuda ytterligare råolja till asiatiska raffinaderier via omlastning utanför Omans hamn Sohar, vilket dämpade störningarna i oljeutbudet efter de tidigare attackerna mot landets viktiga East-West pipeline. Samtidigt sjönk de amerikanska råoljelagren mindre än väntat, med 0,6 miljoner fat mot väntade 1,6 miljoner. Vidare tecknade det amerikanska oljebolaget Continental Resources en avsiktsförklaring med Venezuelas statliga oljebolag PDVSA om att utveckla oljeområdet Ayacucho 2 i Orinocobältet, landets största produktionsregion. WTI-oljan föll 3,7 dollar till 102,1 dollar per fat medan Brentoljan backade 3,1 dollar till 105,7 dollar per fat.
Basmetallerna handlades blandat under onsdagen, där nickel fick guldmedaljen med en uppgång på 1,3 procent. Därefter följde bly och aluminium som steg 0,7 respektive 0,6 procent samt tenn som klättrade 0,2 procent. Svagast utveckling för dagen uppvisade koppar och zink som backade 0,2 procent vardera. Guldet handlades nedåt, tyngt av en starkare dollar i spåren av gårdagens räntebesked. Att Federal Reserve höjt räntan och flaggat för fler höjningar minskade attraktionen i den räntelösa metallen, samtidigt som en dyrare dollar gjorde guldet mindre lockande för utländska köpare. Guldet föll 21,8 dollar till 4 270,6 dollar per uns.
Bland börsnoterade amerikanska bolag sjönk flertalet oljerelaterade bolag i svallvågorna av det svagare oljepriset. Diamondback Energy, Devon Energy och Exxon Mobil sjönk 8,0, 5,6 respektive 3,5 procent. Vidare backade Goldman Sachs 4,7 procent efter en svagare handel inom räntebärande tillgångar i kvartalet och stigande kostnader i koncernen. Chipjätten Intel klättrade 4,0 procent sedan SK Hynix uppgetts övervägа ett samarbete med bolaget kring halvledarproduktion i USA. Därtill backade Boeing 3,7 procent efter att vd:n flaggat för att det dröjer längre än väntat att nå den planerade produktionstakten på 47 stycken 737 MAX i månaden. Slutligen rasade åkeribolaget JB Hunt 13,0 procent efter att ha flaggat för högre kostnader, medan Expedia tappade 2,0 procent sedan Morgan Stanley sänkt aktien till undervikt.
Den amerikanska tioåringen steg 3 punkter till 5,02 procent.
De asiatiska börserna handlas blandat men främst svagt nedåt sedan investerare tagit gårdagens amerikanska räntehöjning med ro. Halvledar- och teknikbolagen tyngs brett av oro för AI-investeringarnas utsikter och för att högre räntor pressar techvärderingarna, där japanska Kioxia och Murata faller omkring 2 procent medan kinesiska Tencent och Alibaba backar drygt 1,5 procent. På makrofronten följde Hongkongs centralbank HKMA Federal Reserves besked och höjde styrräntan med 25 punkter till 4,25 procent, den första höjningen sedan juli 2023. Strax efter klockan 07:30 är Hang Seng-indexet i Hongkong ned 0,8 procent medan Nikkei 225-indexet i Tokyo stiger 0,3 procent och Shanghai-indexet i Kina backar 0,4 procent.
På Stockholmsbörsen rapporterar både ScandiDos och Sibek på First North.
Bland dagens nybakade rekommendationer höjer Nordea riktkursen för Swedbank till 450 kronor (427) och SEB lyfter SCA B till 142 kronor (141), båda med bibehållen köprekommendation. Vidare höjer JP Morgan Sandvik till 415 kronor (400) med neutral rekommendation och Goldman Sachs lyfter Sinch till 22,5 kronor (20) men upprepar sälj. Slutligen sänker UBS Hufvudstaden till 135 kronor (140) men upprepar köp.
På makrofronten inleddes dagen 06:00 med att Sverige publicerade arbetslöshetssiffrorna för augusti innan eurozonens konsumentprisindex för augusti presenteras vid 11:00. Klockan 13:00 riktas blickarna mot Storbritannien där Bank of England ger det viktiga räntebeskedet för september. Vid 14:30 tar sedan USA över fokuset med Philadelphia Feds tillverkningsindex och veckans nyanmälda arbetslöshetsansökningar. Dagen avslutas 23:00 med att Sydkorea publicerar sitt producentprisindex avseende augusti.
OMXS30 handlades upp 0,98 procent igår och stängde vid 3250,63 punkter. YTD är OMXS30 upp 12,75 procent. Index handlas omkring neutrala kursnivåer till RSI 47, mellan 50- (3249 punkter) och 200-dagars (3094 punkter) glidande medelvärden.
Loomis laddar för uppbrott
Loomis-aktien handlas i stigande trend och aktien är intressant inför test av motståndet vid 547 kronor. Bryter aktien upp, utlyses köpsignal och vidare uppgångar indikeras. Sker uppbrottet under tilltagande omsättning, förstärker det signalvärdet ytterligare. I skrivande stund handlas aktien omkring överköpta kursnivåer till RSI 65, ovan både 50- (520kr) och 200-dagars (450kr) glidande medelvärden. Köp på eventuellt uppbrott föreslås inom affärsintervallet 547-548 kronor med målkurs 605 kronor på medellång sikt. Stop loss anges vid 530 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:
Federal Reserve
Aktieanalys
Stigande räntor
SBB
Valet
Federal Reserve
Aktieanalys
Stigande räntor
SBB
Valet
1 DAG %
Senast
OMX Stockholm 30
0,93%
(09:29)
Bolån
Idag, 09:18
Ränterabatten bankerna talar tyst om
Vostok New Ventures
Idag, 07:55
Stark tillväxt för Voi
OMX Stockholm 30
1 DAG %
Senast
3 279,93


