Loomis: Köparna kommer tillbaka
Loomis aktie har backat på sistone. Verksamheten tuffar dock på bra, värderingen är relativt låg och vi tror höstens kapitalmarknadsdag kan locka köparna till aktien igen.

25 augusti, 2017
Loomis aktie har backat på sistone. Verksamheten tuffar dock på bra, värderingen är relativt låg och vi tror höstens kapitalmarknadsdag kan locka köparna till aktien igen.
25 augusti, 2017
Loomis-aktien kunde kring midsommar i år se tillbaka på en kursuppgång på runt 70 procent på ett år. Det är en utveckling som inte lämnar mycket utrymme för besvikelser. Halvårsrapporten var förvisso inte någon stor besvikelse, utfallet på sista raden var nästan på öret som väntat.
I sommarens allmänna utförsäljning av aktier har dock många investerare valt att plocka hem vinster i Loomis. Kursen är ned knappt 20 procent från toppnivåerna för året.

Loomis var fram till 2008 en del av Securitas-koncernen. Bolaget hanterar kontantflöden inom två huvudområden: transporter (förkortat CIT för Cash In Transit) samt kontanthantering (CMS för Cash Management Services). Kontanthantering utgörs av tjänster som uppräkning, paketering, äkthetskontroll samt analys- och prognostjänster.
CMS är en mer avancerad tjänst med bättre marginaler. Målet är därför att få upp andelen CMS så mycket som möjligt. Den har ökat stadigt de senaste åren och utgör i dagsläget cirka två tredjedelar av omsättningen.
Europa och USA är Loomis två huvudmarknader. USA svarar för 45 procent av omsättningen och Europa för 50 procent. Loomis har de senaste åren haft en klart bättre underliggande tillväxt i USA än i Europa. Organiskt ökade intäkterna i fjol med 11 procent i USA och 0 procent i Europa.
Även första halvåret i år har USA-affären hållit högre tempo än Europa-delen: 5 procents organisk tillväxt mot 1 procent. Bidragande till den klena tillväxten i Europa är de nordiska länderna där kontanter blir allt mer ovanliga. Sverige är ett av de länder i världen som kommit längst när det gäller användande av kort och mobiltelefoner.
Det är en trend som så klart inte långsiktigt gynnar Loomis. På medellång sikt innebär dock det minskade kontantanvändandet nya affärsmöjligheter för bolaget. Bankerna börjar allt mer se kontanthantering som en bisyssla som de gärna lägger ut på en extern aktör som Loomis.
Att Loomis har så god tillväxt i USA beror bland annat på framgångar för bolagets egenutvecklade system för kontanthantering inom detaljhandeln, kallat Safepoint. Systemet innehåller säker förvaring av kontanter i butik, transporter, snabba överföringar till konto och löpande kassarapporter.
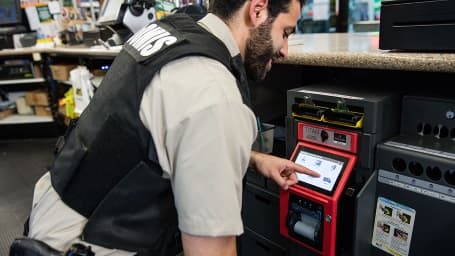
Safepoint har varit framgångsrikt i USA de senaste åren. Cirka 21 000 enheter är installerade och målet för 2017 är ytterligare cirka 5 000 installationer. Vid halvårsskiftet hade drygt 1 600 stycken installerats så tempot måste öka rejält andra halvåret för att målet ska nås.
Safepoint finns än så länge bara i liten skala i Europa. Planerna är dock att introducera systemet på bred front och förhoppningen är att det ska bli ett framgångsrikt koncept även i Europa.
Den goda tillväxten som Loomis upplevt i USA på sistone är gynnsam för marginalerna. Dels tar Loomis många nya uppdrag inom CMS vilket som sagt medför bättre lönsamhet. Även inom CIT ökar volymerna vilket innebär en ökad effektivitet och bättre lönsamhet. Rörelsemarginalen i affärssegmentet USA har därför under första halvåret i år stigit till 12,8 procent från 11,2 procent för ett år sedan.
Även i Europa har lönsamheten förbättrats. I Europa är det dock interna effektiviseringar som ligger bakom förbättringen. Rörelsemarginalen steg under första halvåret i år till 12,3 procent från 11,5 i fjol.

Loomis listar sedan många år tillbaka hur stor andel av bolagets lokalkontor som anses underprestera. Den andelen har stadigt jobbats ned. 2008 var det hela 30 procent som underpresterade. De senaste åren har andelen kommit ned till 12 procent.
Det, tillsammans med allt fler CMS-uppdrag, har bidragit till den stadiga förbättring av rörelsemarginal som Loomis kunnat visa upp de senaste åren. På rullande tolv månader är marginalen nu uppe i 11,9 procent. Det är tre procentenheter bättre än för fem år sedan.
Lönsamheten väntas fortsätta förbättras de närmaste åren. Snittprognosen i SME Direkts sammanställning är ökningar på ett par tiondelar om året för rörelsemarginalen (ebita). På översta raden är förväntningarna lågt ställda. Omsättningen väntas öka knappt 3 procent i år, 0,6 procent nästa år och 2,6 procent 2019.
Loomis har de senaste fem åren snittat en organisk tillväxt på 2,6 procent om året. Förvärv har dock bidragit till att lyfta omsättningen 50 procent under samma period. Mycket av det lyftet skedde i och med 2014 års köp av schweiziska Via Mat. I fjol skedde ett förvärv i Danmark och i början av 2017 ett i Belgien. Fler förvärv ligger i förväntningarna men ännu inte i vinstprognoserna.
Snittprognosen för vinst per aktie i år ligger i SME Direkts sammanställning på 18,23 kronor. Nästa år väntas den öka till 19,41 kronor och för 2019 är snittprognosen 20,29 kronor. P/e-talen för 2018 och 2019 ligger med de prognoserna på 14,8 respektive 14,1.

Efter att ha backat 17 procent de senaste månaderna har värderingen kommit ned till historiskt sett rätt normala nivåer för Loomis-aktien. Det är i sig ovanligt på Stockholmsbörsen idag.
Halvårsrapporten var habil och med bra fart i USA och en allt bättre konjunktur ute i Europa är utsikterna för de närmaste åren ljusa.
I slutet av september håller Loomis kapitalmarknadsdag i London. Då har utlovats en uppdaterad strategi, nya finansiella mål och mer information om de möjligheter bolaget ser framöver. Mottagandet kan så klart bli positivt eller negativt. Efter de senaste månadernas kursfall har dock risken flyttat mer till uppsidan.
Sammantaget väljer vi att behålla en köprekommendation på aktien.

Grunden till företaget Loomis lades av Lee Loomis i slutet av 1890-talet med bevakning av slädtransporter i guldrushens Alaska.
Loomis aktie har backat på sistone. Verksamheten tuffar dock på bra, värderingen är relativt låg och vi tror höstens kapitalmarknadsdag kan locka köparna till aktien igen.
25 augusti, 2017
Loomis-aktien kunde kring midsommar i år se tillbaka på en kursuppgång på runt 70 procent på ett år. Det är en utveckling som inte lämnar mycket utrymme för besvikelser. Halvårsrapporten var förvisso inte någon stor besvikelse, utfallet på sista raden var nästan på öret som väntat.
I sommarens allmänna utförsäljning av aktier har dock många investerare valt att plocka hem vinster i Loomis. Kursen är ned knappt 20 procent från toppnivåerna för året.
Loomis var fram till 2008 en del av Securitas-koncernen. Bolaget hanterar kontantflöden inom två huvudområden: transporter (förkortat CIT för Cash In Transit) samt kontanthantering (CMS för Cash Management Services). Kontanthantering utgörs av tjänster som uppräkning, paketering, äkthetskontroll samt analys- och prognostjänster.
CMS är en mer avancerad tjänst med bättre marginaler. Målet är därför att få upp andelen CMS så mycket som möjligt. Den har ökat stadigt de senaste åren och utgör i dagsläget cirka två tredjedelar av omsättningen.
Europa och USA är Loomis två huvudmarknader. USA svarar för 45 procent av omsättningen och Europa för 50 procent. Loomis har de senaste åren haft en klart bättre underliggande tillväxt i USA än i Europa. Organiskt ökade intäkterna i fjol med 11 procent i USA och 0 procent i Europa.
Även första halvåret i år har USA-affären hållit högre tempo än Europa-delen: 5 procents organisk tillväxt mot 1 procent. Bidragande till den klena tillväxten i Europa är de nordiska länderna där kontanter blir allt mer ovanliga. Sverige är ett av de länder i världen som kommit längst när det gäller användande av kort och mobiltelefoner.
Det är en trend som så klart inte långsiktigt gynnar Loomis. På medellång sikt innebär dock det minskade kontantanvändandet nya affärsmöjligheter för bolaget. Bankerna börjar allt mer se kontanthantering som en bisyssla som de gärna lägger ut på en extern aktör som Loomis.
Att Loomis har så god tillväxt i USA beror bland annat på framgångar för bolagets egenutvecklade system för kontanthantering inom detaljhandeln, kallat Safepoint. Systemet innehåller säker förvaring av kontanter i butik, transporter, snabba överföringar till konto och löpande kassarapporter.
Safepoint har varit framgångsrikt i USA de senaste åren. Cirka 21 000 enheter är installerade och målet för 2017 är ytterligare cirka 5 000 installationer. Vid halvårsskiftet hade drygt 1 600 stycken installerats så tempot måste öka rejält andra halvåret för att målet ska nås.
Safepoint finns än så länge bara i liten skala i Europa. Planerna är dock att introducera systemet på bred front och förhoppningen är att det ska bli ett framgångsrikt koncept även i Europa.
Den goda tillväxten som Loomis upplevt i USA på sistone är gynnsam för marginalerna. Dels tar Loomis många nya uppdrag inom CMS vilket som sagt medför bättre lönsamhet. Även inom CIT ökar volymerna vilket innebär en ökad effektivitet och bättre lönsamhet. Rörelsemarginalen i affärssegmentet USA har därför under första halvåret i år stigit till 12,8 procent från 11,2 procent för ett år sedan.
Även i Europa har lönsamheten förbättrats. I Europa är det dock interna effektiviseringar som ligger bakom förbättringen. Rörelsemarginalen steg under första halvåret i år till 12,3 procent från 11,5 i fjol.
Loomis listar sedan många år tillbaka hur stor andel av bolagets lokalkontor som anses underprestera. Den andelen har stadigt jobbats ned. 2008 var det hela 30 procent som underpresterade. De senaste åren har andelen kommit ned till 12 procent.
Det, tillsammans med allt fler CMS-uppdrag, har bidragit till den stadiga förbättring av rörelsemarginal som Loomis kunnat visa upp de senaste åren. På rullande tolv månader är marginalen nu uppe i 11,9 procent. Det är tre procentenheter bättre än för fem år sedan.
Lönsamheten väntas fortsätta förbättras de närmaste åren. Snittprognosen i SME Direkts sammanställning är ökningar på ett par tiondelar om året för rörelsemarginalen (ebita). På översta raden är förväntningarna lågt ställda. Omsättningen väntas öka knappt 3 procent i år, 0,6 procent nästa år och 2,6 procent 2019.
Loomis har de senaste fem åren snittat en organisk tillväxt på 2,6 procent om året. Förvärv har dock bidragit till att lyfta omsättningen 50 procent under samma period. Mycket av det lyftet skedde i och med 2014 års köp av schweiziska Via Mat. I fjol skedde ett förvärv i Danmark och i början av 2017 ett i Belgien. Fler förvärv ligger i förväntningarna men ännu inte i vinstprognoserna.
Snittprognosen för vinst per aktie i år ligger i SME Direkts sammanställning på 18,23 kronor. Nästa år väntas den öka till 19,41 kronor och för 2019 är snittprognosen 20,29 kronor. P/e-talen för 2018 och 2019 ligger med de prognoserna på 14,8 respektive 14,1.
Efter att ha backat 17 procent de senaste månaderna har värderingen kommit ned till historiskt sett rätt normala nivåer för Loomis-aktien. Det är i sig ovanligt på Stockholmsbörsen idag.
Halvårsrapporten var habil och med bra fart i USA och en allt bättre konjunktur ute i Europa är utsikterna för de närmaste åren ljusa.
I slutet av september håller Loomis kapitalmarknadsdag i London. Då har utlovats en uppdaterad strategi, nya finansiella mål och mer information om de möjligheter bolaget ser framöver. Mottagandet kan så klart bli positivt eller negativt. Efter de senaste månadernas kursfall har dock risken flyttat mer till uppsidan.
Sammantaget väljer vi att behålla en köprekommendation på aktien.
Grunden till företaget Loomis lades av Lee Loomis i slutet av 1890-talet med bevakning av slädtransporter i guldrushens Alaska.
Rapporter
Handelsbanken
Aktieanalys
Rapporter
Handelsbanken
Aktieanalys
1 DAG %
Senast
OMX Stockholm 30
−2,51%
(vid stängning)
OMX Stockholm 30
1 DAG %
Senast
3 162,78