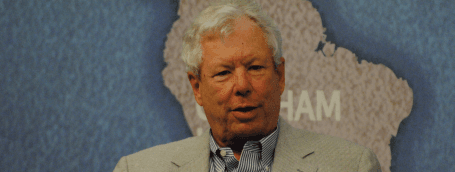
Nobelpriset i ekonomi, eller som det gärna påpekas av i synnerhet icke-ekonomer, Sveriges Riksbanks pris i ekonomisk vetenskap till Alfred Nobels Minne, gick i år till Richard H Thaler.
Richard H Thaler
Thaler är en pionjär inom forskningsfältet Behavioural Finance och tillsammans med Daniel Kahneman är dessa två herrar de två tyngsta namnen inom detta fält som länge förde en ganska undanskymd tillvaro.
Men på senare år har detta förändrats. Inte minst när Kahneman år 2002 fick Sveriges Riksbanks pris vilket var något av en skräll. Tidigare har priset förbehållits mer ”matematiskt orienterade” områden inom ekonomi, främst makroekonomi. Så uppenbarligen har värdet av denna typ av forskning börjat uppskattas. Man kan ju fråga sig varför det tagit så lång tid? Inom mer allmäna kretsar har ju området under en ganska lång tid tilldragit sig stort intresse inom allt ifrån teknisk analys till populärvetenskapliga verk. Thalers kanske mest kända bok, ”The Winners Curse” är ett exempel på det senare.
I förordet till antologin Advances in Behavioral Finance ger Thaler själv ett lite slängigt förslag då han menar att det finns bättre data på priser än på människor. Kort och förenklat som det är, så ligger det ändå mycket i saken. Prisdata finns det hur mycket som helst av sedan lång tid tillbaka så det är ganska naturligt att forskning i stor utsträckning bygger på att studera prisdata fram- och baklänges vilket också gjorts in absurdum. Men bakom kursrörelser fanns fram till ganska nyligen nästan alltid en människa och ett beslut (numer mycket algoritmhandel och liknande).
Men hur dessa människor tänkte när de fattade sina investeringsbeslut är inte lika lätt att studera. Men, det går ändå utifrån tillgänglig data att bygga hyggligt robusta modeller som bygger på beteendeteori. Det är vad Thaler har gjort och för alla som är intresserade av börsen är det därför särskilt glädjande att just han fick ekonomipriset. För som amatörer är ju processen bakom våra investeringsbeslut en högst personlig angelägenhet, snarare än resultatet av en omsorgsfull strukturerad och formaliserad investeringsmodell. Det är just här som Thaler har gjort stora insatser i att förklara psykologin bakom de investeringsbeslut som tas.
Metodologin är lite komplicerad, men kan lite lekmannamässigt beskrivas med att det ofta handlar om att finna anomalier i handelsmönster som inte förklaras av traditionella finansiella modeller. Och då kan en orsak till avvikelserna, utöver metodfel, vara att det är just människors irrationella psykologi som är orsaken.
Det leder oss tillbaka till den ursprungliga frågan – överreagerar aktiemarknaden? De flesta, inklusive jag själv, skulle nog vara benägna att instämma. Vinstvarningar, politisk oro med mera kan ge upphov till stora kursrörelser som inte alltid känns helt proportionerliga. Denna volatilitet gör att det ofta känns överdrivet. Men är det så, eller är marknaden rationell och prisar in rimliga förändringar i riskpremier och så vidare? Statistiskt så handlar denna fråga ofta om Bayes teorem som används för att visa hur sannolikheter förändras när ny information tillkommer.
Och vad studie efter studie visat så har människor en klar tendens att överskatta värdet av ny information på bekostnad av den gamla. Ett exempel skulle kunna vara en vinstvarning. Om ett bolag har en solid historik så tillför vinstvarningen kanske inte så mycket ny information, men kursreaktionen kan ändå bli stor. Då tillmäts vinstvarningen större betydelse än den egentligen har. Ett annat sätt att se på kursvolatilitet är att utgå från utdelningen.
Denna varierar mycket lite och om man tror på Gordonmodellen så är det ett bolags utdelningskapacitet som ska styra värderingen av en aktie, men uppenbarligen varierar priserna mer än denna modell förutspår. Vidare kan man observera att det finns en bias i hur aktier i låg- respektive höga p/e-bolag rör sig. Här förutspår modellerna en återgång till genomsnitt, det vill säga att dessa värderingsdiskrepanser ska återvända mot en sorts jämviktsläge. Så sker förvisso inte alltid och det antas att det finns ett antal irrationella agenter på marknaden som förhindrar att anomalin upphör, så kallad brushandel.
Det är just sådana här gap som Thaler undersökt, främst genom att undersöka om avkastningen mellan en portfölj med aktier som gått ned mycket skiljer sig från avkastningen med en portfölj med aktier som gått bra. Och resultatet är att ja, det finns en tydlig trend. En portfölj med ”dogs” ger konsekvent överavkastning.
Viktigt att notera är att ”dogs” i det här sammanhanget inte handlar om aktier som presterat dåligt under lång tid, istället handlar det om aktier som har kraftiga, snabba kursrörelser nedåt. Intressant nog så ökar skillnaden i kumulativ överavkastning dessutom under lång tid. 36 månader efter en negativ ”överreaktion” har en portfölj med dylika aktier genererat så mycket som 25 procnts överavkastning. Dessutom till lägre risk! Det manar till eftertanke.
Två slutsatser kan dras. En portfölj med ”dogs” har goda odds att leverera bra avkastning. Den andra är att det krävs uthållighet eftersom man ofta tror att överreaktioner i kursrörelser ganska snabbt trendar tillbaka. Men Thaler har i sina studier visat på effekter så länge som fem år efter att portföljerna konstruerats. Så för den som vill satsa på ”dogs of the omx” så krävs lite uthållighet. Jag rekommenderar därför att läsa min kollegaGabriel Isskanders krönika om detta i förra veckans nummer särskilt noga!
Den här analysen publicerades i tidningen Börsveckan i nummer 45 den 6 november. Läs mer om Börsveckan.