Börsen idag: Öppning i dur väntas

Idag, 07:42
Idag, 07:42
De amerikanska börserna avslutade blandat under tisdagen, där tekniksektorn fortsatte att visa styrka samtidigt som lägre oljepriser bidrog till att dämpa inflationsoron. Nasdaq nådde samtidigt en ny rekordnivå under dagen, medan investerare fortsatt höll ett öga på utvecklingen mellan USA och Iran. Marknaden präglades även av fortsatt osäkerhet kring den amerikanska penningpolitiken efter Federal Reserves räntehöjning förra veckan, samtidigt som den amerikanska tioårsräntan handlades strax under 5 procent. Fokus riktas nu mot veckans möte mellan USA:s president Donald Trump och Kinas president Xi Jinping, där bland annat AI, handel, tullar och sällsynta jordartsmetaller väntas stå på agendan.
Det breda S&P 500-indexet avslutade gårdagen oförändrat samtidigt som Nasdaqs tekniktunga kompositindex ökade 0,5 procent och Dow Jones industriindex tappade 0,4 procent.
Oljepriserna föll under tisdagen efter att ökade flöden av saudisk råolja och återstarten av East-West-pipelinen minskat oron för störningar i det globala utbudet. Saudiarabien har återupptagit driften av pipelinen och väntas samtidigt återuppta exporterna från hamnen i Yanbu, medan oljeflödena genom Hormuzsundet har ökat under de senaste dagarna. Samtidigt dämpades förhoppningarna om snabba diplomatiska framsteg mellan USA och Iran efter att USA:s president Donald Trump uppgett att ett fredsavtal kan dröja till efter de amerikanska mellanårsvalen i november. Iran har samtidigt signalerat att Hormuzsundet kan öppnas inom sju dagar om USA lättar på det militära trycket och häver blockaden mot iranska hamnar, enligt en källa till Reuters. WTI-oljan föll med 2,6 dollar till 89,8 dollar per fat samtidigt som Brentoljan backade 1,9 dollar till 98,5 dollar per fat.
Basmetallerna handlades överlag uppåt, där koppar steg 2,1 procent och nickel ökade 1,1 procent. Tenn steg 0,5 procent, medan zink föll 0,5 procent och bly backade 0,3 procent. Aluminium sjönk 0,1 procent. Guldet föll under tisdagen efter att marknaden i allt högre grad prisat in en mer åtstramande penningpolitik från Federal Reserve men återhämtade till plus senare under kvällen. Marknaden prisar nu in omkring 89 procents sannolikhet för en amerikansk räntehöjning i december, enligt CME Groups FedWatch-verktyg. Samtidigt har flera Fed-ledamöter signalerat behov av ytterligare räntehöjningar för att dämpa inflationen, medan en starkare dollar också pressar guldpriset. Högre räntor minskar samtidigt efterfrågan på det icke-räntebärande guldet. Trots detta steg guldet med 18,1 dollar till 4361,1 dollar per uns.
Bland börsnoterade amerikanska bolag så föll Meta med 0,6 procent efter måndagens starka uppgång som kom till följd av lanseringen av bolagets nya AI-agent Muse. Datortillverkarna HP samt Dell tappade också, ned 2,8 respektive 4,6 procent under gårdagen och bland försvarsbolagen var det också rött där General Dynamics, L3Harris och Lockheed Martin föll med 3,0, 2,9 respektive 2,4 procent. Bland detaljhandlare såg det ljusare ut där Autozone och Home Depot ökade med 3,3 respektive 2,8 procent. Även Lowe’s och Walmart steg med 2,7 respektive 2,5 procent. Slutligen blev Monolithic den största vinnaren på S&P 500 med en uppgång på 8,1 procent.
Den amerikanska tioårsräntan steg 1 punkt till 4,96 procent.
De asiatiska börserna handlas blandat under onsdagen, där fortsatt stark efterfrågan på AI-relaterade produkter ger stöd åt tekniksektorn samtidigt som den geopolitiska utvecklingen står i fokus. I Sydkorea stiger Kospi med runt 0,4 procent, med Samsung upp över 2 procent, medan Taiwanbörsen ökar runt 0,6 procent. Samtidigt riktas blickarna mot USA:s fortsatta samtal med Iran och Kina, där Donald Trump uppgett att samtalen med Iran gjort framsteg men samtidigt hotat med kraftiga åtgärder om en överenskommelse inte nås. AI väntas stå högt på agendan när Donald Trump och Xi Jinping möts senare i veckan, där marknaden hoppas på fortsatt finansiell och teknologisk kontakt mellan länderna. På AI-fronten fortsätter även intresset efter att Metas AI-agent Muse fått ett starkt mottagande bland konsumenter. I Japan har Tokyobörsen stängt för höstdagjämning. Strax efter 07:30 tappar Hongkongs Hang Seng-index med 0,9 procent och Shanghai-indexet i Kina backar 0,3 procent.
På Stockholmsbörsen är det lugnt på rapportfronten. Bland dagens riktkurser höjer Handelsbanken riktkursen för Sweco till 150 kronor (143) och går från behåll till köp, medan Danske Bank sänker AAK till 220 kronor (270) med köp. SEB höjer samtidigt Röko till 2 300 kronor (2250) med köp och DNB Carnegie höjer Beijer Alma till 351 kronor (350) med köp.
På makrofronten inleddes dagen med Singapores konsumentprisindex för augusti klockan 07:00 som följs av preliminära inköpschefsindex från Frankrike klockan 09:15 och Tyskland klockan 09:30. Samtidigt lämnar Indonesiens centralbank räntebesked klockan 09:30. Klockan 10:00 publiceras S&P Globals preliminära samlade inköpschefsindex för euroområdet, följt av ett preliminärt samlat inköpschefsindex från Storbritannien klockan 10:30. Klockan 15:00 lämnar Sydafrika sitt räntebesked, medan USA:s preliminära tillverkningsindex PMI publiceras klockan 15:45. Dagen avslutas klockan 16:30 med statistik över USA:s råoljelager.
OMXS30 handlades upp 0,87 procent igår och stängde vid 3335,94 punkter. YTD är OMXS30 upp 15,71 procent. Index handlas mellan neutrala och överköpta kursnivåer till RSI 60, ovan både 50- (3259 punkter) och 200-dagars (3104 punkter) glidande medelvärden.
Indutrade laddar för uppbrott
Indutrade-aktien handlas i positiv huvudtrend. Aktien har rört sig inom konsolideringsintervallet 240-260 kronor under en tid. Aktien är intressant inför test av motståndet vid 260 kronor. Bryter aktien upp, utlyses köpsignal och vidare uppgångar indikeras. Sker uppbrottet under tilltagande omsättning, förstärker det signalvärdet i kursrörelsen. I skrivande stund handlas aktien omkring överköpta kursnivåer till RSI 66, ovan både 50- (244kr) och 200-dagars (223kr) glidande medelvärden. Köp på eventuellt uppbrott föreslås inom affärsintervallet 260-261 kronor med målkurs 288 kronor på medellång sikt. Stop loss anges vid 252 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
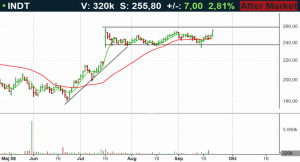
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:

Idag, 07:42
De amerikanska börserna avslutade blandat under tisdagen, där tekniksektorn fortsatte att visa styrka samtidigt som lägre oljepriser bidrog till att dämpa inflationsoron. Nasdaq nådde samtidigt en ny rekordnivå under dagen, medan investerare fortsatt höll ett öga på utvecklingen mellan USA och Iran. Marknaden präglades även av fortsatt osäkerhet kring den amerikanska penningpolitiken efter Federal Reserves räntehöjning förra veckan, samtidigt som den amerikanska tioårsräntan handlades strax under 5 procent. Fokus riktas nu mot veckans möte mellan USA:s president Donald Trump och Kinas president Xi Jinping, där bland annat AI, handel, tullar och sällsynta jordartsmetaller väntas stå på agendan.
Det breda S&P 500-indexet avslutade gårdagen oförändrat samtidigt som Nasdaqs tekniktunga kompositindex ökade 0,5 procent och Dow Jones industriindex tappade 0,4 procent.
Oljepriserna föll under tisdagen efter att ökade flöden av saudisk råolja och återstarten av East-West-pipelinen minskat oron för störningar i det globala utbudet. Saudiarabien har återupptagit driften av pipelinen och väntas samtidigt återuppta exporterna från hamnen i Yanbu, medan oljeflödena genom Hormuzsundet har ökat under de senaste dagarna. Samtidigt dämpades förhoppningarna om snabba diplomatiska framsteg mellan USA och Iran efter att USA:s president Donald Trump uppgett att ett fredsavtal kan dröja till efter de amerikanska mellanårsvalen i november. Iran har samtidigt signalerat att Hormuzsundet kan öppnas inom sju dagar om USA lättar på det militära trycket och häver blockaden mot iranska hamnar, enligt en källa till Reuters. WTI-oljan föll med 2,6 dollar till 89,8 dollar per fat samtidigt som Brentoljan backade 1,9 dollar till 98,5 dollar per fat.
Basmetallerna handlades överlag uppåt, där koppar steg 2,1 procent och nickel ökade 1,1 procent. Tenn steg 0,5 procent, medan zink föll 0,5 procent och bly backade 0,3 procent. Aluminium sjönk 0,1 procent. Guldet föll under tisdagen efter att marknaden i allt högre grad prisat in en mer åtstramande penningpolitik från Federal Reserve men återhämtade till plus senare under kvällen. Marknaden prisar nu in omkring 89 procents sannolikhet för en amerikansk räntehöjning i december, enligt CME Groups FedWatch-verktyg. Samtidigt har flera Fed-ledamöter signalerat behov av ytterligare räntehöjningar för att dämpa inflationen, medan en starkare dollar också pressar guldpriset. Högre räntor minskar samtidigt efterfrågan på det icke-räntebärande guldet. Trots detta steg guldet med 18,1 dollar till 4361,1 dollar per uns.
Bland börsnoterade amerikanska bolag så föll Meta med 0,6 procent efter måndagens starka uppgång som kom till följd av lanseringen av bolagets nya AI-agent Muse. Datortillverkarna HP samt Dell tappade också, ned 2,8 respektive 4,6 procent under gårdagen och bland försvarsbolagen var det också rött där General Dynamics, L3Harris och Lockheed Martin föll med 3,0, 2,9 respektive 2,4 procent. Bland detaljhandlare såg det ljusare ut där Autozone och Home Depot ökade med 3,3 respektive 2,8 procent. Även Lowe’s och Walmart steg med 2,7 respektive 2,5 procent. Slutligen blev Monolithic den största vinnaren på S&P 500 med en uppgång på 8,1 procent.
Den amerikanska tioårsräntan steg 1 punkt till 4,96 procent.
De asiatiska börserna handlas blandat under onsdagen, där fortsatt stark efterfrågan på AI-relaterade produkter ger stöd åt tekniksektorn samtidigt som den geopolitiska utvecklingen står i fokus. I Sydkorea stiger Kospi med runt 0,4 procent, med Samsung upp över 2 procent, medan Taiwanbörsen ökar runt 0,6 procent. Samtidigt riktas blickarna mot USA:s fortsatta samtal med Iran och Kina, där Donald Trump uppgett att samtalen med Iran gjort framsteg men samtidigt hotat med kraftiga åtgärder om en överenskommelse inte nås. AI väntas stå högt på agendan när Donald Trump och Xi Jinping möts senare i veckan, där marknaden hoppas på fortsatt finansiell och teknologisk kontakt mellan länderna. På AI-fronten fortsätter även intresset efter att Metas AI-agent Muse fått ett starkt mottagande bland konsumenter. I Japan har Tokyobörsen stängt för höstdagjämning. Strax efter 07:30 tappar Hongkongs Hang Seng-index med 0,9 procent och Shanghai-indexet i Kina backar 0,3 procent.
På Stockholmsbörsen är det lugnt på rapportfronten. Bland dagens riktkurser höjer Handelsbanken riktkursen för Sweco till 150 kronor (143) och går från behåll till köp, medan Danske Bank sänker AAK till 220 kronor (270) med köp. SEB höjer samtidigt Röko till 2 300 kronor (2250) med köp och DNB Carnegie höjer Beijer Alma till 351 kronor (350) med köp.
På makrofronten inleddes dagen med Singapores konsumentprisindex för augusti klockan 07:00 som följs av preliminära inköpschefsindex från Frankrike klockan 09:15 och Tyskland klockan 09:30. Samtidigt lämnar Indonesiens centralbank räntebesked klockan 09:30. Klockan 10:00 publiceras S&P Globals preliminära samlade inköpschefsindex för euroområdet, följt av ett preliminärt samlat inköpschefsindex från Storbritannien klockan 10:30. Klockan 15:00 lämnar Sydafrika sitt räntebesked, medan USA:s preliminära tillverkningsindex PMI publiceras klockan 15:45. Dagen avslutas klockan 16:30 med statistik över USA:s råoljelager.
OMXS30 handlades upp 0,87 procent igår och stängde vid 3335,94 punkter. YTD är OMXS30 upp 15,71 procent. Index handlas mellan neutrala och överköpta kursnivåer till RSI 60, ovan både 50- (3259 punkter) och 200-dagars (3104 punkter) glidande medelvärden.
Indutrade laddar för uppbrott
Indutrade-aktien handlas i positiv huvudtrend. Aktien har rört sig inom konsolideringsintervallet 240-260 kronor under en tid. Aktien är intressant inför test av motståndet vid 260 kronor. Bryter aktien upp, utlyses köpsignal och vidare uppgångar indikeras. Sker uppbrottet under tilltagande omsättning, förstärker det signalvärdet i kursrörelsen. I skrivande stund handlas aktien omkring överköpta kursnivåer till RSI 66, ovan både 50- (244kr) och 200-dagars (223kr) glidande medelvärden. Köp på eventuellt uppbrott föreslås inom affärsintervallet 260-261 kronor med målkurs 288 kronor på medellång sikt. Stop loss anges vid 252 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:
Aktieanalys
Pensionsfonder


Aktieanalys
Pensionsfonder
1 DAG %
Senast
OMX Stockholm 30
0,28%
(09:02)
OMX Stockholm 30
1 DAG %
Senast
3 344,58


