Börsen idag: Öppning i dur väntas

Idag, 07:44
Idag, 07:44
De amerikanska börserna avslutade gårdagen nedåt för andra dagen i rad sedan de stigande marknadsräntorna fortsatte att tynga riskaptiten inför veckans inflations- och arbetsmarknadsdata, även om indexen hämtade tillbaka en del av nedgångarna mot slutet. De korta amerikanska räntorna vände ned sedan oljepriset backat på tecken på en återhämtning i exporten från Mellanöstern, samtidigt som New York Fed-chefen John Williams uppgav att centralbanken har tid att väga in datan innan nästa räntebesked, vilket fick den prissatta sannolikheten för en höjning i oktober att falla till runt 50 procent från nära 70 tidigare under sessionen. På makrofronten sjönk antalet lediga jobb enligt JOLTS-rapporten till 7,079 miljoner i augusti från 7,335 miljoner månaden före, under väntade 7,23 miljoner, medan hushållens förtroende enligt Conference Boards index rasade till sin lägsta nivå på nära tolv och ett halvt år. När klockan ringde till stängning hade det breda S&P 500-indexet sjunkit 0,2 procent medan Dow Jones industriindex backade 0,3 procent och Nasdaqs tekniktunga kompositindex tappade 0,1 procent.
Oljepriserna föll under tisdagen efter tecken på att oljeexporten från Mellanöstern återhämtar sig. Saudiarabien återupptog lastningen av olja från hamnen i Yanbu efter att East-West-pipelinen åter tagits i drift, samtidigt som exporten från regionens oljeproducenter steg till den högsta nivån sedan kriget mellan USA och Israel mot Iran inleddes i slutet av februari. Samtidigt fortsatte marknaden att följa de pågående kontakterna mellan USA och Iran, där Donald Trump förnekade uppgifter om att USA erbjudit Iran eftergifter för att få ett slut på kriget. WTI-oljan föll med 3,3 dollar till 89,3 dollar per fat samtidigt som Brentoljan backade 2,4 dollar till 102,9 dollar per fat.
Basmetallerna handlades överlag nedåt, där nickel föll 1,6 procent och aluminium backade 1,2 procent. Tenn sjönk 1,0 procent, medan bly tappade 0,4 procent och koppar backade 0,2 procent. Zink gick mot strömmen och steg 0,1 procent. Guldet återhämtade sig något under tisdagen efter den kraftiga nedgången i måndags, men hölls fortsatt tillbaka av stigande förväntningar på ytterligare räntehöjningar från Federal Reserve. Marknaden prisar enligt CME Groups FedWatch-verktyg in en sannolikhet på omkring 50 procent för en räntehöjning i oktober och 92 procent i december. Samtidigt steg dollarn mot den högsta nivån på flera månader och de amerikanska långräntorna förblev höga, vilket ökade alternativkostnaden för att hålla den icke-räntebärande ädelmetallen. Investerarnas fokus riktas nu mot onsdagens inflationsstatistik i form av PCE-prisindex samt fredagens arbetsmarknadsrapport. Guldet steg med 65,9 dollar till 4180,8 dollar per uns.
Bland börsnoterade amerikanska bolag steg Oracle 3,9 procent sedan mjukvarubolaget presenterat en ny AI-agent som ska utföra komplexa arbetsuppgifter kostnadseffektivt i stor skala. Bland de stora teknikbolagen steg Meta 3,2 procent trots att OpenAI lanserat en alltid aktiv agent som utmanar Metas nysläppta Muse, medan Apple backade 2,7 procent och övriga Magnificent 7-bolag rörde sig mindre. Bland AI-bolagen klättrade Broadcom och Micron 1,6 respektive 1,1 procent. Vidare rusade kryssningsrederiet Carnival 13,4 procent efter oväntat starka kvartalssiffror och ett starkt bokningsläge inför nästa säsong, medan begagnatbilskedjan CarMax lyfte 4,7 procent på högre vinst och intäkter för det andra kvartalet. På nedsidan rasade kreditvärderingsbolaget Fair Isaac 26,7 procent sedan bostadsmyndigheten FHFA meddelat att Fannie Mae och Freddie Mac går över till en enhetlig prissättningsmodell.
Den amerikanska tioårsräntan föll 1 punkt till 5,23 procent.
De asiatiska börserna handlas överlag uppåt under onsdagen, där fortsatt starkt intresse för AI-investeringar och kapitalanskaffningar inom bland annat halvledare och datacenter ger stöd åt tekniksektorn. Asiatiska bolag har hittills i år tagit in 327,1 miljarder dollar genom aktieaffärer, en ökning med 53 procent från föregående år, där AI-relaterade investeringar står för en stor del av uppgången. Samtidigt visar japansk statistik att industriproduktionen oväntat föll 1,7 procent i augusti, vilket var den andra månaden i rad med nedgång och kan få betydelse för Bank of Japans kommande räntebeslut. I Japan stiger Softbank med runt 6,6 procent under morgonen samtidigt som Samsung backar runt 1,5 procent och SK Hynix ökar med runt 0,9 i Sydkorea. Strax efter 07:30 backar Hongkongs Hang Seng-index med 0,1 procent, Tokyos Nikkei 225-index stiger 1,2 procent och Shanghai-indexet i Kina stiger 0,2 procent.
På Stockholmsbörsen rapporterar SkiStar där nettoomsättningen under perioden juni-augusti blev 292 miljoner kronor jämfört med 226 miljoner kronor året innan. Rörelseresultatet blev 274 miljoner kronor jämfört med 310 miljoner kronor i fjol. Bland dagens färska aktierekommendationer sänker Nordea riktkursen för Invisio till 340 kronor (350) med köp, medan DNB Carnegie sänker Hufvudstaden till 120 kronor (125) med behåll. Danske Bank höjer samtidigt Boozt till 165 kronor (160) med behåll och Deutsche Bank höjer Epiroc till 270 kronor (260) med behåll.
På makrofronten inleddes dagen klockan 03:30 med Kinas inköpschefsindex för tillverkningssektorn i september. Klockan 08:00 publiceras Storbritanniens BNP och bytesbalans för det andra kvartalet, samtidigt som svensk och tysk detaljhandelsstatistik för augusti presenteras. Klockan 08:45 följer fransk konsumtionsstatistik för augusti, medan tyska arbetslöshetssiffror för september publiceras klockan 09:55. Klockan 14:30 riktas blickarna mot USA där PCE-prisindex för augusti och BNP för det andra kvartalet presenteras. Dagen avslutas klockan 16:30 med amerikansk statistik över råoljelagren.
OMXS30 handlades upp 0,18 procent igår och stängde vid 3286,19 punkter. YTD är OMXS30 upp 13,99 procent. Index handlas omkring neutrala kursnivåer till RSI 51, ovan både 50- (3274 punkter) och 200-dagars (3116 punkter) glidande medelvärden.
Beijer Alma vid stöd
Beijer Alma-aktien handlas i en underliggande positiv trend. Aktien är intressant ur ett tekniskt perspektiv omkring det psykologiskt viktiga stödet vid 300 kronor. I skrivande stund handlas aktien omkring neutrala kursnivåer till RSI 52, ovan både 50- (298kr) och 200-dagars (281kr) glidande medelvärden. Köp omkring stödet för en sund balans mellan risk och potentiell avkastning. Köp föreslås inom affärsintervallet 300-301 kronor med målkurs 332 kronor på medellång sikt. Stop loss anges vid 290 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
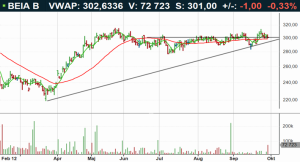
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:

Idag, 07:44
De amerikanska börserna avslutade gårdagen nedåt för andra dagen i rad sedan de stigande marknadsräntorna fortsatte att tynga riskaptiten inför veckans inflations- och arbetsmarknadsdata, även om indexen hämtade tillbaka en del av nedgångarna mot slutet. De korta amerikanska räntorna vände ned sedan oljepriset backat på tecken på en återhämtning i exporten från Mellanöstern, samtidigt som New York Fed-chefen John Williams uppgav att centralbanken har tid att väga in datan innan nästa räntebesked, vilket fick den prissatta sannolikheten för en höjning i oktober att falla till runt 50 procent från nära 70 tidigare under sessionen. På makrofronten sjönk antalet lediga jobb enligt JOLTS-rapporten till 7,079 miljoner i augusti från 7,335 miljoner månaden före, under väntade 7,23 miljoner, medan hushållens förtroende enligt Conference Boards index rasade till sin lägsta nivå på nära tolv och ett halvt år. När klockan ringde till stängning hade det breda S&P 500-indexet sjunkit 0,2 procent medan Dow Jones industriindex backade 0,3 procent och Nasdaqs tekniktunga kompositindex tappade 0,1 procent.
Oljepriserna föll under tisdagen efter tecken på att oljeexporten från Mellanöstern återhämtar sig. Saudiarabien återupptog lastningen av olja från hamnen i Yanbu efter att East-West-pipelinen åter tagits i drift, samtidigt som exporten från regionens oljeproducenter steg till den högsta nivån sedan kriget mellan USA och Israel mot Iran inleddes i slutet av februari. Samtidigt fortsatte marknaden att följa de pågående kontakterna mellan USA och Iran, där Donald Trump förnekade uppgifter om att USA erbjudit Iran eftergifter för att få ett slut på kriget. WTI-oljan föll med 3,3 dollar till 89,3 dollar per fat samtidigt som Brentoljan backade 2,4 dollar till 102,9 dollar per fat.
Basmetallerna handlades överlag nedåt, där nickel föll 1,6 procent och aluminium backade 1,2 procent. Tenn sjönk 1,0 procent, medan bly tappade 0,4 procent och koppar backade 0,2 procent. Zink gick mot strömmen och steg 0,1 procent. Guldet återhämtade sig något under tisdagen efter den kraftiga nedgången i måndags, men hölls fortsatt tillbaka av stigande förväntningar på ytterligare räntehöjningar från Federal Reserve. Marknaden prisar enligt CME Groups FedWatch-verktyg in en sannolikhet på omkring 50 procent för en räntehöjning i oktober och 92 procent i december. Samtidigt steg dollarn mot den högsta nivån på flera månader och de amerikanska långräntorna förblev höga, vilket ökade alternativkostnaden för att hålla den icke-räntebärande ädelmetallen. Investerarnas fokus riktas nu mot onsdagens inflationsstatistik i form av PCE-prisindex samt fredagens arbetsmarknadsrapport. Guldet steg med 65,9 dollar till 4180,8 dollar per uns.
Bland börsnoterade amerikanska bolag steg Oracle 3,9 procent sedan mjukvarubolaget presenterat en ny AI-agent som ska utföra komplexa arbetsuppgifter kostnadseffektivt i stor skala. Bland de stora teknikbolagen steg Meta 3,2 procent trots att OpenAI lanserat en alltid aktiv agent som utmanar Metas nysläppta Muse, medan Apple backade 2,7 procent och övriga Magnificent 7-bolag rörde sig mindre. Bland AI-bolagen klättrade Broadcom och Micron 1,6 respektive 1,1 procent. Vidare rusade kryssningsrederiet Carnival 13,4 procent efter oväntat starka kvartalssiffror och ett starkt bokningsläge inför nästa säsong, medan begagnatbilskedjan CarMax lyfte 4,7 procent på högre vinst och intäkter för det andra kvartalet. På nedsidan rasade kreditvärderingsbolaget Fair Isaac 26,7 procent sedan bostadsmyndigheten FHFA meddelat att Fannie Mae och Freddie Mac går över till en enhetlig prissättningsmodell.
Den amerikanska tioårsräntan föll 1 punkt till 5,23 procent.
De asiatiska börserna handlas överlag uppåt under onsdagen, där fortsatt starkt intresse för AI-investeringar och kapitalanskaffningar inom bland annat halvledare och datacenter ger stöd åt tekniksektorn. Asiatiska bolag har hittills i år tagit in 327,1 miljarder dollar genom aktieaffärer, en ökning med 53 procent från föregående år, där AI-relaterade investeringar står för en stor del av uppgången. Samtidigt visar japansk statistik att industriproduktionen oväntat föll 1,7 procent i augusti, vilket var den andra månaden i rad med nedgång och kan få betydelse för Bank of Japans kommande räntebeslut. I Japan stiger Softbank med runt 6,6 procent under morgonen samtidigt som Samsung backar runt 1,5 procent och SK Hynix ökar med runt 0,9 i Sydkorea. Strax efter 07:30 backar Hongkongs Hang Seng-index med 0,1 procent, Tokyos Nikkei 225-index stiger 1,2 procent och Shanghai-indexet i Kina stiger 0,2 procent.
På Stockholmsbörsen rapporterar SkiStar där nettoomsättningen under perioden juni-augusti blev 292 miljoner kronor jämfört med 226 miljoner kronor året innan. Rörelseresultatet blev 274 miljoner kronor jämfört med 310 miljoner kronor i fjol. Bland dagens färska aktierekommendationer sänker Nordea riktkursen för Invisio till 340 kronor (350) med köp, medan DNB Carnegie sänker Hufvudstaden till 120 kronor (125) med behåll. Danske Bank höjer samtidigt Boozt till 165 kronor (160) med behåll och Deutsche Bank höjer Epiroc till 270 kronor (260) med behåll.
På makrofronten inleddes dagen klockan 03:30 med Kinas inköpschefsindex för tillverkningssektorn i september. Klockan 08:00 publiceras Storbritanniens BNP och bytesbalans för det andra kvartalet, samtidigt som svensk och tysk detaljhandelsstatistik för augusti presenteras. Klockan 08:45 följer fransk konsumtionsstatistik för augusti, medan tyska arbetslöshetssiffror för september publiceras klockan 09:55. Klockan 14:30 riktas blickarna mot USA där PCE-prisindex för augusti och BNP för det andra kvartalet presenteras. Dagen avslutas klockan 16:30 med amerikansk statistik över råoljelagren.
OMXS30 handlades upp 0,18 procent igår och stängde vid 3286,19 punkter. YTD är OMXS30 upp 13,99 procent. Index handlas omkring neutrala kursnivåer till RSI 51, ovan både 50- (3274 punkter) och 200-dagars (3116 punkter) glidande medelvärden.
Beijer Alma vid stöd
Beijer Alma-aktien handlas i en underliggande positiv trend. Aktien är intressant ur ett tekniskt perspektiv omkring det psykologiskt viktiga stödet vid 300 kronor. I skrivande stund handlas aktien omkring neutrala kursnivåer till RSI 52, ovan både 50- (298kr) och 200-dagars (281kr) glidande medelvärden. Köp omkring stödet för en sund balans mellan risk och potentiell avkastning. Köp föreslås inom affärsintervallet 300-301 kronor med målkurs 332 kronor på medellång sikt. Stop loss anges vid 290 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:
Rekar
Hemnet
Fonder
Rekar
Hemnet
Fonder
1 DAG %
Senast
OMX Stockholm 30
0,00%
(vid stängning)
Boränta
Idag, 08:28
Skandia höjer bundna bolåneräntor
Löner
Idag, 08:25
Lönerna ökade 2,9% i juli
OMX Stockholm 30
1 DAG %
Senast
3 286,19


