Börsen idag: Öppning i moll väntas

18 september, 08:13
18 september, 08:13
De amerikanska börserna avslutade torsdagen tydligt uppåt efter att fallande oljepriser, sjunkande statsobligationsräntor och stark arbetsmarknadsdata hjälpt investerare att lägga onsdagens räntehöjning bakom sig. Antalet arbetslöshetsansökningar föll nära intill de lägsta nivåerna sedan 1969, vilket underbyggde Fed-chefen Kevin Warshs uttalande att ekonomin är stark och att prisstabilitet inte behöver ske på bekostnad av jobben. Vidare menade Bob Edwards på Edwards Asset Management att torsdagens uppgång speglade att onsdagens fall varit en överreaktion, vilket skapade ett köptillfälle. På makrofronten väntas USA skjuta upp en planerad tull på 7,5 procent mot Kina till efter nästa veckas toppmöte mellan Trump och Xi Jinping. Enligt Bloomberg är tullen kopplad till anklagelser om Kinas överkapacitet inom tillverkningsindustrin. Därtill meddelade det amerikanska utrikesdepartementet kongressen planer på att sälja upp till 48 stridsflygplan av modellen F-35 från Lockheed Martin till Saudiarabien, en affär värd 24,3 miljarder dollar motsvarande 238,7 miljarder kronor. När klockan ringde till stängning hade det breda S&P 500-indexet stigit 1,1 procent medan Nasdaqs tekniktunga kompositindex och Dow Jones industriindex steg 1,7 respektive 0,6 procent.
Oljan föll för andra dagen i rad men stannade över 100 dollar per fat sedan oron för utbudsstörningar i Mellanöstern lättat något. Bakom lättnaden låg ökad råoljeförsörjning via Oman och Saudiarabiens arbete med att återställa den skadade East-West-pipelinen, där omkring halva kapaciteten uppges kunna vara tillbaka inom dagar. Ett långvarigt stopp skulle enligt råvaruhandlare kunna slå ut så mycket som 4 procent av det globala oljeutbudet. Samtidigt förblev marknaden stram, med fallande tankfartygstrafik genom Hormuzsundet och fortsatta spänningar mellan Saudiarabien och iranstödda Houthirörelsen, vilket begränsade prisnedgången. WTI-oljan sjönk 1,1 dollar till 101,3 dollar per fat, medan Brentoljan föll 1,7 dollar till 104,1 dollar per fat
Basmetallerna handlades genomgående uppåt under torsdagen, där zink ledde uppgången med en ökning på 2,0 procent. Därefter följde koppar som klättrade 1,7 procent medan bly och tenn steg 1,5 respektive 0,9 procent. Slutligen ökade aluminium 0,8 procent och nickel steg 0,7 procent. Guldet handlades uppåt under torsdagen och återhämtade sig från den lägsta nivån på nära sex veckor. David Meger, chef för metallhandel på High Ridge Futures, pekade på guldets nästintill inversa förhållande till energipriserna och menade att de fallande oljepriserna lättat på det inflationstryck som pressat guldmarknaden. Därtill gav en svagare dollar stöd. Marknaden förutspår en sannolikhet på 53,1 procent för ytterligare en räntehöjning till 4,00–4,25 procent vid nästa möte den 28 oktober, enligt CME Groups FedWatch-verktyg. Guldet steg med 82,3 dollar till 4 346,1 dollar per uns.
Bland börsnoterade amerikanska bolag upplevde halvledarsektorn en glad uppgång. Nvidia steg 2,5 procent sedan vd:n Jensen Huang uppgett att chipförsäljningen kan fördubblas det kommande året om efterfrågan kan mötas. Den officiella prognosen från föregående månad ligger på 70 procents tillväxt för året. Vidare steg Intel och Broadcom 7,7 respektive 2,3 procent. Även övriga magnifika sju-bolag avancerade, där Alphabet, Apple, Tesla, Amazon, Microsoft och Meta Platforms steg mellan 1,3 och 2,3 procent. Därtill lyfte Arm 8,6 procent efter att vd:n Rene Haas sagt till CNBC att bolaget kan möta efterfrågan på sitt nya datacenterchip. Sedermera klättrade Generac 18,0 procent efter ha slutit ett avtal om att leverera reservkraftgeneratorer till Amazons datacenter värt inledningsvis 2,4 miljarder dollar. Slutligen inledde Morgan Stanley bevakning av SiTime med rekommendationen övervikt, där aktien steg 9,0 procent.
Den amerikanska tioåringen sjönk 9 punkter till 4,93 procent.
De asiatiska börserna handlas brett uppåt samtidigt som investerare väger in att allt fler centralbanker skärper kampen mot inflationen. Sydkoreanska Kospi leder uppgången och stiger drygt 2 procent. Minneschiptillverkaren SK Hynix stiger omkring 4,5 procent och elektronik- och halvledarjätten Samsung Electronics drygt 3,0 procent. I Hongkong lyfter datortillverkaren Lenovo omkring 7,5 procent. Den japanska elektronikkoncernen Sony går däremot mot strömmen och faller omkring 2,0 procent. På makrofronten höjde Bank of Japan som väntat styrräntan till 1,25 procent, vilket är den högsta nivån sedan 1995. Vid 07:00 svensk tid är Hang Seng-indexet i Hongkong upp 0,7 procent medan Tokyos Nikkei 225 stiger 1,7 procent och Shanghai-indexet i Kina klättrar 1,0 procent.
På Stockholmsbörsen är det lugnt på rapportfronten. Bland dagens färska rekar höjer SEB riktkursen för Medicover till 315 kronor (290) och upprepar köp. Vidare höjer Barclays riktkursen för Assa Abloy till 467 kronor (459) samtidigt som Barclays sänker riktkursen för Beijer Ref till 170 kronor (172) där övervikt behålls för vardera. Fortsättningsvis höjer JP Morgan riktkursen för SKF till 245 kronor (230) med bibehållen undervikt. Slutligen sänker JP Morgan riktkursen för Alfa Laval till 578 kronor (585) med rekommendationen neutral.
På makrofronten inleds dagen klockan 08:00 när Storbritannien presenterar siffror för detaljhandeln i augusti. Samma tid redovisar även Tyskland sitt producentprisindex för samma månad. Dagen fortsätter sedan i USA med industriproduktion för augusti klockan 15:15 och de ledande indikatorerna för augusti klockan 16:00. Slutligen redovisas Baker Hughes veckovisa oljeriggräkning klockan 19:00.
OMXS30 handlades upp 1,25 procent igår och stängde vid 3291,30 punkter. YTD är OMXS30 upp 14,16 procent. Index handlas omkring neutrala kursnivåer till RSI 55, ovan både 50- (3251 punkter) och 200-dagars (3096 punkter) glidande medelvärden.
Industrivärden laddar för uppbrott
Industrivärden-aktien handlas i en positiv huvudtrend. Aktien är intressant inför test av motståndet vid 550 kronor. Bryter aktien upp, utlyses köpsignal och vidare uppgångar indikeras. Sker uppbrottet under tilltagande omsättning, förstärker det signalvärdet i kursrörelsen. I skrivande stund handlas aktien omkring neutrala kursnivåer till RSI 55, ovan både 50- (538kr) och 200-dagars (490kr) glidande medelvärden. Köp på eventuellt uppbrott föreslås inom affärsintervallet 550-551 kronor med målkurs 610 kronor på medellång sikt. Stop loss anges vid 530 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
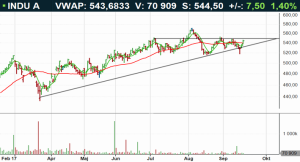
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:

18 september, 08:13
De amerikanska börserna avslutade torsdagen tydligt uppåt efter att fallande oljepriser, sjunkande statsobligationsräntor och stark arbetsmarknadsdata hjälpt investerare att lägga onsdagens räntehöjning bakom sig. Antalet arbetslöshetsansökningar föll nära intill de lägsta nivåerna sedan 1969, vilket underbyggde Fed-chefen Kevin Warshs uttalande att ekonomin är stark och att prisstabilitet inte behöver ske på bekostnad av jobben. Vidare menade Bob Edwards på Edwards Asset Management att torsdagens uppgång speglade att onsdagens fall varit en överreaktion, vilket skapade ett köptillfälle. På makrofronten väntas USA skjuta upp en planerad tull på 7,5 procent mot Kina till efter nästa veckas toppmöte mellan Trump och Xi Jinping. Enligt Bloomberg är tullen kopplad till anklagelser om Kinas överkapacitet inom tillverkningsindustrin. Därtill meddelade det amerikanska utrikesdepartementet kongressen planer på att sälja upp till 48 stridsflygplan av modellen F-35 från Lockheed Martin till Saudiarabien, en affär värd 24,3 miljarder dollar motsvarande 238,7 miljarder kronor. När klockan ringde till stängning hade det breda S&P 500-indexet stigit 1,1 procent medan Nasdaqs tekniktunga kompositindex och Dow Jones industriindex steg 1,7 respektive 0,6 procent.
Oljan föll för andra dagen i rad men stannade över 100 dollar per fat sedan oron för utbudsstörningar i Mellanöstern lättat något. Bakom lättnaden låg ökad råoljeförsörjning via Oman och Saudiarabiens arbete med att återställa den skadade East-West-pipelinen, där omkring halva kapaciteten uppges kunna vara tillbaka inom dagar. Ett långvarigt stopp skulle enligt råvaruhandlare kunna slå ut så mycket som 4 procent av det globala oljeutbudet. Samtidigt förblev marknaden stram, med fallande tankfartygstrafik genom Hormuzsundet och fortsatta spänningar mellan Saudiarabien och iranstödda Houthirörelsen, vilket begränsade prisnedgången. WTI-oljan sjönk 1,1 dollar till 101,3 dollar per fat, medan Brentoljan föll 1,7 dollar till 104,1 dollar per fat
Basmetallerna handlades genomgående uppåt under torsdagen, där zink ledde uppgången med en ökning på 2,0 procent. Därefter följde koppar som klättrade 1,7 procent medan bly och tenn steg 1,5 respektive 0,9 procent. Slutligen ökade aluminium 0,8 procent och nickel steg 0,7 procent. Guldet handlades uppåt under torsdagen och återhämtade sig från den lägsta nivån på nära sex veckor. David Meger, chef för metallhandel på High Ridge Futures, pekade på guldets nästintill inversa förhållande till energipriserna och menade att de fallande oljepriserna lättat på det inflationstryck som pressat guldmarknaden. Därtill gav en svagare dollar stöd. Marknaden förutspår en sannolikhet på 53,1 procent för ytterligare en räntehöjning till 4,00–4,25 procent vid nästa möte den 28 oktober, enligt CME Groups FedWatch-verktyg. Guldet steg med 82,3 dollar till 4 346,1 dollar per uns.
Bland börsnoterade amerikanska bolag upplevde halvledarsektorn en glad uppgång. Nvidia steg 2,5 procent sedan vd:n Jensen Huang uppgett att chipförsäljningen kan fördubblas det kommande året om efterfrågan kan mötas. Den officiella prognosen från föregående månad ligger på 70 procents tillväxt för året. Vidare steg Intel och Broadcom 7,7 respektive 2,3 procent. Även övriga magnifika sju-bolag avancerade, där Alphabet, Apple, Tesla, Amazon, Microsoft och Meta Platforms steg mellan 1,3 och 2,3 procent. Därtill lyfte Arm 8,6 procent efter att vd:n Rene Haas sagt till CNBC att bolaget kan möta efterfrågan på sitt nya datacenterchip. Sedermera klättrade Generac 18,0 procent efter ha slutit ett avtal om att leverera reservkraftgeneratorer till Amazons datacenter värt inledningsvis 2,4 miljarder dollar. Slutligen inledde Morgan Stanley bevakning av SiTime med rekommendationen övervikt, där aktien steg 9,0 procent.
Den amerikanska tioåringen sjönk 9 punkter till 4,93 procent.
De asiatiska börserna handlas brett uppåt samtidigt som investerare väger in att allt fler centralbanker skärper kampen mot inflationen. Sydkoreanska Kospi leder uppgången och stiger drygt 2 procent. Minneschiptillverkaren SK Hynix stiger omkring 4,5 procent och elektronik- och halvledarjätten Samsung Electronics drygt 3,0 procent. I Hongkong lyfter datortillverkaren Lenovo omkring 7,5 procent. Den japanska elektronikkoncernen Sony går däremot mot strömmen och faller omkring 2,0 procent. På makrofronten höjde Bank of Japan som väntat styrräntan till 1,25 procent, vilket är den högsta nivån sedan 1995. Vid 07:00 svensk tid är Hang Seng-indexet i Hongkong upp 0,7 procent medan Tokyos Nikkei 225 stiger 1,7 procent och Shanghai-indexet i Kina klättrar 1,0 procent.
På Stockholmsbörsen är det lugnt på rapportfronten. Bland dagens färska rekar höjer SEB riktkursen för Medicover till 315 kronor (290) och upprepar köp. Vidare höjer Barclays riktkursen för Assa Abloy till 467 kronor (459) samtidigt som Barclays sänker riktkursen för Beijer Ref till 170 kronor (172) där övervikt behålls för vardera. Fortsättningsvis höjer JP Morgan riktkursen för SKF till 245 kronor (230) med bibehållen undervikt. Slutligen sänker JP Morgan riktkursen för Alfa Laval till 578 kronor (585) med rekommendationen neutral.
På makrofronten inleds dagen klockan 08:00 när Storbritannien presenterar siffror för detaljhandeln i augusti. Samma tid redovisar även Tyskland sitt producentprisindex för samma månad. Dagen fortsätter sedan i USA med industriproduktion för augusti klockan 15:15 och de ledande indikatorerna för augusti klockan 16:00. Slutligen redovisas Baker Hughes veckovisa oljeriggräkning klockan 19:00.
OMXS30 handlades upp 1,25 procent igår och stängde vid 3291,30 punkter. YTD är OMXS30 upp 14,16 procent. Index handlas omkring neutrala kursnivåer till RSI 55, ovan både 50- (3251 punkter) och 200-dagars (3096 punkter) glidande medelvärden.
Industrivärden laddar för uppbrott
Industrivärden-aktien handlas i en positiv huvudtrend. Aktien är intressant inför test av motståndet vid 550 kronor. Bryter aktien upp, utlyses köpsignal och vidare uppgångar indikeras. Sker uppbrottet under tilltagande omsättning, förstärker det signalvärdet i kursrörelsen. I skrivande stund handlas aktien omkring neutrala kursnivåer till RSI 55, ovan både 50- (538kr) och 200-dagars (490kr) glidande medelvärden. Köp på eventuellt uppbrott föreslås inom affärsintervallet 550-551 kronor med målkurs 610 kronor på medellång sikt. Stop loss anges vid 530 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:
Analys
Privatekonomi
Stegra
Rekar

Hemnet

29 september, 07:51
Här är dagens aktierekar
Analys
Privatekonomi
Stegra
1 DAG %
Senast
OMX Stockholm 30
−0,52%
(vid stängning)
OMX Stockholm 30
1 DAG %
Senast
3 268,98