Budspekulationer kring B&O
Bang & Olufsen, tillverkare av slick och väldesignad hemelektronik, söker aktivt efter en köpare. Varumärket väger mycket tungt men osäkerheten kring framtiden är fortfarande stor.

27 januari, 2015
Bang & Olufsen, tillverkare av slick och väldesignad hemelektronik, söker aktivt efter en köpare. Varumärket väger mycket tungt men osäkerheten kring framtiden är fortfarande stor.
27 januari, 2015
Danska Bang & Olufsen tillverkar mediaanläggningar med samma kvalitet och precision som ett schweiziskt urverk. Sortimentet innehåller stereoanläggningar, tv-apparater och på senare år har produktportföljen breddats med portabla musikspelare och hörlurar.
Varumärket är ett av de starkaste i sin genre och attraktionskraften hos de väldesignade produkterna är enorm. I alla fall till dess att en presumtiv spekulant vågat fråga vad det står på prislappen.
TV-apparater och musikspelare blir generellt bara billigare och billigare, det råder ingen brist på tillverkare och prispressen inom industrin har drivit flera återförsäljare till konkurs. Men någon prispress gäller inte i Bang Olufsen-butiken och bli inte förvånad om notan för ett av B&O:s mer avancerade mediasystem landar på närmare hundratusen kronor.
Åren går och produkterna är likt klassiska designmöbler ständigt lika vackra, men likförbannat går den tekniska utvecklingen i raketfart. Det skiljer B&O:s produkter från annan dyr design och kanske är det bolaget akilleshäl. Precis som hos andra tillverkare är marginalerna under press. Bruttomarginalen i sista kvartalet på 35 procent var 8,5 procentenheter lägre än samma period året innan.
I B&O:s fall beror marginalpressen på produktionsproblem i TV-segmentet som gett förseningar av nya modeller och minskad försäljning av de marginalstarka stereoanläggningar som ofta säljs som ett komplement till TV-apparaterna.
Bolaget har ett brutet räkenskapsår och verksamhetsårets andra kvartal var försäljningen 8 procent svagare år mot år och EBIT-marginalen sjönk till minus 12,5 procent. Produktionsproblemen som bidragit till lägre marginalerna och sämre försäljning ska nu vara lösta och ledningen förväntar sig trots ett svagt andra kvartal hög ensiffrig omsättningstillväxt för helåret.
Verksamheten är delad i fyra affärsområden, där det största Audio-Video (AV) står för närmare 60 procent av omsättningen. Därefter följer försäljning till bilindustrin (Automotive) som står för cirka 20 procent och det fräschaste affärsområdet B&O Play som bidrar med knappt 20 procent.
Försäljningen av Audio-Video sker exklusivt i det egna nätet av 541 butiker runt om i världen. Play-produkterna säljs hos närmare 200 utvalda återförsäljare via ett butik-i-butik koncept. För första gången sedan 2007 ökar antalet egna butiker och återförsäljare och det tolkas som en tidig signal på att saker och ting kan komma att vända för företaget – om det vill sig väl.
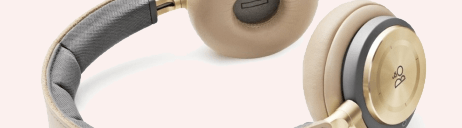
Play-konceptet som består av lyxiga hörlurar och enklare musikanläggningar för att strömma musik. Även dessa är dyra men ändå överkomliga för en större kundgrupp. Affärsområdet har potential då starka trender inom portabelt ljud talar för dyrare kvalitetsprodukter.
Automotive backade under senaste kvartalet, men ledningen talar ändå om en stabilisering av utsikterna. Men även inom det här segmentet vänder sig B&O till en smal kundgrupp med ett osentimentalt förhållande till pengar. En av tyska BMW:s toppmodeller, X5, kan utrustas med dansk stereoanläggning för den nätta prislappen 37 000 kronor. Men kom ihåg att det handlar om en bil för ungefär 800 000 kronor.
Att underhålla ett starkt varumärke som B&O är långt ifrån gratis. Distribution och marknadsföring presenteras som en klumpsumma i redovisningen och uppgår till närmare 30 procent av den årliga omsättningen.
Idag värderas varje försäljningskrona till knappt 60 öre. Det låter attraktivt men bolaget riskerar att göra en ganska ordentlig förlust innevarande räkenskapsår.
Hur man än vänder och vrider på det hela så har bolaget lång väg att vandra innan vi vågar tala om hygglig lönsamhet. Marknadsföring via sociala medier ska ökas och produkterna inom Play-segmentet lämpar sig utmärkt för den typen av marknadsaktiviteter.
Dessutom byggs Play-portföljen ut och inkluderar numer även en TV-apparat i två storlekar. Prislappen är likt övriga produkter fortfarande skyhög men en TV för cirka 25 000 kronor går kanske ändå att smälta för den som suktar efter B&O-design till det i övrigt så stilsäkra hemmet. Men TV:n har väldigt speciell design och känns klumpig, risken är att den inte alls blir någon försäljningssuccé.
Nyckeln till framgång tror vi istället är fortsatt breddning av Play-segmentet och att bolaget anammar samma tankesätt som inom bilindustrin. Minst två tyska premiumbilmärken har lyckats behålla sin stjärnglans genom att erbjuda dyra och exklusiva bilar med hög innovationshöjd och samtidigt tjäna pengar på bulkförsäljning av enklare modeller som rider på lyxbilarnas status och vill-ha begär.
Affärsmodellen bygger på en fin balansgång och tillåter inte att man tummar för mycket på kvaliteten i de enklare modellerna. Även lyxigare modehus saluför enklare produkter med hiskeliga marginaler, såsom nyckelringar och t-shirts med tryck.
Det talas om att Bang & Olufsen aktivt letar efter en köpare och kanske är en stor teknikstark ägare precis vad som behövs. Det skulle ge skalfördelar och större möjlighet att sälja fler premiumprodukter med Bang Olufsen-logga i ett något lägre prissegment än dagens topprodukter.
Sannolikhet för ett uppköp saknas inte men frågan är hur mycket någon kan tänkas vara beredd att betala för varumärket. Tar vi hjälp av Factsets samlade prognoser tror snittanalytikern att bolaget om två år kan tjäna nästan 3 danska kronor per aktie och givet den avlägsna prognosen värderas aktien till p/e 14 på den framtida vinsten. Det motsvarar en nettomarginal på närmare 3 procent, ett snäpp vassare än rådande lönsamhet men betydligt lägre än under glansdagarna åren 2004-2006.
Kan en köpare vara beredd att betala p/e 20 på vinstprognosen för räkenskapsåret som avslutas 2017 så kan ett bud mycket väl komma in i storleksordningen 55-60 kronor per aktie. Men än så länge greppar vi efter halmstrån. Räkenskapsåret 2014/2015 blir sannolikt bolagets tredje förlustår i följd och det krävs små störningar för att analytikernas framtidsutsikter ska gå i kras. Addera därtill stenhård konkurrens från andra premiummärken som amerikanska Bose och Harman Kardon.
Är det då läge att köpa aktien på ren budspekulation? Kanske, men aktien har stigit 15 procent på ägarspekulationerna. Att bolaget söker ny ägare indikerar också att ledningen långsiktigt inte tror sig klara av att göra stordåd på egen hand och precis som styrelseordförande Ole Andersen sa för några veckor sedan är Bang & Olufsens verksamhet för liten i dagsläget för att stå självständig.
Frånsett budryktet känns det väl spekulativt att tala om en vändning och även om kalkylerna för framtiden blir verklighet tror vi hos ha råd att invänta tydligare signaler.
Vill man inte köpa aktien på ren och skär spekulation så är det en bättre idé att avvakta och utvärdera resultatet av räkenskapsårets tredje kvartal. Vi förhåller hos därför neutrala till Bang Olufsen.
Volvo Cars
Aktieanalys
Rapporter
Handelsbanken
Volvo Cars
Aktieanalys
Rapporter
Handelsbanken
1 DAG %
Senast
OMX Stockholm 30
0,41%
(vid stängning)
OMXS30
Igår, 16:55
Traders köper svenska börsdippen
OMX Stockholm 30
1 DAG %
Senast
3 175,70


