Börsen huvudspår men riskerna ökar
Vi har en fortsatt tro på att börsen kan leverera hygglig avkastning även i juni. Samtidigt har risken stigit och det finns skäl att vara på sin vakt redan i början av månaden.

28 maj, 2014
Vi har en fortsatt tro på att börsen kan leverera hygglig avkastning även i juni. Samtidigt har risken stigit och det finns skäl att vara på sin vakt redan i början av månaden.
28 maj, 2014
Det ska erkännas att det kändes lite utmanande när vi i förra månadens marknadssyn valde att höja aktieandelen i vårt allokeringsförlag från 50 till 70 procent. Den redan höga värderingen på börsen var en tuff utmaning och mantrat ”sell in may and stay away” klingade i bakhuvudet. Dessutom oroade de allt mer uppskruvade spänningarna i Ukraina.
Men när vi vägde samman faktorer som stabilare global konjunktur, svagare krona och möjlighet till ytterligare penningpolitisk stimulans blev det ändå ett ganska självklart val att gå på aktieoffensiven.
Det har också visat sig vara ett korrekt beslut då den svenska börsen under maj har stigit 3,3 procent, inklusive utdelningar. Årets uppgång summerar därmed till dryga 10 procent.
Vårt drag att åter gå in på råvarumarknaden har inte varit lika lyckosam, framför allt för att livsmedelspriserna börjat sjunka efter bättre väder i flera tunga producentregioner. Som helhet har dock prisrörelserna på råvarumarknaden varit små.
När vi nu blickar fram mot juni så ser vi egentligen stora likheter med hur det såg ut inför maj. Värderingen på flera av världens börser är visserligen utmanande men riskaptiten hos placerare är samtidigt oförändrat hög. Den globala konjunkturåterhämtningen fortsätter dessutom även om accelerationen verkar ha avtagit något.
Amerikansk och brittisk ekonomi fortsätter att övertyga medan delar av EMU-området har det fortsatt trögt. Framför allt är det oroväckande att Frankrike så tydligt underpresterar gentemot flertalet andra länder. På den positiva sidan ska dock läggas att hushållshumöret i EMU-området är på väg mot nya höjder - trots hög arbetslöshet och geopolitiska risker.
Hushållens konfidensindikator ligger numera klart över det historiska genomsnittet och börjar faktiskt närma sig nivåerna från 2006-2007. Det talar för att en starkare inhemsk konsumtion framöver kan ge ett tydligare bidrag till återhämtningen.
En annan global plusfaktor är att den kinesiska ekonomin visar små tecken på att varva upp efter ett mindre finanspolitisk stimulanspaket och vissa lättnader för banker utanför de riktigt heta regionerna. Att Kina visar livstecken är dessutom ett av skälen till ökad börsoptimism i flera av de tillväxtekonomier som så tydligt släpat efter både börs- och konjunkturmässigt.
När det gäller den expansiva penningpolitik, som varit själva grundbulten till både börsoptimism och konjunkturvändning, så är signalerna från centralbankshåll att den fortsätter under överskådlig tid.
I USA trappar man visserligen ner på de månatliga obligationsköpen men fortsätter att trycka fram budskapet att en första räntehöjning dröjer. Att inflationen i USA numera stigit till 2 procent och kan fortsätta uppåt lär bli en orosfaktor för finansmarknaderna framöver men i dagsläget tycks det inte vara något som påverkar majoriteten i centralbanksledningen.
När det gäller penningpolitiken i EMU-området så har förväntningarna på att ECB ska presentera någon form av ytterligare stimulans succesivt vuxit allt sedan årsskiftet. Inflationen i EMU-området fortsätter att vara besvärande låg och utlåningen till hushåll och företag vägrar att ta fart.
Förväntningarna på ECB-stimulanser är, förutom bättre konjunktursignaler, det huvudsakliga skälet till att riskaptiten på finansmarknaderna nått nya höjder.
ECB håller sitt nästa penningpolitiska möte den 5 juni och det gäller att banken lyckas leverera något som finansmarknadens aktörer blir nöjda med för annars finns en tydlig risk för bakslag. En sänkning av styrräntan till noll procent och negativ ränta på inlåning till banken ligger närmast till hands men många hoppas nog på ännu mer drastiska åtgärder.
När vi väger samman helhetsbilden inför juni så blir utgångspunkten att aktier fortfarande är det huvudsakliga placeringsalternativet och att ett uppvaknaden Kina kan bidra till en hygglig utveckling på råvarumarknaden.
Vi ligger därmed fast vid en aktieandel på 70 procent i vårt allokeringsförslag och behåller också en andel på 10 procent i råvaror. I alla fall i utgångsläget.
Den här gången väljer vi dock att tydligt varna för att börsutvecklingen snabbt kan vända till det sämre. Den höga värderingen på börsen gör marknaden känslig för negativa överraskningar och det krävs dessutom att ECB lyckas leverera det marknaden kräver. Mönstret från de sammantaget starka börsåren 2012 och 2013 har dessutom varit att inledningen på sommaren varit svag.
Hur finansmarknaderna reagerar efter ECB-mötet blir en nyckelfråga för oss och det är mycket möjligt att vi får återkomma med en uppdaterad marknadssyn när vi har sett marknadseffekterna efter detta.
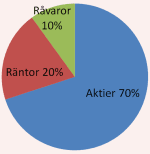
Vårt allokeringsförlag för juni månad blir därmed 70 procent aktier och 20 procent ränteplaceringar och 10 procent i råvaror. Vi upprepar att råvaruplaceringen gäller själva råvarorna i sig och inte råvaruföretag. Det finns den typen av fonder i Avanzas utbud.
För taktiska val på börsen hänvisar vi till Tomas Linnalas Börssyn för juni. Läs här.
Vi har en fortsatt tro på att börsen kan leverera hygglig avkastning även i juni. Samtidigt har risken stigit och det finns skäl att vara på sin vakt redan i början av månaden.
28 maj, 2014
Det ska erkännas att det kändes lite utmanande när vi i förra månadens marknadssyn valde att höja aktieandelen i vårt allokeringsförlag från 50 till 70 procent. Den redan höga värderingen på börsen var en tuff utmaning och mantrat ”sell in may and stay away” klingade i bakhuvudet. Dessutom oroade de allt mer uppskruvade spänningarna i Ukraina.
Men när vi vägde samman faktorer som stabilare global konjunktur, svagare krona och möjlighet till ytterligare penningpolitisk stimulans blev det ändå ett ganska självklart val att gå på aktieoffensiven.
Det har också visat sig vara ett korrekt beslut då den svenska börsen under maj har stigit 3,3 procent, inklusive utdelningar. Årets uppgång summerar därmed till dryga 10 procent.
Vårt drag att åter gå in på råvarumarknaden har inte varit lika lyckosam, framför allt för att livsmedelspriserna börjat sjunka efter bättre väder i flera tunga producentregioner. Som helhet har dock prisrörelserna på råvarumarknaden varit små.
När vi nu blickar fram mot juni så ser vi egentligen stora likheter med hur det såg ut inför maj. Värderingen på flera av världens börser är visserligen utmanande men riskaptiten hos placerare är samtidigt oförändrat hög. Den globala konjunkturåterhämtningen fortsätter dessutom även om accelerationen verkar ha avtagit något.
Amerikansk och brittisk ekonomi fortsätter att övertyga medan delar av EMU-området har det fortsatt trögt. Framför allt är det oroväckande att Frankrike så tydligt underpresterar gentemot flertalet andra länder. På den positiva sidan ska dock läggas att hushållshumöret i EMU-området är på väg mot nya höjder - trots hög arbetslöshet och geopolitiska risker.
Hushållens konfidensindikator ligger numera klart över det historiska genomsnittet och börjar faktiskt närma sig nivåerna från 2006-2007. Det talar för att en starkare inhemsk konsumtion framöver kan ge ett tydligare bidrag till återhämtningen.
En annan global plusfaktor är att den kinesiska ekonomin visar små tecken på att varva upp efter ett mindre finanspolitisk stimulanspaket och vissa lättnader för banker utanför de riktigt heta regionerna. Att Kina visar livstecken är dessutom ett av skälen till ökad börsoptimism i flera av de tillväxtekonomier som så tydligt släpat efter både börs- och konjunkturmässigt.
När det gäller den expansiva penningpolitik, som varit själva grundbulten till både börsoptimism och konjunkturvändning, så är signalerna från centralbankshåll att den fortsätter under överskådlig tid.
I USA trappar man visserligen ner på de månatliga obligationsköpen men fortsätter att trycka fram budskapet att en första räntehöjning dröjer. Att inflationen i USA numera stigit till 2 procent och kan fortsätta uppåt lär bli en orosfaktor för finansmarknaderna framöver men i dagsläget tycks det inte vara något som påverkar majoriteten i centralbanksledningen.
När det gäller penningpolitiken i EMU-området så har förväntningarna på att ECB ska presentera någon form av ytterligare stimulans succesivt vuxit allt sedan årsskiftet. Inflationen i EMU-området fortsätter att vara besvärande låg och utlåningen till hushåll och företag vägrar att ta fart.
Förväntningarna på ECB-stimulanser är, förutom bättre konjunktursignaler, det huvudsakliga skälet till att riskaptiten på finansmarknaderna nått nya höjder.
ECB håller sitt nästa penningpolitiska möte den 5 juni och det gäller att banken lyckas leverera något som finansmarknadens aktörer blir nöjda med för annars finns en tydlig risk för bakslag. En sänkning av styrräntan till noll procent och negativ ränta på inlåning till banken ligger närmast till hands men många hoppas nog på ännu mer drastiska åtgärder.
När vi väger samman helhetsbilden inför juni så blir utgångspunkten att aktier fortfarande är det huvudsakliga placeringsalternativet och att ett uppvaknaden Kina kan bidra till en hygglig utveckling på råvarumarknaden.
Vi ligger därmed fast vid en aktieandel på 70 procent i vårt allokeringsförslag och behåller också en andel på 10 procent i råvaror. I alla fall i utgångsläget.
Den här gången väljer vi dock att tydligt varna för att börsutvecklingen snabbt kan vända till det sämre. Den höga värderingen på börsen gör marknaden känslig för negativa överraskningar och det krävs dessutom att ECB lyckas leverera det marknaden kräver. Mönstret från de sammantaget starka börsåren 2012 och 2013 har dessutom varit att inledningen på sommaren varit svag.
Hur finansmarknaderna reagerar efter ECB-mötet blir en nyckelfråga för oss och det är mycket möjligt att vi får återkomma med en uppdaterad marknadssyn när vi har sett marknadseffekterna efter detta.
Vårt allokeringsförlag för juni månad blir därmed 70 procent aktier och 20 procent ränteplaceringar och 10 procent i råvaror. Vi upprepar att råvaruplaceringen gäller själva råvarorna i sig och inte råvaruföretag. Det finns den typen av fonder i Avanzas utbud.
För taktiska val på börsen hänvisar vi till Tomas Linnalas Börssyn för juni. Läs här.
Volvo Cars
Aktieanalys
Rapporter
Handelsbanken
Volvo Cars
Aktieanalys
Rapporter
Handelsbanken
1 DAG %
Senast
OMX Stockholm 30
0,41%
(vid stängning)
Ovzon
Idag, 07:00
Ovzon: Stora möjligheter i osäkert läge
Hållbarhet
23 oktober, 17:09
Att ta ansvar som fondägare är inte politik
OMXS30
23 oktober, 16:55
Traders köper svenska börsdippen
Hermes International
23 oktober, 15:44
BofA ser köpläge i Hermès – 40% uppsida
OMX Stockholm 30
1 DAG %
Senast
3 175,70


