Börsen idag: Grön öppning väntas

16 september, 07:53
16 september, 07:53
De amerikanska börserna avslutade nedåt på tisdagen och noterade därmed nedgångar för den andra handelsdagen i rad, samtidigt som stigande oljepriser och kraftigt högre marknadsräntor ökade pressen på aktiemarknaden. Den amerikanska tioårsräntan steg som högst till 5,04 procent, den högsta nivån sedan 2007, efter ytterligare försäljningar på obligationsmarknaden och en svag auktion av 20-åriga statsobligationer. Samtidigt fortsatte oljepriserna att stiga till följd av störningarna i Saudiarabisk oljeexport och den pågående konflikten i Mellanöstern, vilket ökade oron för högre inflation och ett mer hökaktigt agerande från centralbankerna. Marknaden riktade samtidigt blickarna mot Federal Reserves räntebesked på onsdagen, där terminsmarknaden prisar in en sannolikhet på över 90 procent för en höjning med 25 punkter. Högre räntor har på kort tid blivit en allt tydligare motvind för aktievärderingarna, medan stigande energikostnader riskerar att pressa både hushållens köpkraft och bolagens marginaler. Det breda S&P 500-indexet avslutade gårdagen negativt med en nedgång på 0,5 procent samtidigt som Nasdaqs tekniktunga kompositindex och Dow Jones industriindex tappade 0,8 respektive 0,6 procent.
Oljepriserna steg på tisdagen efter att Saudiarabien meddelat att lastningar av råolja från exportterminalen Yanbu vid Röda havet har stoppats, samtidigt som vissa leveranser till europeiska kunder ställts in. Beskeden ökade oron för att störningarna i Saudiarabiens oljeexport kan bli långvariga, särskilt efter tidigare attacker mot den viktiga East-West-pipelinen. Samtidigt har fartygstrafiken genom Hormuzsundet minskat kraftigt, vilket ytterligare förstärker oron för den globala oljeförsörjningen. Även störningar i Libyen samt fortsatta attacker mot energiinfrastruktur i Ryssland och Ukraina bidrog till att pressa upp priserna. WTI-oljan steg med 4,6 dollar till 106,0 dollar per fat samtidigt som Brentoljan ökade 3,1 dollar till 108,8 dollar per fat.
Basmetallerna handlades blandat under tisdagen, där koppar steg 0,8 procent och zink ökade 0,3 procent. Aluminium steg 0,1 procent, medan nickel föll 3,0 procent och tenn backade 2,8 procent. Bly sjönk 0,3 procent. Guldet handlades något nedåt under tisdagen, pressat av en starkare dollar och stigande amerikanska obligationsräntor inför Federal Reserves räntebesked på onsdagen. Den amerikanska tioårsräntan steg till den högsta nivån sedan 2007, samtidigt som stigande oljepriser eldade på inflationsoron och stärkte förväntningarna på fortsatta räntehöjningar. Marknaden prisar nu in en sannolikhet på 94,5 procent för en räntehöjning under onsdagen, enligt CME Groups FedWatch-verktyg, vilket begränsar efterfrågan på det icke-räntebärande guldet. Guldet föll med 2,3 dollar till 4296,8 dollar per uns.
Bland börsnoterade amerikanska bolag sjönk Dave & Buster’s hela 19,0 procent efter att de rapporterat efter stängning under måndagen där de inte lyckades nå förväntningarna. Take-Two tappade 4,9 procent efter att ha gjort en ökning dagen innan och både Seagate och Western Digital noterades ned med 4,2 respektive 3,5 procent. Bland vinnarna under tisdagen fanns flera energibolag, till exempel Devon Energy, Marathon Petroleum och ConocoPhillips som steg 3,9, 3,6 respektive 3,4 procent i takt med de ökande oljepriserna. Radiant Logistics Inc som rapporterat fick in fina kvartalssiffror och klättrade som konsekvens med 19,5 procent. AMD, Nvidia och Micron återhämtade sig något efter de tidigare nedgångarna som kom efter uttalandena från Anthropics vd gällande att bromsa utvecklingen av de mest avancerade AI-modellerna. Bolagen gick upp 2,2, 0,6 respektive 0,4 procent.
Den amerikanska tioårsräntan backade 1 punkt till 4,99 procent.
De asiatiska börserna börjar onsdagen svagt uppåt inför kvällens räntebesked från Federal Reserve, samtidigt som den amerikanska tioårsräntan har fallit tillbaka under 5 procent efter gårdagens högsta nivå sedan 2007. Bank of Japan lämnar sitt räntebesked på fredag och i Japan tynger Softbank och Kioxia, som faller 1,7 respektive 2,8 procent, medan Nikkei i stort är relativt stabil. I Sydkorea stiger Kospi 1,3 procent, med Samsung och SK Hynix upp 1,7 respektive 2,8 procent efter att SK Hynix nått en överenskommelse med facket om de anställdas bonusar. Strax innan 08:00 är Hongkongs Hang Seng-index upp 0,1 procent, Tokyos Nikkei 225-index stiger 0,3 procent och Shanghai-indexet i Kina ökar 0,5 procent.
På Stockholmsbörsen rapporterar Svolder på Mid Cap. Dagens nya aktierekommendationer innefattar bland annat att Arctic inleder bevakning av Wihlborgs Fastigheter med köp till en riktkurs på 95 kronor. Pareto Securities höjer Bilia till 165 kronor (160) med bibehållen köprekommendation. Slutligen tar Barclays och sänker Hemnet till 95 kronor (105) med jämvikt.
På makrofronten riktas blickarna under onsdagen mot flera viktiga besked. Klockan 00:45 publicerades Nya Zeelands bytesbalans för det andra kvartalet, följt av Japans handelsbalans för augusti klockan 01:50. Klockan 08:00 kommer Storbritanniens konsumentprisindex för augusti, samtidigt som Sveriges arbetslöshetssiffror för samma månad publiceras. Klockan 11:00 står euroområdet i fokus med industriproduktion för juli, medan USA:s detaljhandel för augusti presenteras klockan 14:30. Klockan 16:30 väntas amerikansk statistik över råoljelagren. Senare under kvällen, klockan 20:00, kommer Federal Reserves räntebeslut följt av FOMC:s uttalande. Avslutningsvis publiceras Brasiliens styrräntebeslut klockan 23:30.
OMXS30 handlades ned 0,0 procent igår och stängde vid 3218,94 punkter. YTD är OMXS30 upp 11,65 procent. Index handlas mellan neutrala och översålda kursnivåer till RSI 40, mellan 50- (3247 punkter) och 200-dagars (3091 punkter) glidande medelvärden.
Clas Ohlson lockar vid stöd
Clas Ohlson-aktien handlas i positiv huvudtrend. På uppsidan agerar 475 kronor motstånd och på nedsidan agerar 400 kronor viktigt stöd, tillika attraktiv ingångsnivå i aktien. I skrivande stund handlas aktien mellan neutrala och översålda kursnivåer till RSI 42, mellan 50- (426kr) och 200-dagars (383kr) glidande medelvärden. Köp på vidare rekyl omkring stödet för en bra risk/reward. Köp föreslås inom affärsintervallet 400-401 kronor med målkurs 445 kronor på medellång sikt. Stop loss anges vid 385 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
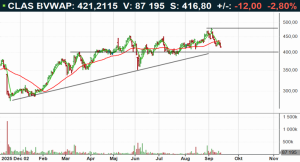
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:

16 september, 07:53
De amerikanska börserna avslutade nedåt på tisdagen och noterade därmed nedgångar för den andra handelsdagen i rad, samtidigt som stigande oljepriser och kraftigt högre marknadsräntor ökade pressen på aktiemarknaden. Den amerikanska tioårsräntan steg som högst till 5,04 procent, den högsta nivån sedan 2007, efter ytterligare försäljningar på obligationsmarknaden och en svag auktion av 20-åriga statsobligationer. Samtidigt fortsatte oljepriserna att stiga till följd av störningarna i Saudiarabisk oljeexport och den pågående konflikten i Mellanöstern, vilket ökade oron för högre inflation och ett mer hökaktigt agerande från centralbankerna. Marknaden riktade samtidigt blickarna mot Federal Reserves räntebesked på onsdagen, där terminsmarknaden prisar in en sannolikhet på över 90 procent för en höjning med 25 punkter. Högre räntor har på kort tid blivit en allt tydligare motvind för aktievärderingarna, medan stigande energikostnader riskerar att pressa både hushållens köpkraft och bolagens marginaler. Det breda S&P 500-indexet avslutade gårdagen negativt med en nedgång på 0,5 procent samtidigt som Nasdaqs tekniktunga kompositindex och Dow Jones industriindex tappade 0,8 respektive 0,6 procent.
Oljepriserna steg på tisdagen efter att Saudiarabien meddelat att lastningar av råolja från exportterminalen Yanbu vid Röda havet har stoppats, samtidigt som vissa leveranser till europeiska kunder ställts in. Beskeden ökade oron för att störningarna i Saudiarabiens oljeexport kan bli långvariga, särskilt efter tidigare attacker mot den viktiga East-West-pipelinen. Samtidigt har fartygstrafiken genom Hormuzsundet minskat kraftigt, vilket ytterligare förstärker oron för den globala oljeförsörjningen. Även störningar i Libyen samt fortsatta attacker mot energiinfrastruktur i Ryssland och Ukraina bidrog till att pressa upp priserna. WTI-oljan steg med 4,6 dollar till 106,0 dollar per fat samtidigt som Brentoljan ökade 3,1 dollar till 108,8 dollar per fat.
Basmetallerna handlades blandat under tisdagen, där koppar steg 0,8 procent och zink ökade 0,3 procent. Aluminium steg 0,1 procent, medan nickel föll 3,0 procent och tenn backade 2,8 procent. Bly sjönk 0,3 procent. Guldet handlades något nedåt under tisdagen, pressat av en starkare dollar och stigande amerikanska obligationsräntor inför Federal Reserves räntebesked på onsdagen. Den amerikanska tioårsräntan steg till den högsta nivån sedan 2007, samtidigt som stigande oljepriser eldade på inflationsoron och stärkte förväntningarna på fortsatta räntehöjningar. Marknaden prisar nu in en sannolikhet på 94,5 procent för en räntehöjning under onsdagen, enligt CME Groups FedWatch-verktyg, vilket begränsar efterfrågan på det icke-räntebärande guldet. Guldet föll med 2,3 dollar till 4296,8 dollar per uns.
Bland börsnoterade amerikanska bolag sjönk Dave & Buster’s hela 19,0 procent efter att de rapporterat efter stängning under måndagen där de inte lyckades nå förväntningarna. Take-Two tappade 4,9 procent efter att ha gjort en ökning dagen innan och både Seagate och Western Digital noterades ned med 4,2 respektive 3,5 procent. Bland vinnarna under tisdagen fanns flera energibolag, till exempel Devon Energy, Marathon Petroleum och ConocoPhillips som steg 3,9, 3,6 respektive 3,4 procent i takt med de ökande oljepriserna. Radiant Logistics Inc som rapporterat fick in fina kvartalssiffror och klättrade som konsekvens med 19,5 procent. AMD, Nvidia och Micron återhämtade sig något efter de tidigare nedgångarna som kom efter uttalandena från Anthropics vd gällande att bromsa utvecklingen av de mest avancerade AI-modellerna. Bolagen gick upp 2,2, 0,6 respektive 0,4 procent.
Den amerikanska tioårsräntan backade 1 punkt till 4,99 procent.
De asiatiska börserna börjar onsdagen svagt uppåt inför kvällens räntebesked från Federal Reserve, samtidigt som den amerikanska tioårsräntan har fallit tillbaka under 5 procent efter gårdagens högsta nivå sedan 2007. Bank of Japan lämnar sitt räntebesked på fredag och i Japan tynger Softbank och Kioxia, som faller 1,7 respektive 2,8 procent, medan Nikkei i stort är relativt stabil. I Sydkorea stiger Kospi 1,3 procent, med Samsung och SK Hynix upp 1,7 respektive 2,8 procent efter att SK Hynix nått en överenskommelse med facket om de anställdas bonusar. Strax innan 08:00 är Hongkongs Hang Seng-index upp 0,1 procent, Tokyos Nikkei 225-index stiger 0,3 procent och Shanghai-indexet i Kina ökar 0,5 procent.
På Stockholmsbörsen rapporterar Svolder på Mid Cap. Dagens nya aktierekommendationer innefattar bland annat att Arctic inleder bevakning av Wihlborgs Fastigheter med köp till en riktkurs på 95 kronor. Pareto Securities höjer Bilia till 165 kronor (160) med bibehållen köprekommendation. Slutligen tar Barclays och sänker Hemnet till 95 kronor (105) med jämvikt.
På makrofronten riktas blickarna under onsdagen mot flera viktiga besked. Klockan 00:45 publicerades Nya Zeelands bytesbalans för det andra kvartalet, följt av Japans handelsbalans för augusti klockan 01:50. Klockan 08:00 kommer Storbritanniens konsumentprisindex för augusti, samtidigt som Sveriges arbetslöshetssiffror för samma månad publiceras. Klockan 11:00 står euroområdet i fokus med industriproduktion för juli, medan USA:s detaljhandel för augusti presenteras klockan 14:30. Klockan 16:30 väntas amerikansk statistik över råoljelagren. Senare under kvällen, klockan 20:00, kommer Federal Reserves räntebeslut följt av FOMC:s uttalande. Avslutningsvis publiceras Brasiliens styrräntebeslut klockan 23:30.
OMXS30 handlades ned 0,0 procent igår och stängde vid 3218,94 punkter. YTD är OMXS30 upp 11,65 procent. Index handlas mellan neutrala och översålda kursnivåer till RSI 40, mellan 50- (3247 punkter) och 200-dagars (3091 punkter) glidande medelvärden.
Clas Ohlson lockar vid stöd
Clas Ohlson-aktien handlas i positiv huvudtrend. På uppsidan agerar 475 kronor motstånd och på nedsidan agerar 400 kronor viktigt stöd, tillika attraktiv ingångsnivå i aktien. I skrivande stund handlas aktien mellan neutrala och översålda kursnivåer till RSI 42, mellan 50- (426kr) och 200-dagars (383kr) glidande medelvärden. Köp på vidare rekyl omkring stödet för en bra risk/reward. Köp föreslås inom affärsintervallet 400-401 kronor med målkurs 445 kronor på medellång sikt. Stop loss anges vid 385 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:
Investor
Aktieanalys
Fondernas investeringar
Svensk ekonomi
Volvo Cars jättesatsning
Investor
Aktieanalys
Fondernas investeringar
Svensk ekonomi
Volvo Cars jättesatsning
1 DAG %
Senast

OMX Stockholm 30
−0,82%
(vid stängning)
Munters
Igår, 14:51
Munters: Med en rejäl att-göra-lista
OMX Stockholm 30
1 DAG %
Senast
3 264,33


