Börsen idag: Grön öppning väntas

Idag, 08:11
Idag, 08:11
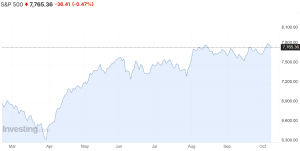
De amerikanska börserna fortsatte sammantaget sin nedgång under torsdagen, tyngda av fallande teknikaktier och ett åter stigande oljepris. Tekniksektorn pressades av uppgifter om att AI-bolaget OpenAI:s intäkter varit kraftigt överskattade, där halvledaraktier tillhörde dagens största förlorare. Enligt Financial Times är OpenAI:s årliga intäkter omkring 20 miljarder dollar lägre än vad som tidigare signalerats, cirka 50 miljarder dollar i stället för 70 miljarder, en avvikelse på nära 30 procent. Avvikelsen riskerar enligt tidningen att dämpa framtidstron på AI-efterfrågan och fick investerare att tvivla på om de omfattande investeringarna är hållbara när finansieringen blir allt dyrare. Energisektorn gynnades däremot av det stigande oljepriset, som samtidigt väckte ny oro för inflationen och räntebanan. Vidare föll de långa marknadsräntorna tillbaka efter en stark auktion av 30-åriga statsobligationer. På makrofronten sjönk antalet nyanmälda arbetslösa oväntat till 197 000 förra veckan, mot väntade 200 000. När klockan ringde till stängning hade det breda S&P 500-indexet backat 0,5 procent och Nasdaqs tekniktunga kompositindex föll 1,3 procent, medan Dow Jones industriindex gick i sidled.
Oljan steg kraftigt under torsdagen, drivet av förnyad oro för kriget i Mellanöstern och av produktionsstörningar inför en orkan vid USA:s Gulfkust. Orkanen Isaias, som väntas nå land på fredagen, har fått oljebolagen att stänga ned omkring 1,3 miljoner fat om dagen, motsvarande nära 63 procent av produktionen i Mexikanska golfen. Bland annat drog BP tillbaka all personal och stängde två plattformar, medan Shell och Chevron drog ned på sin verksamhet. Uppgången dämpades dock sedan president Donald Trump uppgett att USA för givande samtal med Iran och lovat att inte attackera landet före mellanårsvalet den 3 november. Samtidigt ökade USA trycket genom nya sanktioner mot 17 fartyg som fraktar iransk olja, enligt det amerikanska finansdepartementet, medan Frankrike och Saudiarabien uppges överväga franskt militärt stöd för att skydda oljeterminalen i Yanbu. WTI-oljan steg med 2,8 dollar till 91,1 dollar per fat samtidigt som Brentoljan ökade 3,4 dollar till 103,6 dollar per fat.
Basmetallerna handlades övervägande nedåt under torsdagen. Tenn tog hem guldmedaljen med en uppgång på 0,2 procent. Vidare föll nickel och koppar 1,1 respektive 1,3 procent, medan zink och bly backade 1,4 respektive 1,6 procent. Aluminium uppvisade dagens svagaste resultat och föll 2,6 procent. Den gula metallen steg däremot, sedan investerare vägt Federal Reserves osäkra räntebana mot en växande oro för de höga amerikanska skuldnivåerna. De ihållande höga räntorna är enligt WisdomTree ett tecken på just den skuldoron, och när skulderna växer tenderar guldet att gynnas som ett alternativ till pappersvalutor och statspapper. Fed-ledamoten Christopher Waller sade samtidigt att fler höjningar troligen behövs, men lämnade dörren öppen för en paus i oktober och menade att takten på höjningarna kan anpassas. Enligt CME:s Fedwatch-verktyg prisar marknaden in 17,2 procents sannolikhet för en höjning i oktober och 82,8 procent för december. Guldet steg 21,1 dollar till 4 132,1 dollar per uns.
Bland börsnoterade amerikanska bolag återfanns dagens största förlorare i chip- och AI-sektorn, i spåren av de tidigare nämnda uppgifterna om OpenAI. Oracle föll 5,5 procent, Micron 4,8 procent och Broadcom 4,4 procent, medan Nvidia och AMD tappade 2,9 respektive 3,9 procent. Bland vinnarna steg dryckes- och snacksbolaget Pepsico 3,7 procent, sedan en kvartalsrapport över förväntan vägt tyngre än en sänkt vinstprognos för året. AI-mjukvarubolaget Palantir klättrade 2,4 procent efter att Goldman Sachs höjt rekommendationen från neutral till köp. Kaffekedjan Starbucks, som enligt uppgifter till Financial Times överväger att köpa snabbmatskedjan Chipotle, backade 0,4 procent medan Chipotle lyfte 6,2 procent. Jeansbolaget Levi Strauss föll 2,4 procent efter en svagare omsättning än väntat. Elbilstillverkaren Polestar, delägt av Volvo Cars, föll 4,8 procent efter sin kvartalsvisa försäljningsrapport.
Den amerikanska tioåringen backade 5 punkter till 5,23 procent.
De asiatiska börserna handlas övervägande nedåt under fredagen, pressade av höga energipriser, stigande obligationsräntor och oro för de stora AI-investeringarna. I spåren av Wall Streets teknikfall tyngs flera asiatiska teknik- och chipbolag. Japanska Softbank, som äger 13 procent av OpenAI, faller drygt 5 procent, medan Kioxia, Renesas och kinesiska Hua Hong backar mellan 3 och 4 procent. Hongkongbörsen går dock mot strömmen och lyfts av elbilstillverkarna, där Xiaomi stiger över 7 procent sedan bolagets nya elbilsmodell Sky Nomad fått mer än 70 000 beställningar under sin första månad. Även BYD och Li Auto stiger omkring 3,5 respektive 4 procent. Flera asiatiska länder skyndar samtidigt på arbetet med att bygga upp oljereserver efter Iran-kriget, då Sydostasien är särskilt utsatt eftersom regionen före kriget tog emot omkring 80 procent av oljan som passerade Hormuzsundet. Vid 07:30 stiger Hongkongs Hang Seng-index 1,4 procent, medan Tokyos Nikkei 225-index backar 0,1 procent och Shanghai-indexet i Kina sjunker 0,4 procent. Den sydkoreanska börsen håller stängt för helgdag.
På Stockholmsbörsen rapporterar Atrium Ljungberg på Large Cap och Öresund på Mid Cap. Atrium Ljungberg redovisade ett förvaltningsresultat på 328 miljoner kronor, under analytikernas väntade 350 miljoner, samtidigt som vakansgraden steg till 14,3 procent från tidigare kvartals 13,5 procent. Bland dagens nybakta aktierekommendationer står storbankerna i fokus, sedan Barclays höjer både SEB och Swedbank till övervikt med riktkurser på 262 kronor (204) respektive 467 kronor (347). Banken lyfter även Handelsbanken till jämvikt och 146 kronor (127). Vidare höjer JP Morgan Hexagon till övervikt med riktkursen 125 kronor (90) och Pareto Securities höjer dessutom riktkursen för Atlas Copco till 250 kronor (240) med köp. På nedsidan sänker SEB sin riktkurs för Medcap till 615 kronor (660), men upprepar köp.
På makrofronten inleddes dagen klockan 01:30 med japansk statistik över hushållens konsumtion för augusti. Klockan 08:00 kommer flera nordiska siffror. Från Sverige publiceras BNP och industriproduktion för augusti, medan Danmark redovisar sin bytesbalans för samma månad. Samtidigt kommer norsk inflationsstatistik för september, med konsumentprisindex, producentprisindex och kärninflation. Klockan 16:00 riktas blickarna mot USA och det preliminära Michiganindexet för konsumentförtroende i oktober, inklusive hushållens inflationsförväntningar. Dagen avslutas klockan 19:00 med Baker Hughes veckovisa räkning av oljeriggar.
OMXS30 handlades ned 0,76 procent igår och stängde vid 3202,44 punkter. YTD är OMXS30 upp 11,08 procent. Index handlas mellan neutrala och översålda kursnivåer till RSI 41, mellan 50- (3279 punkter) och 200-dagars (3131 punkter) glidande medelvärden.
Nordea intressant på rekyl
Nordea-aktien handlas i en positiv huvudtrend. Aktien var nyligen upp kring 205 kronor vilket efterföljdes av en rekyl nedåt. På nedsidan möter stöd upp kring 180 kronor. I skrivande stund handlas aktien omkring översålda kursnivåer till RSI 30, mellan 50- (195kr) och 200-dagars (181kr) glidande medelvärden. En ingång omkring stödet ger en sund balans mellan risk och potentiell avkastning. Håll aktien under uppsikt för vidare rekyl och köp vid stödet. Köp föreslås inom affärsintervallet 180-181 kronor med målkurs 200 kronor på medellång sikt. Stop loss anges vid 174 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
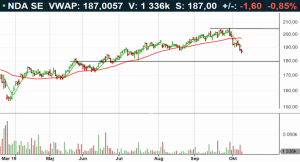
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:

Idag, 08:11
De amerikanska börserna fortsatte sammantaget sin nedgång under torsdagen, tyngda av fallande teknikaktier och ett åter stigande oljepris. Tekniksektorn pressades av uppgifter om att AI-bolaget OpenAI:s intäkter varit kraftigt överskattade, där halvledaraktier tillhörde dagens största förlorare. Enligt Financial Times är OpenAI:s årliga intäkter omkring 20 miljarder dollar lägre än vad som tidigare signalerats, cirka 50 miljarder dollar i stället för 70 miljarder, en avvikelse på nära 30 procent. Avvikelsen riskerar enligt tidningen att dämpa framtidstron på AI-efterfrågan och fick investerare att tvivla på om de omfattande investeringarna är hållbara när finansieringen blir allt dyrare. Energisektorn gynnades däremot av det stigande oljepriset, som samtidigt väckte ny oro för inflationen och räntebanan. Vidare föll de långa marknadsräntorna tillbaka efter en stark auktion av 30-åriga statsobligationer. På makrofronten sjönk antalet nyanmälda arbetslösa oväntat till 197 000 förra veckan, mot väntade 200 000. När klockan ringde till stängning hade det breda S&P 500-indexet backat 0,5 procent och Nasdaqs tekniktunga kompositindex föll 1,3 procent, medan Dow Jones industriindex gick i sidled.
Oljan steg kraftigt under torsdagen, drivet av förnyad oro för kriget i Mellanöstern och av produktionsstörningar inför en orkan vid USA:s Gulfkust. Orkanen Isaias, som väntas nå land på fredagen, har fått oljebolagen att stänga ned omkring 1,3 miljoner fat om dagen, motsvarande nära 63 procent av produktionen i Mexikanska golfen. Bland annat drog BP tillbaka all personal och stängde två plattformar, medan Shell och Chevron drog ned på sin verksamhet. Uppgången dämpades dock sedan president Donald Trump uppgett att USA för givande samtal med Iran och lovat att inte attackera landet före mellanårsvalet den 3 november. Samtidigt ökade USA trycket genom nya sanktioner mot 17 fartyg som fraktar iransk olja, enligt det amerikanska finansdepartementet, medan Frankrike och Saudiarabien uppges överväga franskt militärt stöd för att skydda oljeterminalen i Yanbu. WTI-oljan steg med 2,8 dollar till 91,1 dollar per fat samtidigt som Brentoljan ökade 3,4 dollar till 103,6 dollar per fat.
Basmetallerna handlades övervägande nedåt under torsdagen. Tenn tog hem guldmedaljen med en uppgång på 0,2 procent. Vidare föll nickel och koppar 1,1 respektive 1,3 procent, medan zink och bly backade 1,4 respektive 1,6 procent. Aluminium uppvisade dagens svagaste resultat och föll 2,6 procent. Den gula metallen steg däremot, sedan investerare vägt Federal Reserves osäkra räntebana mot en växande oro för de höga amerikanska skuldnivåerna. De ihållande höga räntorna är enligt WisdomTree ett tecken på just den skuldoron, och när skulderna växer tenderar guldet att gynnas som ett alternativ till pappersvalutor och statspapper. Fed-ledamoten Christopher Waller sade samtidigt att fler höjningar troligen behövs, men lämnade dörren öppen för en paus i oktober och menade att takten på höjningarna kan anpassas. Enligt CME:s Fedwatch-verktyg prisar marknaden in 17,2 procents sannolikhet för en höjning i oktober och 82,8 procent för december. Guldet steg 21,1 dollar till 4 132,1 dollar per uns.
Bland börsnoterade amerikanska bolag återfanns dagens största förlorare i chip- och AI-sektorn, i spåren av de tidigare nämnda uppgifterna om OpenAI. Oracle föll 5,5 procent, Micron 4,8 procent och Broadcom 4,4 procent, medan Nvidia och AMD tappade 2,9 respektive 3,9 procent. Bland vinnarna steg dryckes- och snacksbolaget Pepsico 3,7 procent, sedan en kvartalsrapport över förväntan vägt tyngre än en sänkt vinstprognos för året. AI-mjukvarubolaget Palantir klättrade 2,4 procent efter att Goldman Sachs höjt rekommendationen från neutral till köp. Kaffekedjan Starbucks, som enligt uppgifter till Financial Times överväger att köpa snabbmatskedjan Chipotle, backade 0,4 procent medan Chipotle lyfte 6,2 procent. Jeansbolaget Levi Strauss föll 2,4 procent efter en svagare omsättning än väntat. Elbilstillverkaren Polestar, delägt av Volvo Cars, föll 4,8 procent efter sin kvartalsvisa försäljningsrapport.
Den amerikanska tioåringen backade 5 punkter till 5,23 procent.
De asiatiska börserna handlas övervägande nedåt under fredagen, pressade av höga energipriser, stigande obligationsräntor och oro för de stora AI-investeringarna. I spåren av Wall Streets teknikfall tyngs flera asiatiska teknik- och chipbolag. Japanska Softbank, som äger 13 procent av OpenAI, faller drygt 5 procent, medan Kioxia, Renesas och kinesiska Hua Hong backar mellan 3 och 4 procent. Hongkongbörsen går dock mot strömmen och lyfts av elbilstillverkarna, där Xiaomi stiger över 7 procent sedan bolagets nya elbilsmodell Sky Nomad fått mer än 70 000 beställningar under sin första månad. Även BYD och Li Auto stiger omkring 3,5 respektive 4 procent. Flera asiatiska länder skyndar samtidigt på arbetet med att bygga upp oljereserver efter Iran-kriget, då Sydostasien är särskilt utsatt eftersom regionen före kriget tog emot omkring 80 procent av oljan som passerade Hormuzsundet. Vid 07:30 stiger Hongkongs Hang Seng-index 1,4 procent, medan Tokyos Nikkei 225-index backar 0,1 procent och Shanghai-indexet i Kina sjunker 0,4 procent. Den sydkoreanska börsen håller stängt för helgdag.
På Stockholmsbörsen rapporterar Atrium Ljungberg på Large Cap och Öresund på Mid Cap. Atrium Ljungberg redovisade ett förvaltningsresultat på 328 miljoner kronor, under analytikernas väntade 350 miljoner, samtidigt som vakansgraden steg till 14,3 procent från tidigare kvartals 13,5 procent. Bland dagens nybakta aktierekommendationer står storbankerna i fokus, sedan Barclays höjer både SEB och Swedbank till övervikt med riktkurser på 262 kronor (204) respektive 467 kronor (347). Banken lyfter även Handelsbanken till jämvikt och 146 kronor (127). Vidare höjer JP Morgan Hexagon till övervikt med riktkursen 125 kronor (90) och Pareto Securities höjer dessutom riktkursen för Atlas Copco till 250 kronor (240) med köp. På nedsidan sänker SEB sin riktkurs för Medcap till 615 kronor (660), men upprepar köp.
På makrofronten inleddes dagen klockan 01:30 med japansk statistik över hushållens konsumtion för augusti. Klockan 08:00 kommer flera nordiska siffror. Från Sverige publiceras BNP och industriproduktion för augusti, medan Danmark redovisar sin bytesbalans för samma månad. Samtidigt kommer norsk inflationsstatistik för september, med konsumentprisindex, producentprisindex och kärninflation. Klockan 16:00 riktas blickarna mot USA och det preliminära Michiganindexet för konsumentförtroende i oktober, inklusive hushållens inflationsförväntningar. Dagen avslutas klockan 19:00 med Baker Hughes veckovisa räkning av oljeriggar.
OMXS30 handlades ned 0,76 procent igår och stängde vid 3202,44 punkter. YTD är OMXS30 upp 11,08 procent. Index handlas mellan neutrala och översålda kursnivåer till RSI 41, mellan 50- (3279 punkter) och 200-dagars (3131 punkter) glidande medelvärden.
Nordea intressant på rekyl
Nordea-aktien handlas i en positiv huvudtrend. Aktien var nyligen upp kring 205 kronor vilket efterföljdes av en rekyl nedåt. På nedsidan möter stöd upp kring 180 kronor. I skrivande stund handlas aktien omkring översålda kursnivåer till RSI 30, mellan 50- (195kr) och 200-dagars (181kr) glidande medelvärden. En ingång omkring stödet ger en sund balans mellan risk och potentiell avkastning. Håll aktien under uppsikt för vidare rekyl och köp vid stödet. Köp föreslås inom affärsintervallet 180-181 kronor med målkurs 200 kronor på medellång sikt. Stop loss anges vid 174 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:
Aktieanalys
Aktieanalys
1 DAG %
Senast
OMX Stockholm 30
1,06%
(09:02)
OMX Stockholm 30
1 DAG %
Senast
3 237,03


