Börsen idag: Öppning i moll väntas

Idag, 08:26
Idag, 08:26
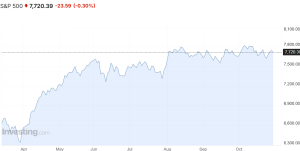
De amerikanska börserna stängde nedåt under torsdagen, sedan en svag rapport från Alphabet blåst nytt liv i oron för de stora AI-investeringarna och fått investerare att rotera från teknik till andra delar av marknaden. Trots att huvudindexen föll, steg omkring 400 av bolagen i S&P 500, samtidigt som defensiva sektorer som fastigheter, hälsovård och dagligvaror gick starkt och även småbolagen klättrade. Enligt Ross Mayfield på Baird är den starkare utvecklingen för småbolagen ett tecken på att oron för sprickor i AI-boomen ännu inte nått marknaden i stort. Microsoft meddelade samtidigt planer på att låna minst 25 miljarder dollar via företagsobligationer för fortsatta AI-investeringar, det första lånet av det slaget sedan 2017 och ett ovanligt steg för det annars skuldförsiktiga bolaget. På makrofronten överraskade amerikansk BNP för tredje kvartalet med en tillväxt på 3,4 procent i årstakt, mot väntade 3,2 procent. Även kärninflationen enligt PCE, Federal Reserves föredragna inflationsmått, kom in som väntat på 3,1 procent. Vid stängning hade det breda S&P 500-indexet och Dow Jones industriindex fallit 0,3 procent vardera, medan Nasdaqs tekniktunga kompositindex tappade 1,4 procent.
Oljan pendlade under torsdagen och slutade i stort sett oförändrad, sedan diplomatiska försök att lösa konflikten mellan USA och Iran vägts mot nya attacker mot saudisk oljeinfrastruktur och förnyad oro för utbudsstörningar. Under dagen pressades priset av ett brev från USA:s vicepresident JD Vance till Iran i syfte att återuppta förhandlingarna, som Teheran dock ännu inte besvarat. Samtidigt uppgav Huthirörelsen att den genomfört en ny våg av attacker mot flera saudiska oljeanläggningar, bland annat raffinaderierna i Ras Tanura och Rabigh samt en Aramco-anläggning i Abqaiq. Dessutom uppgav Irans revolutionsgarde att tre fartyg exploderat efter att ha träffats av minor i Hormuzsundet. Stöd kom dock från oron för ett amerikanskt angrepp mot Iran efter mellanårsvalen, sedan president Donald Trump informerats om militära alternativ av USA:s högste militäre befälhavare i Mellanöstern. Samtidigt dämpades uppgången av förväntningar om ökad rysk olje- och dieselproduktion, eftersom landets raffinaderier varit förskonade från attacker sedan den 15 oktober. WTI-oljan steg 0,1 dollar till 102,9 dollar per fat samtidigt som Brentoljan ökade 0,1 dollar till 115,5 dollar per fat.
Basmetallerna handlades övervägande nedåt under torsdagen. Vinnartröjan fick bly med en uppgång på 0,8 procent, följd av zink som avancerade 0,3 procent. Vidare backade aluminium 0,2 procent, medan nickel, koppar och tenn föll 1,1, 1,3 respektive 1,5 procent. Guldpriset föll under torsdagen, pressat av att amerikansk inflationsstatistik stärkt förväntningarna på en räntehöjning från Fed i december, och är på väg mot sin andra månadsnedgång i rad. Enligt David Meger på High Ridge Futures är den fortsatt höga inflationen den främsta belastningen för guldet, och torsdagens PCE-rapport gjorde inget för att skingra den oron. Högre räntor höjer alternativkostnaden för att hålla den icke räntebärande metallen. Marknaden prisar nu in 74,9 procents sannolikhet för en höjning i december enligt CME:s FedWatch-verktyg. Guldet föll 46,5 dollar till 4 021,3 dollar per uns.
Bland börsnoterade amerikanska bolag rasade Google-ägaren Alphabet 12,6 procent i sitt största rapportras hittills, vilket drog med sig hela kommunikationstjänstesektorn nedåt. Oron spred sig till AI-sektorn, där minnesbolagen Sandisk och Micron föll 5,3 respektive 5,0 procent medan chipjättarna Nvidia och AMD backade 0,8 respektive 2,1 procent. Cybersäkerhetsbolaget Fortinet rasade 20,1 procent efter en rapport som svek förväntningarna, och chipbolaget Marvell föll 13,2 procent på uppgifter om förvärvssamtal med optikbolaget Lumentum. På plussidan steg biltillverkaren Ford 12,4 procent efter ett intäktslyft, läkemedelsbolagen Eli Lilly och Merck 6,6 respektive 3,8 procent, och teknikjätten Apple 1,5 procent sedan dess begränsade AI-investeringar setts som en fördel. Efter stängning rasade halvledarbolaget Intel 22,9 procent i efterhandeln på svaga kvartalsutsikter, efter en nedgång på 3,6 procent under ordinarie handel. E-handels- och molnjätten Amazon föll 6,8 procent i efterhandeln efter en svag prognos för fjärde kvartalet, sedan aktien backat 4,3 procent under dagen.
Den amerikanska tioåringen föll 8 punkter till 4,94 procent.
De asiatiska börserna handlas brett nedåt under fredagsmorgonen, tyngda av teknikfrossan på Wall Street och förnyad oro för lönsamheten i de stora AI-investeringarna. I Tokyo pressas Nikkei av halvledarbolagen Advantest och Tokyo Electron, som faller omkring 9 respektive 6 procent. Enligt Pepperstone-analytikern Chris Weston handlar marknadens oro inte så mycket om huruvida AI-utbyggnaden kan finansieras, utan alltmer om huruvida aktieägarna får tillräcklig avkastning på det enorma kapital som satsas. Från Japan kom samtidigt en rad viktiga besked, där arbetslösheten sjönk till 2,4 procent mot väntade 2,5, industriproduktionen steg 2,2 procent mot väntade 1,3 och kärninflationen i Tokyo-området landade på 2,6 procent, över Bank of Japans mål. Bank of Japan lämnade som väntat styrräntan oförändrad på 1,25 procent efter ett oenigt beslut. Den japanska centralbanken höjde samtidigt inflationsprognosen och förklarade att den underliggande inflationen nått tvåprocentsmålet efter en nära 14 år lång kamp, vilket av marknaden tolkades som att nästa höjning kan komma redan i december. Strax efter klockan 08:00 faller Tokyos Nikkei 225-index 2,1 procent och Shanghai-indexet i Kina 1,4 procent, medan Hongkongs Hang Seng-index, lyft av energisektorn, stiger 1,5 procent.
På Stockholmsbörsen rapporterar AstraZeneca, Invisio, Loomis och Stora Enso R på Large Cap, samt Linjemontage på Mid Cap. Bland rykande färska aktierekommendationer börjar Barclays med att höja Boliden till 740 (720) kronor med övervikt. Epiroc får samtidigt blandade besked, där Goldman Sachs höjer riktkursen till 318 (305) kronor med köp medan Deutsche Bank sänker sin till 260 (270) kronor. Dessutom höjer Goldman Sachs SKF till 236 (226) kronor men upprepar sälj. Slutligen sänker Handelsbanken Engcon till behåll från köp, med en ny riktkurs på 64 (93) kronor.
På makrofronten inleddes dagen klockan 07:00 med finländsk BNP för tredje kvartalet, följd av fransk BNP klockan 07:30. Klockan 08:00 väntar dansk arbetslöshetsstatistik för september och klockan 08:45 fransk KPI för oktober. Klockan 09:00 kommer spansk BNP för tredje kvartalet samt KPI för oktober. I Tyskland presenteras arbetslöshetsstatistik klockan 09:55 och BNP för tredje kvartalet klockan 10:00, medan KPI för oktober följer klockan 14:00. Därefter riktas blickarna mot USA och Chicagos inköpschefsindex för oktober klockan 14:45. Slutligen publiceras Baker Hughes oljeriggräkning klockan 18:00.
OMXS30 handlades upp 0,41 procent igår och stängde vid 3280,86 punkter. YTD är OMXS30 upp 13,80 procent. Index handlas omkring neutrala kursnivåer till RSI 54, ovan både 50- (3269 punkter) och 200-dagars (3156 punkter) glidande medelvärden.
Systemair vid stöd
Systemair-aktien handlas i en underliggande positiv huvudtrend. Aktien är intressant ur ett tekniskt perspektiv omkring stödet vid 85 kronor. Aktien har den senaste tiden rört sig inom konsolideringsintervallet 85-92 kronor och en ingång omkring stödet ger en bra balans mellan risk och potentiell avkastning. I skrivande stund handlas aktien omkring neutrala kursnivåer till RSI 47, mellan 50- (86kr) och 200-dagars (81kr) glidande medelvärden. Köp omkring stödet föreslås inom affärsintervallet 85-86 kronor med målkurs 95 kronor på medellång sikt. Stop loss anges vid 82,50 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget
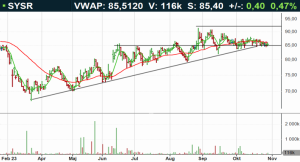
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).

Idag, 08:26
De amerikanska börserna stängde nedåt under torsdagen, sedan en svag rapport från Alphabet blåst nytt liv i oron för de stora AI-investeringarna och fått investerare att rotera från teknik till andra delar av marknaden. Trots att huvudindexen föll, steg omkring 400 av bolagen i S&P 500, samtidigt som defensiva sektorer som fastigheter, hälsovård och dagligvaror gick starkt och även småbolagen klättrade. Enligt Ross Mayfield på Baird är den starkare utvecklingen för småbolagen ett tecken på att oron för sprickor i AI-boomen ännu inte nått marknaden i stort. Microsoft meddelade samtidigt planer på att låna minst 25 miljarder dollar via företagsobligationer för fortsatta AI-investeringar, det första lånet av det slaget sedan 2017 och ett ovanligt steg för det annars skuldförsiktiga bolaget. På makrofronten överraskade amerikansk BNP för tredje kvartalet med en tillväxt på 3,4 procent i årstakt, mot väntade 3,2 procent. Även kärninflationen enligt PCE, Federal Reserves föredragna inflationsmått, kom in som väntat på 3,1 procent. Vid stängning hade det breda S&P 500-indexet och Dow Jones industriindex fallit 0,3 procent vardera, medan Nasdaqs tekniktunga kompositindex tappade 1,4 procent.
Oljan pendlade under torsdagen och slutade i stort sett oförändrad, sedan diplomatiska försök att lösa konflikten mellan USA och Iran vägts mot nya attacker mot saudisk oljeinfrastruktur och förnyad oro för utbudsstörningar. Under dagen pressades priset av ett brev från USA:s vicepresident JD Vance till Iran i syfte att återuppta förhandlingarna, som Teheran dock ännu inte besvarat. Samtidigt uppgav Huthirörelsen att den genomfört en ny våg av attacker mot flera saudiska oljeanläggningar, bland annat raffinaderierna i Ras Tanura och Rabigh samt en Aramco-anläggning i Abqaiq. Dessutom uppgav Irans revolutionsgarde att tre fartyg exploderat efter att ha träffats av minor i Hormuzsundet. Stöd kom dock från oron för ett amerikanskt angrepp mot Iran efter mellanårsvalen, sedan president Donald Trump informerats om militära alternativ av USA:s högste militäre befälhavare i Mellanöstern. Samtidigt dämpades uppgången av förväntningar om ökad rysk olje- och dieselproduktion, eftersom landets raffinaderier varit förskonade från attacker sedan den 15 oktober. WTI-oljan steg 0,1 dollar till 102,9 dollar per fat samtidigt som Brentoljan ökade 0,1 dollar till 115,5 dollar per fat.
Basmetallerna handlades övervägande nedåt under torsdagen. Vinnartröjan fick bly med en uppgång på 0,8 procent, följd av zink som avancerade 0,3 procent. Vidare backade aluminium 0,2 procent, medan nickel, koppar och tenn föll 1,1, 1,3 respektive 1,5 procent. Guldpriset föll under torsdagen, pressat av att amerikansk inflationsstatistik stärkt förväntningarna på en räntehöjning från Fed i december, och är på väg mot sin andra månadsnedgång i rad. Enligt David Meger på High Ridge Futures är den fortsatt höga inflationen den främsta belastningen för guldet, och torsdagens PCE-rapport gjorde inget för att skingra den oron. Högre räntor höjer alternativkostnaden för att hålla den icke räntebärande metallen. Marknaden prisar nu in 74,9 procents sannolikhet för en höjning i december enligt CME:s FedWatch-verktyg. Guldet föll 46,5 dollar till 4 021,3 dollar per uns.
Bland börsnoterade amerikanska bolag rasade Google-ägaren Alphabet 12,6 procent i sitt största rapportras hittills, vilket drog med sig hela kommunikationstjänstesektorn nedåt. Oron spred sig till AI-sektorn, där minnesbolagen Sandisk och Micron föll 5,3 respektive 5,0 procent medan chipjättarna Nvidia och AMD backade 0,8 respektive 2,1 procent. Cybersäkerhetsbolaget Fortinet rasade 20,1 procent efter en rapport som svek förväntningarna, och chipbolaget Marvell föll 13,2 procent på uppgifter om förvärvssamtal med optikbolaget Lumentum. På plussidan steg biltillverkaren Ford 12,4 procent efter ett intäktslyft, läkemedelsbolagen Eli Lilly och Merck 6,6 respektive 3,8 procent, och teknikjätten Apple 1,5 procent sedan dess begränsade AI-investeringar setts som en fördel. Efter stängning rasade halvledarbolaget Intel 22,9 procent i efterhandeln på svaga kvartalsutsikter, efter en nedgång på 3,6 procent under ordinarie handel. E-handels- och molnjätten Amazon föll 6,8 procent i efterhandeln efter en svag prognos för fjärde kvartalet, sedan aktien backat 4,3 procent under dagen.
Den amerikanska tioåringen föll 8 punkter till 4,94 procent.
De asiatiska börserna handlas brett nedåt under fredagsmorgonen, tyngda av teknikfrossan på Wall Street och förnyad oro för lönsamheten i de stora AI-investeringarna. I Tokyo pressas Nikkei av halvledarbolagen Advantest och Tokyo Electron, som faller omkring 9 respektive 6 procent. Enligt Pepperstone-analytikern Chris Weston handlar marknadens oro inte så mycket om huruvida AI-utbyggnaden kan finansieras, utan alltmer om huruvida aktieägarna får tillräcklig avkastning på det enorma kapital som satsas. Från Japan kom samtidigt en rad viktiga besked, där arbetslösheten sjönk till 2,4 procent mot väntade 2,5, industriproduktionen steg 2,2 procent mot väntade 1,3 och kärninflationen i Tokyo-området landade på 2,6 procent, över Bank of Japans mål. Bank of Japan lämnade som väntat styrräntan oförändrad på 1,25 procent efter ett oenigt beslut. Den japanska centralbanken höjde samtidigt inflationsprognosen och förklarade att den underliggande inflationen nått tvåprocentsmålet efter en nära 14 år lång kamp, vilket av marknaden tolkades som att nästa höjning kan komma redan i december. Strax efter klockan 08:00 faller Tokyos Nikkei 225-index 2,1 procent och Shanghai-indexet i Kina 1,4 procent, medan Hongkongs Hang Seng-index, lyft av energisektorn, stiger 1,5 procent.
På Stockholmsbörsen rapporterar AstraZeneca, Invisio, Loomis och Stora Enso R på Large Cap, samt Linjemontage på Mid Cap. Bland rykande färska aktierekommendationer börjar Barclays med att höja Boliden till 740 (720) kronor med övervikt. Epiroc får samtidigt blandade besked, där Goldman Sachs höjer riktkursen till 318 (305) kronor med köp medan Deutsche Bank sänker sin till 260 (270) kronor. Dessutom höjer Goldman Sachs SKF till 236 (226) kronor men upprepar sälj. Slutligen sänker Handelsbanken Engcon till behåll från köp, med en ny riktkurs på 64 (93) kronor.
På makrofronten inleddes dagen klockan 07:00 med finländsk BNP för tredje kvartalet, följd av fransk BNP klockan 07:30. Klockan 08:00 väntar dansk arbetslöshetsstatistik för september och klockan 08:45 fransk KPI för oktober. Klockan 09:00 kommer spansk BNP för tredje kvartalet samt KPI för oktober. I Tyskland presenteras arbetslöshetsstatistik klockan 09:55 och BNP för tredje kvartalet klockan 10:00, medan KPI för oktober följer klockan 14:00. Därefter riktas blickarna mot USA och Chicagos inköpschefsindex för oktober klockan 14:45. Slutligen publiceras Baker Hughes oljeriggräkning klockan 18:00.
OMXS30 handlades upp 0,41 procent igår och stängde vid 3280,86 punkter. YTD är OMXS30 upp 13,80 procent. Index handlas omkring neutrala kursnivåer till RSI 54, ovan både 50- (3269 punkter) och 200-dagars (3156 punkter) glidande medelvärden.
Systemair vid stöd
Systemair-aktien handlas i en underliggande positiv huvudtrend. Aktien är intressant ur ett tekniskt perspektiv omkring stödet vid 85 kronor. Aktien har den senaste tiden rört sig inom konsolideringsintervallet 85-92 kronor och en ingång omkring stödet ger en bra balans mellan risk och potentiell avkastning. I skrivande stund handlas aktien omkring neutrala kursnivåer till RSI 47, mellan 50- (86kr) och 200-dagars (81kr) glidande medelvärden. Köp omkring stödet föreslås inom affärsintervallet 85-86 kronor med målkurs 95 kronor på medellång sikt. Stop loss anges vid 82,50 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
Aktieanalyser
Aktier
USA:s ekonomi
Bostadsmarknad

Aktieanalyser
Aktier
USA:s ekonomi
Bostadsmarknad
1 DAG %
Senast

OMX Stockholm 30
−0,57%
(09:15)
OMX Stockholm 30
1 DAG %
Senast
3 262,74


