Börsen idag: Öppning nedåt väntas

Idag, 06:39
Idag, 06:39
De amerikanska börserna handlades något blandat under måndagen, där stigande oljepriser och en försiktig hållning inför veckans bolagsrapporter och makroekonomiska besked bidrog till ett avvaktande sentiment. Oljepriserna steg efter helgens attacker i Mellanöstern, vilket samtidigt väckte förnyad oro för inflationen och utvecklingen för de amerikanska marknadsräntorna. Investerarna riktar nu blickarna mot den amerikanska rapportsäsongen, som inleds på allvar under dagen när flera storbanker redovisar sina kvartalsresultat. Även veckans amerikanska inflationsstatistik och detaljhandelssiffror väntas få betydelse för förväntningarna på Federal Reserves kommande räntebeslut. Det breda S&P 500-indexet avslutade gårdagen med att backa 0,1 procent samtidigt som Nasdaqs tekniktunga kompositindex föll 0,4 procent och Dow Jones industriindex steg 0,4 procent.
På råvarumarknaden steg oljepriserna under måndagen efter nya attacker mot Saudiarabien och fartyg i närheten av Hormuzsundet, vilket ökade oron för störningar i oljeleveranserna från Mellanöstern. De Iranstödda Houthierna tog på sig ansvaret för en attack mot Riyadhs internationella flygplats under helgen, samtidigt som ytterligare attacker mot tankfartyg rapporterades i regionen. Händelserna har ökat osäkerheten kring återhämtningen i oljeexporten från Mellanöstern och bidragit till att driva upp priserna. Samtidigt försöker energibolag återuppta produktionen i Mexikanska golfen efter att orkanen Isaias tvingat dem att stänga ned delar av sin verksamhet. På utbudssidan meddelade Donald Trump att Ryssland ska leverera ytterligare diesel till världsmarknaden och att Ryssland och Ukraina kommit överens om en vapenvila som omfattar energiinfrastruktur, även om Ukraina anklagat Ryssland för att bryta överenskommelsen. WTI-oljan ökade med 1,4 dollar till 93,3 dollar per fat samtidigt som Brentoljan steg 1,4 dollar till 106,1 dollar per fat.
Basmetallerna handlades blandat, där tenn steg 3,0 procent och koppar ökade 1,0 procent. Zink backade 1,1 procent, medan nickel sjönk 0,5 procent och bly föll 0,4 procent. Aluminium gick ned 0,3 procent. Guldet backade under måndagen efter att ha nått den högsta nivån på drygt en vecka tidigare under handelsdagen. Nedgången kom främst till följd av en starkare dollar, som handlades nära den högsta nivån på ett och ett halvt år, samtidigt som stigande oljepriser bidrog till marknadsoron. Investerarna riktar nu blickarna mot veckans amerikanska inflationsstatistik, med KPI på onsdag och producentprisindex samt detaljhandelssiffror på torsdag, för att få ledtrådar om Federal Reserves kommande räntebeslut. Marknaden räknar i huvudsak med oförändrade räntor senare i oktober, men prisar samtidigt in en sannolikhet på omkring 86 procent för en räntehöjning i december. Guldet backade med 24,7 dollar till 4169,2 dollar per uns.
Bland börsnoterade amerikanska bolag blev den största vinnaren inom S&P 500-indexet Fair Isaac som ökade 10,9 procent under måndagen samtidigt som Meta steg 3,4 procent efter att bolaget lanserat sin nya “Muse Wonder” AI-modell, Meta anser själva att de nu är ikapp konkurrenterna Anthropic och OpenAI. Flera mobiloperatörer återhämtade sig från fredagens nedgångar, under måndagen klättrade Verizon och T-Mobile med 2,7 respektive 2,2 procent. Bland förlorarna återfanns cybersäkerhetsbolagen Palo Alto Networks och Crowdstrike som stigit under fredagen, nu tappade bolagen 3,6 respektive 4,4 procent. Lagringsjättarna Seagate och Western Digital föll 3,8 respektive 2,6 procent och ytterligare AI-relaterade bolag som exempelvis Micron tappade 3,9 procent. Slutligen sågs Goldman Sachs backa med 0,2 procent inför dagens rapport samtidigt som JPMorgan Chase, som också ska rapportera, ökade 0,5 procent.
Den amerikanska tioårsräntan var oförändrad vid 5,24 procent.
De asiatiska börserna börjar tisdagen negativt där Kospi-indexet i Sydkorea tappar runt 6 procent. Nedgångarna följer efter en svag utveckling för amerikanska teknikaktier, där oro för ökad konkurrens inom chipindustrin och lönsamheten i AI-sektorn tyngde sentimentet. Samtidigt bidrar den eskalerande konflikten i Mellanöstern och stigande oljepriser till ökad inflationsoro, vilket sätter press på tillväxtaktier. Investerarna riktar även blickarna mot veckans amerikanska rapportsäsong, som inleds med resultat från flera storbanker, samt kommande inflationsstatistik som kan ge ledtrådar om Federal Reserves ränteplaner. I Sydkorea har president Lee Jae Myung dessutom uppgett att landet sannolikt behöver höja styrräntan för att minska ränteskillnaden mot USA. Samtidigt framhåller IMF att den starka efterfrågan på AI har bidragit till att lyfta den globala handeln, i Asien särskilt Kina och Indien, men varnar för risker kopplade till koncentrerade leveranskedjor. Strax efter 06:30 backar Hongkongs Hang Seng-index med 0,4 procent, Tokyos Nikkei 225-index sjunker 2,1 procent och Shanghai-indexet i Kina tappar 0,3 procent.
På Stockholmsbörsen är det lugnt på rapportfronten och bland dagens färska aktierekommendationer så börjar SEB med att höja Atlas Copco till 240 kronor (230) med köp. Pareto Securities höjer riktkursen för Vitrolife till 100 kronor (95) och anger behåll. Sedan höjer DNB Carnegie riktkursen för Trelleborg till 450 kronor (410), fortsatt med behåll.
På makrofronten började morgonen med australiensiska NAB:s affärsklimatindex för september vid klockan 02:30. När klockan slår 08:00 publiceras det tyska konsumentprisindexet för september och sedan, vid 12:00, kommer OPEC:s månatliga rapport. 14:15 meddelas den veckovisa amerikanska sysselsättningsförändringen av ADP som följs av USA:s befintliga bostadsförsäljningen avseende september klockan 16:00. Slutligen publiceras den amerikanska månatliga budgetrapporten för september klockan 20:00.
OMXS30 handlades upp 0,36 procent igår och stängde vid 3269,79 punkter. YTD är OMXS30 upp 13,42 procent. Index handlas omkring neutrala kursnivåer till RSI 51, mellan 50- (3279 punkter) och 200-dagars (3135 punkter) glidande medelvärden.
Medicover i positiv trend
Medicover-aktien handlas i stigande trend och aktien bekräftade nyligen det positiva sentimentet när aktien bröt upp genom motståndet vid 260 kronor. Framgent agerar det tidigare motståndet viktigt stöd tillika attraktiv ingångsnivå i aktien. I skrivande stund handlas aktien omkring överköpta kursnivåer till RSI 70, ovan både 50- (245kr) och 200-dagars (219kr) glidande medelvärden. Köp på eventuell rekyl omkring stödet för en bra balans mellan risk och potentiell avkastning. Köp föreslås inom affärsintervallet 260-261 kronor med målkurs 288 kronor på medellång sikt. Stop loss anges vid 252 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
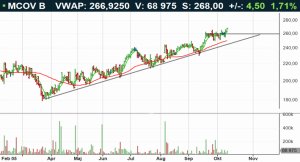
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:

Idag, 06:39
De amerikanska börserna handlades något blandat under måndagen, där stigande oljepriser och en försiktig hållning inför veckans bolagsrapporter och makroekonomiska besked bidrog till ett avvaktande sentiment. Oljepriserna steg efter helgens attacker i Mellanöstern, vilket samtidigt väckte förnyad oro för inflationen och utvecklingen för de amerikanska marknadsräntorna. Investerarna riktar nu blickarna mot den amerikanska rapportsäsongen, som inleds på allvar under dagen när flera storbanker redovisar sina kvartalsresultat. Även veckans amerikanska inflationsstatistik och detaljhandelssiffror väntas få betydelse för förväntningarna på Federal Reserves kommande räntebeslut. Det breda S&P 500-indexet avslutade gårdagen med att backa 0,1 procent samtidigt som Nasdaqs tekniktunga kompositindex föll 0,4 procent och Dow Jones industriindex steg 0,4 procent.
På råvarumarknaden steg oljepriserna under måndagen efter nya attacker mot Saudiarabien och fartyg i närheten av Hormuzsundet, vilket ökade oron för störningar i oljeleveranserna från Mellanöstern. De Iranstödda Houthierna tog på sig ansvaret för en attack mot Riyadhs internationella flygplats under helgen, samtidigt som ytterligare attacker mot tankfartyg rapporterades i regionen. Händelserna har ökat osäkerheten kring återhämtningen i oljeexporten från Mellanöstern och bidragit till att driva upp priserna. Samtidigt försöker energibolag återuppta produktionen i Mexikanska golfen efter att orkanen Isaias tvingat dem att stänga ned delar av sin verksamhet. På utbudssidan meddelade Donald Trump att Ryssland ska leverera ytterligare diesel till världsmarknaden och att Ryssland och Ukraina kommit överens om en vapenvila som omfattar energiinfrastruktur, även om Ukraina anklagat Ryssland för att bryta överenskommelsen. WTI-oljan ökade med 1,4 dollar till 93,3 dollar per fat samtidigt som Brentoljan steg 1,4 dollar till 106,1 dollar per fat.
Basmetallerna handlades blandat, där tenn steg 3,0 procent och koppar ökade 1,0 procent. Zink backade 1,1 procent, medan nickel sjönk 0,5 procent och bly föll 0,4 procent. Aluminium gick ned 0,3 procent. Guldet backade under måndagen efter att ha nått den högsta nivån på drygt en vecka tidigare under handelsdagen. Nedgången kom främst till följd av en starkare dollar, som handlades nära den högsta nivån på ett och ett halvt år, samtidigt som stigande oljepriser bidrog till marknadsoron. Investerarna riktar nu blickarna mot veckans amerikanska inflationsstatistik, med KPI på onsdag och producentprisindex samt detaljhandelssiffror på torsdag, för att få ledtrådar om Federal Reserves kommande räntebeslut. Marknaden räknar i huvudsak med oförändrade räntor senare i oktober, men prisar samtidigt in en sannolikhet på omkring 86 procent för en räntehöjning i december. Guldet backade med 24,7 dollar till 4169,2 dollar per uns.
Bland börsnoterade amerikanska bolag blev den största vinnaren inom S&P 500-indexet Fair Isaac som ökade 10,9 procent under måndagen samtidigt som Meta steg 3,4 procent efter att bolaget lanserat sin nya “Muse Wonder” AI-modell, Meta anser själva att de nu är ikapp konkurrenterna Anthropic och OpenAI. Flera mobiloperatörer återhämtade sig från fredagens nedgångar, under måndagen klättrade Verizon och T-Mobile med 2,7 respektive 2,2 procent. Bland förlorarna återfanns cybersäkerhetsbolagen Palo Alto Networks och Crowdstrike som stigit under fredagen, nu tappade bolagen 3,6 respektive 4,4 procent. Lagringsjättarna Seagate och Western Digital föll 3,8 respektive 2,6 procent och ytterligare AI-relaterade bolag som exempelvis Micron tappade 3,9 procent. Slutligen sågs Goldman Sachs backa med 0,2 procent inför dagens rapport samtidigt som JPMorgan Chase, som också ska rapportera, ökade 0,5 procent.
Den amerikanska tioårsräntan var oförändrad vid 5,24 procent.
De asiatiska börserna börjar tisdagen negativt där Kospi-indexet i Sydkorea tappar runt 6 procent. Nedgångarna följer efter en svag utveckling för amerikanska teknikaktier, där oro för ökad konkurrens inom chipindustrin och lönsamheten i AI-sektorn tyngde sentimentet. Samtidigt bidrar den eskalerande konflikten i Mellanöstern och stigande oljepriser till ökad inflationsoro, vilket sätter press på tillväxtaktier. Investerarna riktar även blickarna mot veckans amerikanska rapportsäsong, som inleds med resultat från flera storbanker, samt kommande inflationsstatistik som kan ge ledtrådar om Federal Reserves ränteplaner. I Sydkorea har president Lee Jae Myung dessutom uppgett att landet sannolikt behöver höja styrräntan för att minska ränteskillnaden mot USA. Samtidigt framhåller IMF att den starka efterfrågan på AI har bidragit till att lyfta den globala handeln, i Asien särskilt Kina och Indien, men varnar för risker kopplade till koncentrerade leveranskedjor. Strax efter 06:30 backar Hongkongs Hang Seng-index med 0,4 procent, Tokyos Nikkei 225-index sjunker 2,1 procent och Shanghai-indexet i Kina tappar 0,3 procent.
På Stockholmsbörsen är det lugnt på rapportfronten och bland dagens färska aktierekommendationer så börjar SEB med att höja Atlas Copco till 240 kronor (230) med köp. Pareto Securities höjer riktkursen för Vitrolife till 100 kronor (95) och anger behåll. Sedan höjer DNB Carnegie riktkursen för Trelleborg till 450 kronor (410), fortsatt med behåll.
På makrofronten började morgonen med australiensiska NAB:s affärsklimatindex för september vid klockan 02:30. När klockan slår 08:00 publiceras det tyska konsumentprisindexet för september och sedan, vid 12:00, kommer OPEC:s månatliga rapport. 14:15 meddelas den veckovisa amerikanska sysselsättningsförändringen av ADP som följs av USA:s befintliga bostadsförsäljningen avseende september klockan 16:00. Slutligen publiceras den amerikanska månatliga budgetrapporten för september klockan 20:00.
OMXS30 handlades upp 0,36 procent igår och stängde vid 3269,79 punkter. YTD är OMXS30 upp 13,42 procent. Index handlas omkring neutrala kursnivåer till RSI 51, mellan 50- (3279 punkter) och 200-dagars (3135 punkter) glidande medelvärden.
Medicover i positiv trend
Medicover-aktien handlas i stigande trend och aktien bekräftade nyligen det positiva sentimentet när aktien bröt upp genom motståndet vid 260 kronor. Framgent agerar det tidigare motståndet viktigt stöd tillika attraktiv ingångsnivå i aktien. I skrivande stund handlas aktien omkring överköpta kursnivåer till RSI 70, ovan både 50- (245kr) och 200-dagars (219kr) glidande medelvärden. Köp på eventuell rekyl omkring stödet för en bra balans mellan risk och potentiell avkastning. Köp föreslås inom affärsintervallet 260-261 kronor med målkurs 288 kronor på medellång sikt. Stop loss anges vid 252 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:
Privatekonomi
Telias sparpaket
Privatekonomi
Telias sparpaket
1 DAG %
Senast
OMX Stockholm 30
0,36%
(vid stängning)
OMX Stockholm 30
1 DAG %
Senast
3 269,79


