Börsen idag: Negativ öppning väntas

Idag, 07:46
Idag, 07:46
De amerikanska börserna steg för andra dagen i rad under tisdagen, med teknik- och AI-relaterade aktier i täten. Förnyad optimism kring AI-sektorn efter att Anthropic offentliggjort ytterligare detaljer om sina börsnoteringsplaner bidrog till ett lättnadsrally, särskilt bland halvledarbolagen, som pressats hårt under de senaste veckorna. Samtidigt visade amerikansk statistik på ökad orderingång för datorer och kringutrustning, vilket stärkte bilden av att investeringarna i AI fortsätter i hög takt. Investerarna riktade även blickarna mot Federal Reserves tvådagarsmöte, där marknaden i stor utsträckning räknar med att styrräntan lämnas oförändrad, samtidigt som en eventuell räntehöjning i december fortsatt diskuteras. Rapportsäsongen fortsatte också att prägla handeln, där omkring 83 procent av de rapporterande bolagen hittills överträffat analytikernas resultatförväntningar, skriver Reuters. Lägre oljepriser bidrog samtidigt till att pressa energisektorn, medan tekniksektorn stod för de bredaste uppgångarna. Det breda S&P 500-indexet avslutade tisdagen med en uppgång på 0,6 procent samtidigt som Nasdaqs tekniktunga kompositindex steg 1,2 procent och Dow Jones industriindex i stort sett var oförändrat.

På råvarumarknaden sjönk oljepriserna under tisdagen efter att diplomatiska samtal mellan Iran, Saudiarabien, Turkiet och Pakistan bidragit till att dämpa oron för störningar i energiförsörjningen. Länderna kom överens om att fortsätta samtalen med målet att stärka samarbetet kring fred och säkerhet, även om utsikterna för en fredlig lösning på konflikten mellan USA, Israel och Iran fortsatt är osäkra. Nedgången begränsades av fortsatta risker för oljeleveranserna, sedan Houthirörelsen uppgett sig ha attackerat Saudiarabiens Ras Tanura-raffinaderi. Samtidigt visar sammanställd statistik att oktober varit den mest intensiva månaden för attacker mot kommersiell sjöfart i Hormuzsundet och närliggande farvatten sedan 2017. WTI-oljan sjönk med 1,5 dollar till 100,2 dollar per fat samtidigt som Brentoljan föll med 1,6 dollar till 114,2 dollar per fat.
Basmetallerna handlades överlag uppåt, där aluminium steg mest med 2,0 procent, tätt följt av koppar som ökade 1,9 procent. Tenn avancerade 1,0 procent, medan zink och bly steg med 0,6 respektive 0,5 procent. Nickel handlades oförändrat. Guldpriset steg under tisdagen med stöd av sjunkande oljepriser, vilket bidrog till att dämpa inflationsoron inför Federal Reserves räntebesked ikväll. Samtidigt riktades marknadens fokus mot centralbankens signaler om den framtida penningpolitiken, där investerare bedömer att en paus i räntehöjningarna kan bli kortvarig. Enligt CME Groups FedWatch-verktyg prissätter marknaden en sannolikhet på runt 84 procent för en amerikansk räntehöjning i december. Högre räntor tenderar att pressa guldpriset eftersom de ökar alternativkostnaden för att hålla den räntefria ädelmetallen. Investerarna inväntar även USA:s PCE-statistik på torsdag, centralbankens föredragna inflationsmått, för ytterligare ledtrådar om den framtida penningpolitiken. Den gula metallen steg med 41,7 dollar till 4058,4 dollar per uns.
Bland börsnoterade amerikanska bolag drog flera halvledar- och AI-relaterade aktier uppåt efter att sentimentet bättrats till följd av Anthropics börsplaner. Lagringsbolagen Western Digital och sektorkollegan Seagate ökade 6,9 respektive 3,7 procent samtidigt som AMD, Intel och Nvidia klättrade 5,5, 3,6 respektive 0,9 procent. Alphabet, som väntas rapportera under onsdagen, steg med 1,2 procent och Microsoft, som också rapporterar, sjönk med 0,2 procent. Cybersäkerhetsbolagen Palo Alto Networks och CrowdStrike steg med 2,9 respektive 2,4 procent. På nedsidan fanns Boeing som tappade hela 10,7 procent efter att bolaget sänkt sitt leveransmål för helåret. PepsiCo och Coca-Cola sjönk med 1,5 respektive 1,6 procent och flera energibolag tappade i takt med oljeprisets nedgång, Valero Energy, Marathon Petroleum och Exxonmobil var bland de större förlorarna och sjönk 9,2, 7,4 respektive 2,5 procent.
Den amerikanska tioårsräntan steg 1 punkt till 5,00 procent.
De asiatiska börserna stiger brett på onsdagsmorgonen, med tydliga uppgångar i teknik- och AI-relaterade aktier inför kvällens rapporter från de amerikanska techjättarna Microsoft och Alphabet. I Sydkorea rusar huvudindexet Kospi med över 6 procent, efter att chipjätten SK Hynix rapporterat ett rörelseresultat för det tredje kvartalet som ökade mer än sjufaldigt jämfört med samma period i fjol och dessutom överträffade analytikernas förväntningar. Bolaget meddelade även att det ska återföra motsvarande 750 miljarder kronor till aktieägarna genom utdelningar och återköp under året. Aktien stiger omkring 11 procent, medan konkurrenten Samsung lyfter 9 procent. Uppgångarna får ytterligare stöd av nya AI-relaterade finansieringsbesked från bland annat Meta och SpaceX samt Anthropics planer på en börsnotering, vilket bidragit till att åter väcka investerarnas intresse för sektorn. På makrofronten överraskade Nya Zeelands centralbank genom att lämna styrräntan oförändrad på 2,75 procent, trots marknadens förväntningar om en höjning. Beskedet fick den nyzeeländska dollarn att falla med över 1 procent. Investerarna riktar nu även blickarna mot Federal Reserves räntebesked senare under onsdagen, där centralbanken väntas lämna räntan oförändrad. Samtidigt stiger oljepriserna något efter en attack mot ett raffinaderi i Saudiarabien, vilket åter väcker oro för störningar i energiförsörjningen från Mellanöstern. Strax efter 07:30 stiger Hongkongs Hang Seng-index med 0,2 procent, Tokyos Nikkei 225-index ökar 1,3 procent och Shanghai-indexet i Kina stiger 0,7 procent.
På Stockholmsbörsen är det Arion Banki, Electrolux Professional, Epiroc, Fenix Outdoor, Peab, SSAB och Traton som öppnar böckerna på Large Cap samtidigt som Acast och Fagerhult rapporterar på Mid Cap. Bland dagens nybakade aktierekar höjer Citigroup riktkursen för SCA till 130 kronor (125) och anger neutral, Citigroup höjer även Assa Abloy till 435 kronor (425) med köp. Vidare höjer Deutsche Bank riktkursen för Alfa Laval till 630 kronor (620) med rekommendationen köp och SEB höjer Castellum till 135 kronor (128) där de fortsatt anger behåll. Slutligen höjer Pareto Securities NIBE Industrier till 57 kronor (55) med köp.
På makrofronten inleddes dagen med Australiens konsumentprisindex för det tredje kvartalet klockan 01:30, följt av Nya Zeelands räntebesked klockan 02:00. Klockan 12:00 publiceras Frankrikes statistik över antalet arbetssökande för september. Senare, klockan 14:45, väntas Kanadas räntebesked, följt av amerikanska råoljelager klockan 15:30. Dagen avslutas med amerikanska Federal Reserves räntebesked klockan 19:00.
OMXS30 handlades upp 0,96 procent igår och stängde vid 3256,55 punkter. YTD är OMXS30 upp 12,96 procent. Index handlas omkring neutrala kursnivåer till RSI 51, mellan 50- (3268 punkter) och 200-dagars (3154 punkter) glidande medelvärden.
Balder laddar för uppbrott
Balder-aktien verkar ha bottnat ur och aktien utmanar motståndet vid 50 kronor. Bryter aktien upp bekräftas ett positivt sentiment och vidare uppgångar indikeras. Sekundärt motstånd återfinns vid 55 kronor följt av ett ytterligare motstånd kring 65 kronor. I skrivande stund handlas aktien kring neutrala kursnivåer till RSI 55, lägre än både 50- (49kr) och 200-dagars (53kr) glidande medelvärden. Köp på eventuellt uppbrott föreslås inom affärsintervallet 50-51 kronor med målkurs 56 kronor på medellång sikt. Stop loss anges vid 49 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
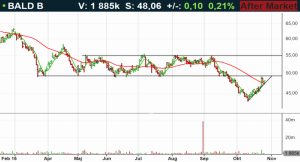
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).

Idag, 07:46
De amerikanska börserna steg för andra dagen i rad under tisdagen, med teknik- och AI-relaterade aktier i täten. Förnyad optimism kring AI-sektorn efter att Anthropic offentliggjort ytterligare detaljer om sina börsnoteringsplaner bidrog till ett lättnadsrally, särskilt bland halvledarbolagen, som pressats hårt under de senaste veckorna. Samtidigt visade amerikansk statistik på ökad orderingång för datorer och kringutrustning, vilket stärkte bilden av att investeringarna i AI fortsätter i hög takt. Investerarna riktade även blickarna mot Federal Reserves tvådagarsmöte, där marknaden i stor utsträckning räknar med att styrräntan lämnas oförändrad, samtidigt som en eventuell räntehöjning i december fortsatt diskuteras. Rapportsäsongen fortsatte också att prägla handeln, där omkring 83 procent av de rapporterande bolagen hittills överträffat analytikernas resultatförväntningar, skriver Reuters. Lägre oljepriser bidrog samtidigt till att pressa energisektorn, medan tekniksektorn stod för de bredaste uppgångarna. Det breda S&P 500-indexet avslutade tisdagen med en uppgång på 0,6 procent samtidigt som Nasdaqs tekniktunga kompositindex steg 1,2 procent och Dow Jones industriindex i stort sett var oförändrat.
På råvarumarknaden sjönk oljepriserna under tisdagen efter att diplomatiska samtal mellan Iran, Saudiarabien, Turkiet och Pakistan bidragit till att dämpa oron för störningar i energiförsörjningen. Länderna kom överens om att fortsätta samtalen med målet att stärka samarbetet kring fred och säkerhet, även om utsikterna för en fredlig lösning på konflikten mellan USA, Israel och Iran fortsatt är osäkra. Nedgången begränsades av fortsatta risker för oljeleveranserna, sedan Houthirörelsen uppgett sig ha attackerat Saudiarabiens Ras Tanura-raffinaderi. Samtidigt visar sammanställd statistik att oktober varit den mest intensiva månaden för attacker mot kommersiell sjöfart i Hormuzsundet och närliggande farvatten sedan 2017. WTI-oljan sjönk med 1,5 dollar till 100,2 dollar per fat samtidigt som Brentoljan föll med 1,6 dollar till 114,2 dollar per fat.
Basmetallerna handlades överlag uppåt, där aluminium steg mest med 2,0 procent, tätt följt av koppar som ökade 1,9 procent. Tenn avancerade 1,0 procent, medan zink och bly steg med 0,6 respektive 0,5 procent. Nickel handlades oförändrat. Guldpriset steg under tisdagen med stöd av sjunkande oljepriser, vilket bidrog till att dämpa inflationsoron inför Federal Reserves räntebesked ikväll. Samtidigt riktades marknadens fokus mot centralbankens signaler om den framtida penningpolitiken, där investerare bedömer att en paus i räntehöjningarna kan bli kortvarig. Enligt CME Groups FedWatch-verktyg prissätter marknaden en sannolikhet på runt 84 procent för en amerikansk räntehöjning i december. Högre räntor tenderar att pressa guldpriset eftersom de ökar alternativkostnaden för att hålla den räntefria ädelmetallen. Investerarna inväntar även USA:s PCE-statistik på torsdag, centralbankens föredragna inflationsmått, för ytterligare ledtrådar om den framtida penningpolitiken. Den gula metallen steg med 41,7 dollar till 4058,4 dollar per uns.
Bland börsnoterade amerikanska bolag drog flera halvledar- och AI-relaterade aktier uppåt efter att sentimentet bättrats till följd av Anthropics börsplaner. Lagringsbolagen Western Digital och sektorkollegan Seagate ökade 6,9 respektive 3,7 procent samtidigt som AMD, Intel och Nvidia klättrade 5,5, 3,6 respektive 0,9 procent. Alphabet, som väntas rapportera under onsdagen, steg med 1,2 procent och Microsoft, som också rapporterar, sjönk med 0,2 procent. Cybersäkerhetsbolagen Palo Alto Networks och CrowdStrike steg med 2,9 respektive 2,4 procent. På nedsidan fanns Boeing som tappade hela 10,7 procent efter att bolaget sänkt sitt leveransmål för helåret. PepsiCo och Coca-Cola sjönk med 1,5 respektive 1,6 procent och flera energibolag tappade i takt med oljeprisets nedgång, Valero Energy, Marathon Petroleum och Exxonmobil var bland de större förlorarna och sjönk 9,2, 7,4 respektive 2,5 procent.
Den amerikanska tioårsräntan steg 1 punkt till 5,00 procent.
De asiatiska börserna stiger brett på onsdagsmorgonen, med tydliga uppgångar i teknik- och AI-relaterade aktier inför kvällens rapporter från de amerikanska techjättarna Microsoft och Alphabet. I Sydkorea rusar huvudindexet Kospi med över 6 procent, efter att chipjätten SK Hynix rapporterat ett rörelseresultat för det tredje kvartalet som ökade mer än sjufaldigt jämfört med samma period i fjol och dessutom överträffade analytikernas förväntningar. Bolaget meddelade även att det ska återföra motsvarande 750 miljarder kronor till aktieägarna genom utdelningar och återköp under året. Aktien stiger omkring 11 procent, medan konkurrenten Samsung lyfter 9 procent. Uppgångarna får ytterligare stöd av nya AI-relaterade finansieringsbesked från bland annat Meta och SpaceX samt Anthropics planer på en börsnotering, vilket bidragit till att åter väcka investerarnas intresse för sektorn. På makrofronten överraskade Nya Zeelands centralbank genom att lämna styrräntan oförändrad på 2,75 procent, trots marknadens förväntningar om en höjning. Beskedet fick den nyzeeländska dollarn att falla med över 1 procent. Investerarna riktar nu även blickarna mot Federal Reserves räntebesked senare under onsdagen, där centralbanken väntas lämna räntan oförändrad. Samtidigt stiger oljepriserna något efter en attack mot ett raffinaderi i Saudiarabien, vilket åter väcker oro för störningar i energiförsörjningen från Mellanöstern. Strax efter 07:30 stiger Hongkongs Hang Seng-index med 0,2 procent, Tokyos Nikkei 225-index ökar 1,3 procent och Shanghai-indexet i Kina stiger 0,7 procent.
På Stockholmsbörsen är det Arion Banki, Electrolux Professional, Epiroc, Fenix Outdoor, Peab, SSAB och Traton som öppnar böckerna på Large Cap samtidigt som Acast och Fagerhult rapporterar på Mid Cap. Bland dagens nybakade aktierekar höjer Citigroup riktkursen för SCA till 130 kronor (125) och anger neutral, Citigroup höjer även Assa Abloy till 435 kronor (425) med köp. Vidare höjer Deutsche Bank riktkursen för Alfa Laval till 630 kronor (620) med rekommendationen köp och SEB höjer Castellum till 135 kronor (128) där de fortsatt anger behåll. Slutligen höjer Pareto Securities NIBE Industrier till 57 kronor (55) med köp.
På makrofronten inleddes dagen med Australiens konsumentprisindex för det tredje kvartalet klockan 01:30, följt av Nya Zeelands räntebesked klockan 02:00. Klockan 12:00 publiceras Frankrikes statistik över antalet arbetssökande för september. Senare, klockan 14:45, väntas Kanadas räntebesked, följt av amerikanska råoljelager klockan 15:30. Dagen avslutas med amerikanska Federal Reserves räntebesked klockan 19:00.
OMXS30 handlades upp 0,96 procent igår och stängde vid 3256,55 punkter. YTD är OMXS30 upp 12,96 procent. Index handlas omkring neutrala kursnivåer till RSI 51, mellan 50- (3268 punkter) och 200-dagars (3154 punkter) glidande medelvärden.
Balder laddar för uppbrott
Balder-aktien verkar ha bottnat ur och aktien utmanar motståndet vid 50 kronor. Bryter aktien upp bekräftas ett positivt sentiment och vidare uppgångar indikeras. Sekundärt motstånd återfinns vid 55 kronor följt av ett ytterligare motstånd kring 65 kronor. I skrivande stund handlas aktien kring neutrala kursnivåer till RSI 55, lägre än både 50- (49kr) och 200-dagars (53kr) glidande medelvärden. Köp på eventuellt uppbrott föreslås inom affärsintervallet 50-51 kronor med målkurs 56 kronor på medellång sikt. Stop loss anges vid 49 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
Rapporter
Aktieanalyser
Aktieråd
ESG
Rapporter
Rapporter
Aktieanalyser
Aktieråd
ESG
Rapporter
1 DAG %
Senast
OMX Stockholm 30
0,00%
(vid stängning)
Traton
Idag, 08:44
Lastbilsjätten ökar omsättningen
Peab
Idag, 08:09
Peab ökar omsättning och rörelseresultat
OMX Stockholm 30
1 DAG %
Senast
3 256,55


