Börsen idag: Öppning i moll väntas

Idag, 07:06
Idag, 07:06
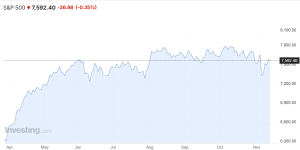
De amerikanska börserna vände ned under torsdagen efter en skakig handel, då ett kraftigt kursfall i Nvidia vägde tyngre än uppgången i energisektorn. Energisektorn gick bäst av sektorerna, med sin fjärde uppgångsdag i rad. Kursfallet i Nvidia kom efter att vd Jensen Huang tvingats lämna sin post sedan en andra otrohetsaffär uppdagats, denna gång med bolagets vice vd, varpå finanschefen Colette Kress kort efter tog över som tillförordnad vd. President Donald Trump gav sig in i spekulationerna om efterträdare, hyllade Huangs insatser och lyfte på Truth Social fram Apples tidigare vd Tim Cook som sin kandidat. Även med Huang borta väntas frågorna kvarstå kring de AI-bolag som är tätt sammanflätade med Nvidia. Chipjätten har finansierat flera av sina egna kunder så att de i sin tur kunnat köpa dess chip, ett upplägg som nu väntas granskas hårdare efter vd-bytet. Förvaltaren Jed Ellerbroek på Argent Capital pekar ut Nvidia som den klart största aktören i den här typen av finansiering och räknar med att denna typ av aktivitet avtar framöver. På makrofronten steg antalet nya ansökningar om arbetslöshetsunderstöd med 9 000 till 200 000 förra veckan, över väntade 195 000. När klockan ringde till stängning hade S&P 500, Nasdaq Composite och Dow Jones industriindex tappat 0,4 procent vardera.
Oljan steg under torsdagen, sedan upptrappade attacker mot saudisk energiinfrastruktur och störningar i Hormuzsundet hotat de globala oljeflödena. Den iranstödda Huthirörelsen uppgav sig ligga bakom angrepp mot en pumpstation på Saudiarabiens öst-västliga oljeledning, en oljeanläggning i hamnstaden Yanbu vid Röda havet samt en Aramco-byggnad i Riyadh. I Hormuzsundet uppgav Irans militär vidare att fyra oljetankfartyg träffats av explosioner efter att ha ignorerat varningar. Handeln präglades av stora svängningar, och oljan föll inledningsvis innan president Donald Trump på sociala medier förklarade att tiden för ett avtal med Iran sedan länge passerat, och hävdade att USA redan har kontroll över landets pengar och dess sund. På utbudssidan visade OPEC+-data att råoljeproduktionen steg i oktober, drivet av en högre saudisk produktion trots störningarna. WTI-oljan steg 2,5 dollar till 89,0 dollar per fat samtidigt som Brentoljan ökade 3,3 dollar till 96,1 dollar per fat.
Basmetallerna handlades blandat under torsdagen. Vinnartröjan gick till tenn med en uppgång på 0,5 procent, följt av bly och nickel som båda steg 0,1 procent. På nedsidan backade zink 0,9 procent, medan aluminium och koppar föll 1,5 respektive 1,6 procent. Den gula metallen fortsatte ned för tredje sessionen i rad under torsdagen och noterade under dagen sin lägsta nivå sedan oktober i fjol, i spåren av det stigande oljepriset som spätt på oron för högre inflation och räntor. Därtill har flera företrädare för Federal Reserve öppnat för en mer aggressiv räntebana, däribland San Franciscos Mary Daly, som räknar med att fler räntehöjningar krävs men menar att de inte brådskar. Samtidigt har veckans heta inflationsstatistik och en dollar nära sin högsta nivå på nitton månader pressat priset ytterligare. Enligt CME:s FedWatch-verktyg prissätter marknaden nu fullt ut en räntehöjning i december. Guldet föll 113,7 dollar till 3 874,2 dollar per uns.
Bland börsnoterade amerikanska bolag föll halvledarjätten Nvidia 4,3 procent, sedan vd Jensen Huang tvingats avgå. Aktien hämtade sig dock från ett dagslägsta nära minus 14 procent, med stöd av rekordstora köp från privatinvesterare i handelns inledning. Chipkonkurrenterna AMD och Broadcom steg 5,9 respektive 5,5 procent, då marknaden räknar med att de kan vinna mark om Nvidia går en tuffare tid till mötes. På nedsidan rasade AI-molnbolaget Nebius 16,8 procent, dess största dagsras sedan juli, efter en svag kvartalsrapport och prognos. I dess kölvatten tappade datacenterbolagen IREN och Applied Digital 6,5 respektive 5,4 procent. Även CoreWeave föll 6,9 procent, efter planer på att låna ytterligare 4 miljarder dollar för sin expansion. Därtill steg Elon Musks elbilstillverkare Tesla 1,7 procent, på uppgifter om att en sammanslagning med hans rymdbolag SpaceX närmar sig. Slutligen föll kryptobolaget Strategy 6,5 procent, sedan MSCI strukit bolaget ur sina globala index.
Den amerikanska tioårsräntan steg 13 punkter till 5,13 procent.
De asiatiska börserna utvecklas blandat under fredagen, med uppgångar i Tokyo och Taiwan men nedgångar i Kina och Hongkong, i efterdyningarna av veckans turbulens kring Nvidias avgående vd Jensen Huang. I Taiwan leder halvledarjätten TSMC uppgången med drygt 1 procent, men i Japan går aktierna åt skilda håll. Elektronikjätten Sony stiger över 1,5 procent, medan TDK faller knappt 1 procent och investmentbolaget SoftBank över 4,5 procent, det senare tyngt av sin stora AI-exponering. De kinesiska och Hongkongbörserna tyngs av oron för hur Nvidias ledningsskifte och hårdare amerikanska exportrestriktioner slår mot bolag som är beroende av dess chip. Samtidigt får inhemska halvledartillverkare stöd, med SMIC upp över 0,5 procent efter att ha mer än fördubblat sitt kvartalsresultat. På valutamarknaden närmar sig yenen 160-nivån mot dollarn, och Japans finansminister Satsuki Katayama öppnar för en möjlig valutaintervention för att dämpa de snabba kursrörelserna. Vid 07:00 stiger Tokyos Nikkei 225-index 0,6 procent, medan Shanghai-indexet i Kina backar 0,4 procent och Hongkongs Hang Seng-index faller 1,3 procent.
På Stockholmsbörsen rapporterar Asmodee på Large Cap, medan Eolus, Garo, Infant Bacterial, IRLAB Therapeutics, KDventures, Pierce Group, Precise Biometrics och Wise Group öppnar böckerna på Small Cap. Bland rykande heta aktierekommendationer inleder DNB Carnegie med att höja optikerkedjan Synsam till 87 (83) kronor med köp. Samtidigt sänker SEB bildelskoncernen MEKO till 100 (115) kronor men upprepar köp. Vidare justerar Pareto Securities ned försvarsbolaget Argo Defence till 21 (23) kronor, likaså med köp. Slutligen sänker DNB Carnegie riktkursen för medicinteknikbolaget Surgical Science till 74 (78) kronor, medan Pareto Securities höjer sin till 70 (65) kronor, båda med köp.
På makrofronten innehåller dagen flertalet konsumentprisindexer, där den inleddes med finsk KPI klockan 07:00, medan fransk KPI kommer klockan 08:45 och Spaniens dito klockan 09:00, samtliga avseende oktober. Därefter presenterar IEA sin månadsrapport för oljemarknaden klockan 10:00. Dagens viktigaste siffra kommer klockan 14:30, när det amerikanska producentprisindexet för oktober publiceras. Slutligen väntar veckans riggräkning från Baker Hughes klockan 19:00.
OMXS30 handlades ned 0,02 procent igår och stängde vid 3359,37 punkter. YTD är OMXS30 upp 16,52 procent. Index handlas mellan neutrala och överköpta kursnivåer till RSI 63, ovan både 50- (3271 punkter) och 200-dagars (3171 punkter) glidande medelvärden.
Industrivärden laddar för uppbrott
Industrivärden-aktien handlas i en positiv huvudtrend. Aktien är intressant inför test av motståndet vid 550 kronor. Bryter aktien upp, utlyes köpsignal och vidare uppgångar indikeras. Sker uppbrottet under tilltagande omsättning, förstärker det signalvärdet i kursrörelsen. I skrivande stund handlas aktien omkring överköpta kursnivåer till RSI 66, ovan både 50- (528kr) och 200-dagars (512kr) glidande medelvärden. Köp på eventuellt uppbrott föreslås inom affärsintervallet 550-551 kronor med målkurs 610 kronor på medellång sikt. Stop loss anges vid 530 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
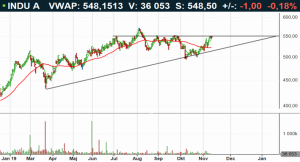
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).

Idag, 07:06
De amerikanska börserna vände ned under torsdagen efter en skakig handel, då ett kraftigt kursfall i Nvidia vägde tyngre än uppgången i energisektorn. Energisektorn gick bäst av sektorerna, med sin fjärde uppgångsdag i rad. Kursfallet i Nvidia kom efter att vd Jensen Huang tvingats lämna sin post sedan en andra otrohetsaffär uppdagats, denna gång med bolagets vice vd, varpå finanschefen Colette Kress kort efter tog över som tillförordnad vd. President Donald Trump gav sig in i spekulationerna om efterträdare, hyllade Huangs insatser och lyfte på Truth Social fram Apples tidigare vd Tim Cook som sin kandidat. Även med Huang borta väntas frågorna kvarstå kring de AI-bolag som är tätt sammanflätade med Nvidia. Chipjätten har finansierat flera av sina egna kunder så att de i sin tur kunnat köpa dess chip, ett upplägg som nu väntas granskas hårdare efter vd-bytet. Förvaltaren Jed Ellerbroek på Argent Capital pekar ut Nvidia som den klart största aktören i den här typen av finansiering och räknar med att denna typ av aktivitet avtar framöver. På makrofronten steg antalet nya ansökningar om arbetslöshetsunderstöd med 9 000 till 200 000 förra veckan, över väntade 195 000. När klockan ringde till stängning hade S&P 500, Nasdaq Composite och Dow Jones industriindex tappat 0,4 procent vardera.
Oljan steg under torsdagen, sedan upptrappade attacker mot saudisk energiinfrastruktur och störningar i Hormuzsundet hotat de globala oljeflödena. Den iranstödda Huthirörelsen uppgav sig ligga bakom angrepp mot en pumpstation på Saudiarabiens öst-västliga oljeledning, en oljeanläggning i hamnstaden Yanbu vid Röda havet samt en Aramco-byggnad i Riyadh. I Hormuzsundet uppgav Irans militär vidare att fyra oljetankfartyg träffats av explosioner efter att ha ignorerat varningar. Handeln präglades av stora svängningar, och oljan föll inledningsvis innan president Donald Trump på sociala medier förklarade att tiden för ett avtal med Iran sedan länge passerat, och hävdade att USA redan har kontroll över landets pengar och dess sund. På utbudssidan visade OPEC+-data att råoljeproduktionen steg i oktober, drivet av en högre saudisk produktion trots störningarna. WTI-oljan steg 2,5 dollar till 89,0 dollar per fat samtidigt som Brentoljan ökade 3,3 dollar till 96,1 dollar per fat.
Basmetallerna handlades blandat under torsdagen. Vinnartröjan gick till tenn med en uppgång på 0,5 procent, följt av bly och nickel som båda steg 0,1 procent. På nedsidan backade zink 0,9 procent, medan aluminium och koppar föll 1,5 respektive 1,6 procent. Den gula metallen fortsatte ned för tredje sessionen i rad under torsdagen och noterade under dagen sin lägsta nivå sedan oktober i fjol, i spåren av det stigande oljepriset som spätt på oron för högre inflation och räntor. Därtill har flera företrädare för Federal Reserve öppnat för en mer aggressiv räntebana, däribland San Franciscos Mary Daly, som räknar med att fler räntehöjningar krävs men menar att de inte brådskar. Samtidigt har veckans heta inflationsstatistik och en dollar nära sin högsta nivå på nitton månader pressat priset ytterligare. Enligt CME:s FedWatch-verktyg prissätter marknaden nu fullt ut en räntehöjning i december. Guldet föll 113,7 dollar till 3 874,2 dollar per uns.
Bland börsnoterade amerikanska bolag föll halvledarjätten Nvidia 4,3 procent, sedan vd Jensen Huang tvingats avgå. Aktien hämtade sig dock från ett dagslägsta nära minus 14 procent, med stöd av rekordstora köp från privatinvesterare i handelns inledning. Chipkonkurrenterna AMD och Broadcom steg 5,9 respektive 5,5 procent, då marknaden räknar med att de kan vinna mark om Nvidia går en tuffare tid till mötes. På nedsidan rasade AI-molnbolaget Nebius 16,8 procent, dess största dagsras sedan juli, efter en svag kvartalsrapport och prognos. I dess kölvatten tappade datacenterbolagen IREN och Applied Digital 6,5 respektive 5,4 procent. Även CoreWeave föll 6,9 procent, efter planer på att låna ytterligare 4 miljarder dollar för sin expansion. Därtill steg Elon Musks elbilstillverkare Tesla 1,7 procent, på uppgifter om att en sammanslagning med hans rymdbolag SpaceX närmar sig. Slutligen föll kryptobolaget Strategy 6,5 procent, sedan MSCI strukit bolaget ur sina globala index.
Den amerikanska tioårsräntan steg 13 punkter till 5,13 procent.
De asiatiska börserna utvecklas blandat under fredagen, med uppgångar i Tokyo och Taiwan men nedgångar i Kina och Hongkong, i efterdyningarna av veckans turbulens kring Nvidias avgående vd Jensen Huang. I Taiwan leder halvledarjätten TSMC uppgången med drygt 1 procent, men i Japan går aktierna åt skilda håll. Elektronikjätten Sony stiger över 1,5 procent, medan TDK faller knappt 1 procent och investmentbolaget SoftBank över 4,5 procent, det senare tyngt av sin stora AI-exponering. De kinesiska och Hongkongbörserna tyngs av oron för hur Nvidias ledningsskifte och hårdare amerikanska exportrestriktioner slår mot bolag som är beroende av dess chip. Samtidigt får inhemska halvledartillverkare stöd, med SMIC upp över 0,5 procent efter att ha mer än fördubblat sitt kvartalsresultat. På valutamarknaden närmar sig yenen 160-nivån mot dollarn, och Japans finansminister Satsuki Katayama öppnar för en möjlig valutaintervention för att dämpa de snabba kursrörelserna. Vid 07:00 stiger Tokyos Nikkei 225-index 0,6 procent, medan Shanghai-indexet i Kina backar 0,4 procent och Hongkongs Hang Seng-index faller 1,3 procent.
På Stockholmsbörsen rapporterar Asmodee på Large Cap, medan Eolus, Garo, Infant Bacterial, IRLAB Therapeutics, KDventures, Pierce Group, Precise Biometrics och Wise Group öppnar böckerna på Small Cap. Bland rykande heta aktierekommendationer inleder DNB Carnegie med att höja optikerkedjan Synsam till 87 (83) kronor med köp. Samtidigt sänker SEB bildelskoncernen MEKO till 100 (115) kronor men upprepar köp. Vidare justerar Pareto Securities ned försvarsbolaget Argo Defence till 21 (23) kronor, likaså med köp. Slutligen sänker DNB Carnegie riktkursen för medicinteknikbolaget Surgical Science till 74 (78) kronor, medan Pareto Securities höjer sin till 70 (65) kronor, båda med köp.
På makrofronten innehåller dagen flertalet konsumentprisindexer, där den inleddes med finsk KPI klockan 07:00, medan fransk KPI kommer klockan 08:45 och Spaniens dito klockan 09:00, samtliga avseende oktober. Därefter presenterar IEA sin månadsrapport för oljemarknaden klockan 10:00. Dagens viktigaste siffra kommer klockan 14:30, när det amerikanska producentprisindexet för oktober publiceras. Slutligen väntar veckans riggräkning från Baker Hughes klockan 19:00.
OMXS30 handlades ned 0,02 procent igår och stängde vid 3359,37 punkter. YTD är OMXS30 upp 16,52 procent. Index handlas mellan neutrala och överköpta kursnivåer till RSI 63, ovan både 50- (3271 punkter) och 200-dagars (3171 punkter) glidande medelvärden.
Industrivärden laddar för uppbrott
Industrivärden-aktien handlas i en positiv huvudtrend. Aktien är intressant inför test av motståndet vid 550 kronor. Bryter aktien upp, utlyes köpsignal och vidare uppgångar indikeras. Sker uppbrottet under tilltagande omsättning, förstärker det signalvärdet i kursrörelsen. I skrivande stund handlas aktien omkring överköpta kursnivåer till RSI 66, ovan både 50- (528kr) och 200-dagars (512kr) glidande medelvärden. Köp på eventuellt uppbrott föreslås inom affärsintervallet 550-551 kronor med målkurs 610 kronor på medellång sikt. Stop loss anges vid 530 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
Nvidia-krisen
Aktieanalys
Rapporter
Anthropics IPO
Nvidia-krisen
Aktieanalys
Rapporter
Anthropics IPO
1 DAG %
Senast
OMX Stockholm 30
−0,25%
(09:50)
Boliden
Idag, 10:04
Asmodee stiger på rapport
OMX Stockholm 30
1 DAG %
Senast
3 350,58


