Börsen idag: Öppning uppåt väntas

Idag, 07:49
Idag, 07:49
De amerikanska börserna återhämtade sig under tisdagen efter att samtliga tre ledande index inlett handelsdagen på minus. Nedgången vändes uppåt i takt med att oljepriset föll tillbaka, samtidigt som investerare roterade ifrån teknikaktier som tyngdes av fortsatt osäkerhet kring de stora AI-investeringarnas lönsamhet och finansieringskostnader. Samtidigt präglades handelsdagen av fortsatt osäkerhet kring den amerikanska handelspolitiken, efter att en ny stämningsansökan ifrågasatt president Donald Trumps 50-procentiga tullar på vissa kanadensiska varor. Stämningen hävdar att tullarna strider mot lagen och kärandena begär återbetalning av redan inbetalda avgifter. Separat presenterade Trumpadministrationen ett stödpaket på 8 miljarder dollar till amerikanska lantbrukare, som pressas av höga kostnader för diesel och gödsel till följd av kriget med Iran. Det breda S&P 500-indexet avslutade gårdagen positivt med en uppgång på 0,3 procent samtidigt som Nasdaqs tekniktunga kompositindex var oförändrat och Dow Jones industriindex steg 1,0 procent.
På råvarumarknaden backade oljan på tisdagen något, samtidigt som marknaden vägde förhoppningar om diplomatiska framsteg mellan USA och Iran mot fortsatta attacker mot energiinfrastruktur i Mellanöstern. Irans president Masoud Pezeshkian diskuterade medlingsinsatser med Pakistans arméchef i Teheran, men osäkerheten kring regionens stabilitet kvarstod efter att de Iranstödda Huthirebellerna uppgett sig ha attackerat saudiska energi- och militärmål. Enligt analysföretaget Kpler har minst 18 fartyg rapporterats attackerade under två veckor, vilket bidrar till att hålla en riskpremie kvar i oljepriset. Samtidigt återupptas ryska dieselleveranser till traditionella marknader som Turkiet och Brasilien efter att exportförbudet hävts och USA tillfälligt lättat på sanktionerna. Rysslands dieselexport har dock minskat med 41 procent hittills i år, vilket begränsar hur snabbt utbudet kan återhämta sig. WTI-oljan sjönk med 0,4 dollar till 98,2 dollar per fat samtidigt som Brentoljan minskade med 0,5 dollar till 109,0 dollar per fat.
Basmetallerna handlades blandat, där nickel steg mest med 1,4 procent, följt av tenn som ökade 0,9 procent och koppar som steg 0,6 procent. Zink avancerade 0,3 procent, medan bly backade 0,1 procent och aluminium sjönk 0,3 procent. Guldpriset backade under tisdagen när investerare vägde utsikterna för ytterligare amerikanska räntehöjningar mot signaler från Federal Reserve inför nästa veckas räntebesked. Högre räntor minskar den räntefria ädelmetallens attraktionskraft, samtidigt som amerikanska statsobligationer för närvarande framstår som ett attraktivt alternativ för investerare som söker andra tillgångar. Enligt CME Groups FedWatch-verktyg räknar marknaden med att Federal Reserve lämnar räntan oförändrad vid mötet i oktober, medan sannolikheten för en höjning i december ligger på omkring 89 procent. Investerarna inväntar även nästa veckas amerikanska PCE-statistik, centralbankens föredragna inflationsmått, för ytterligare vägledning om inflationstrycket och den framtida räntebanan. Guldet föll med 18,6 dollar till 4122,3 dollar per uns.
Bland börsnoterade amerikanska bolag blev General Motors de största förlorarna inom S&P 500-indexet efter att bolaget rapporterat under tisdagen, biltillverkaren sjönk med 6,8 procent. Netflix och 3M rapporterade också; Netflix föll med 1,7 procent samtidigt som 3M ökade 5,8 procent. På nedsidan fanns även Meta och Alphabet som tappade 1,6 respektive 1,1 procent samtidigt som Apple och Micron föll 1,0 procent vardera. Den största vinnaren inom S&P 500-indexet blev kreditföretaget Equifax som rapporterade starka siffror och som till följd av det steg 11,3 procent. Även Hasbro klättrade, med 11,2 procent, efter att de också rapporterat under tisdagen. Slutligen stängde SpaceX på minus 0,1 procent innan bolagets rapport publicerades under kvällen, efter stängningen, och när de öppnade böckerna så redovisades en intäktsökning på 161 procent för det tredje kvartalet.
Den amerikanska tioårsräntan föll 4 punkter till 5,11 procent.
De asiatiska börserna handlades överlag uppåt under onsdagen, med stöd av starka rapporter från amerikanska bolag som bidrog till att dämpa den senaste tidens oro kring AI-investeringarnas lönsamhet. Framför allt steg sydkoreanska teknik- och halvledarbolag, sedan positiva resultat från SpaceX och Super Micro Computer stärkt investerarnas förtroende. Sydkoreas export ökade samtidigt med drygt 105 procent under månadens första 20 dagar jämfört med samma period i fjol, drivet av rekordhög efterfrågan på halvledare kopplad till globala AI-investeringar. Bland noterade bolag stiger Toyota och Softbank med 1,3 respektive 1,7 procent och i Sydkorea klättrar SK Hynix och Samsung med runt 4,1 procent vardera. Strax efter 07:30 sjunker Hongkongs Hang Seng-index med 0,5 procent, Tokyos Nikkei 225-index stiger 1,1 procent och Shanghai-indexet i Kina tappar 0,3 procent.
På Stockholmsbörsen rapporterar AddLife, Altra Fastigheter, Corem Property, Fabege, Getinge, Handelsbanken, HMS Networks, Husqvarna, JM, Mips, SKF och Wihlborgs Fastigheter på Large Cap. Bland dagens nybakade aktierekommendationer börjar Deutsche Bank med att höja Atlas Copco till 210 kronor (190), fortsatt med behållrekommendation, samtidigt som Goldman Sachs sänker Tele2 till 210 kronor (215) där de anger köp. ABG Sundal Collier höjer graderingen för ABB från behåll till köp men sänker riktkursen till 1000 kronor (1025). Slutligen är det SEB som sänker MEKO till 115 kronor (140), fortsatt med köp.
På makrofronten började dagen med Japans handelsbalans för september vid 01:50, vilket följs av det brittiska KPI:et för september klockan 08:00. Därefter lämnar Indonesien räntebesked klockan 09:30. Under eftermiddagen publiceras USA:s råoljelager klockan 16:30 och slutligen presenterar Nya Zeeland sitt KPI för det tredje kvartalet klockan 23:45.
OMXS30 handlades ned 0,89 procent igår och stängde vid 3238,64 punkter. YTD är OMXS30 upp 12,34 procent. Index handlas omkring neutrala kursnivåer till RSI 45, mellan 50- (3274 punkter) och 200-dagars (3147 punkter) glidande medelvärden.
Altra Fastigheter laddar för uppbrott
Altra Fastigheter-aktien handlas i stigande trend och aktien är intressant inför test av motståndet vid 75 kronor. Bryter aktien upp, bekräftas positivt sentiment och vidare uppgångar indikeras. Sker uppbrottet under tilltagande omsättning, förstärker det signalvärdet i kursrörelsen. I skrivande stund handlas aktien omkring neutrala kursnivåer till RSI 56, mellan 50- (75kr) och 200-dagars (72kr) glidande medelvärden. Köp på eventuellt uppbrott föreslås inom affärsintervallet 75-76 kronor med målkurs 84 kronor på medellång sikt. Stop loss anges vid 73 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
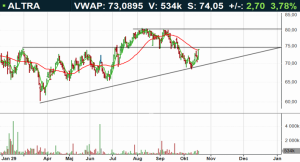
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:

Idag, 07:49
De amerikanska börserna återhämtade sig under tisdagen efter att samtliga tre ledande index inlett handelsdagen på minus. Nedgången vändes uppåt i takt med att oljepriset föll tillbaka, samtidigt som investerare roterade ifrån teknikaktier som tyngdes av fortsatt osäkerhet kring de stora AI-investeringarnas lönsamhet och finansieringskostnader. Samtidigt präglades handelsdagen av fortsatt osäkerhet kring den amerikanska handelspolitiken, efter att en ny stämningsansökan ifrågasatt president Donald Trumps 50-procentiga tullar på vissa kanadensiska varor. Stämningen hävdar att tullarna strider mot lagen och kärandena begär återbetalning av redan inbetalda avgifter. Separat presenterade Trumpadministrationen ett stödpaket på 8 miljarder dollar till amerikanska lantbrukare, som pressas av höga kostnader för diesel och gödsel till följd av kriget med Iran. Det breda S&P 500-indexet avslutade gårdagen positivt med en uppgång på 0,3 procent samtidigt som Nasdaqs tekniktunga kompositindex var oförändrat och Dow Jones industriindex steg 1,0 procent.
På råvarumarknaden backade oljan på tisdagen något, samtidigt som marknaden vägde förhoppningar om diplomatiska framsteg mellan USA och Iran mot fortsatta attacker mot energiinfrastruktur i Mellanöstern. Irans president Masoud Pezeshkian diskuterade medlingsinsatser med Pakistans arméchef i Teheran, men osäkerheten kring regionens stabilitet kvarstod efter att de Iranstödda Huthirebellerna uppgett sig ha attackerat saudiska energi- och militärmål. Enligt analysföretaget Kpler har minst 18 fartyg rapporterats attackerade under två veckor, vilket bidrar till att hålla en riskpremie kvar i oljepriset. Samtidigt återupptas ryska dieselleveranser till traditionella marknader som Turkiet och Brasilien efter att exportförbudet hävts och USA tillfälligt lättat på sanktionerna. Rysslands dieselexport har dock minskat med 41 procent hittills i år, vilket begränsar hur snabbt utbudet kan återhämta sig. WTI-oljan sjönk med 0,4 dollar till 98,2 dollar per fat samtidigt som Brentoljan minskade med 0,5 dollar till 109,0 dollar per fat.
Basmetallerna handlades blandat, där nickel steg mest med 1,4 procent, följt av tenn som ökade 0,9 procent och koppar som steg 0,6 procent. Zink avancerade 0,3 procent, medan bly backade 0,1 procent och aluminium sjönk 0,3 procent. Guldpriset backade under tisdagen när investerare vägde utsikterna för ytterligare amerikanska räntehöjningar mot signaler från Federal Reserve inför nästa veckas räntebesked. Högre räntor minskar den räntefria ädelmetallens attraktionskraft, samtidigt som amerikanska statsobligationer för närvarande framstår som ett attraktivt alternativ för investerare som söker andra tillgångar. Enligt CME Groups FedWatch-verktyg räknar marknaden med att Federal Reserve lämnar räntan oförändrad vid mötet i oktober, medan sannolikheten för en höjning i december ligger på omkring 89 procent. Investerarna inväntar även nästa veckas amerikanska PCE-statistik, centralbankens föredragna inflationsmått, för ytterligare vägledning om inflationstrycket och den framtida räntebanan. Guldet föll med 18,6 dollar till 4122,3 dollar per uns.
Bland börsnoterade amerikanska bolag blev General Motors de största förlorarna inom S&P 500-indexet efter att bolaget rapporterat under tisdagen, biltillverkaren sjönk med 6,8 procent. Netflix och 3M rapporterade också; Netflix föll med 1,7 procent samtidigt som 3M ökade 5,8 procent. På nedsidan fanns även Meta och Alphabet som tappade 1,6 respektive 1,1 procent samtidigt som Apple och Micron föll 1,0 procent vardera. Den största vinnaren inom S&P 500-indexet blev kreditföretaget Equifax som rapporterade starka siffror och som till följd av det steg 11,3 procent. Även Hasbro klättrade, med 11,2 procent, efter att de också rapporterat under tisdagen. Slutligen stängde SpaceX på minus 0,1 procent innan bolagets rapport publicerades under kvällen, efter stängningen, och när de öppnade böckerna så redovisades en intäktsökning på 161 procent för det tredje kvartalet.
Den amerikanska tioårsräntan föll 4 punkter till 5,11 procent.
De asiatiska börserna handlades överlag uppåt under onsdagen, med stöd av starka rapporter från amerikanska bolag som bidrog till att dämpa den senaste tidens oro kring AI-investeringarnas lönsamhet. Framför allt steg sydkoreanska teknik- och halvledarbolag, sedan positiva resultat från SpaceX och Super Micro Computer stärkt investerarnas förtroende. Sydkoreas export ökade samtidigt med drygt 105 procent under månadens första 20 dagar jämfört med samma period i fjol, drivet av rekordhög efterfrågan på halvledare kopplad till globala AI-investeringar. Bland noterade bolag stiger Toyota och Softbank med 1,3 respektive 1,7 procent och i Sydkorea klättrar SK Hynix och Samsung med runt 4,1 procent vardera. Strax efter 07:30 sjunker Hongkongs Hang Seng-index med 0,5 procent, Tokyos Nikkei 225-index stiger 1,1 procent och Shanghai-indexet i Kina tappar 0,3 procent.
På Stockholmsbörsen rapporterar AddLife, Altra Fastigheter, Corem Property, Fabege, Getinge, Handelsbanken, HMS Networks, Husqvarna, JM, Mips, SKF och Wihlborgs Fastigheter på Large Cap. Bland dagens nybakade aktierekommendationer börjar Deutsche Bank med att höja Atlas Copco till 210 kronor (190), fortsatt med behållrekommendation, samtidigt som Goldman Sachs sänker Tele2 till 210 kronor (215) där de anger köp. ABG Sundal Collier höjer graderingen för ABB från behåll till köp men sänker riktkursen till 1000 kronor (1025). Slutligen är det SEB som sänker MEKO till 115 kronor (140), fortsatt med köp.
På makrofronten började dagen med Japans handelsbalans för september vid 01:50, vilket följs av det brittiska KPI:et för september klockan 08:00. Därefter lämnar Indonesien räntebesked klockan 09:30. Under eftermiddagen publiceras USA:s råoljelager klockan 16:30 och slutligen presenterar Nya Zeeland sitt KPI för det tredje kvartalet klockan 23:45.
OMXS30 handlades ned 0,89 procent igår och stängde vid 3238,64 punkter. YTD är OMXS30 upp 12,34 procent. Index handlas omkring neutrala kursnivåer till RSI 45, mellan 50- (3274 punkter) och 200-dagars (3147 punkter) glidande medelvärden.
Altra Fastigheter laddar för uppbrott
Altra Fastigheter-aktien handlas i stigande trend och aktien är intressant inför test av motståndet vid 75 kronor. Bryter aktien upp, bekräftas positivt sentiment och vidare uppgångar indikeras. Sker uppbrottet under tilltagande omsättning, förstärker det signalvärdet i kursrörelsen. I skrivande stund handlas aktien omkring neutrala kursnivåer till RSI 56, mellan 50- (75kr) och 200-dagars (72kr) glidande medelvärden. Köp på eventuellt uppbrott föreslås inom affärsintervallet 75-76 kronor med målkurs 84 kronor på medellång sikt. Stop loss anges vid 73 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:
Rapporter
Placerapodden
Rapporter
Placerapodden
1 DAG %
Senast
OMX Stockholm 30
0,00%
(vid stängning)
OMX Stockholm 30
1 DAG %
Senast
3 238,64


