Börsen idag: Positiv öppning väntas

29 oktober, 07:54
29 oktober, 07:54
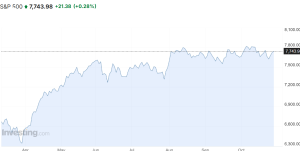
De amerikanska börserna stängde uppåt för tredje dagen i rad under onsdagen, lyfta av ett väntat räntebesked från Federal Reserve, en presskonferens som tolkades som duvaktig och en rad starka kvartalsrapporter. Centralbanken lämnade räntan oförändrad, och marknaden fäste störst vikt vid att Kevin Warsh under presskonferensen aviserade färre räntebesked de kommande åren. Enligt Bloombergs strateg Childe-Freeman blir de investerare som hoppats på en tydlig signal om en räntehöjning i december besvikna, eftersom den uteblev och de nu får invänta ny makrostatistik. Därtill togs rapporterna från bland annat mjukvarubolaget Oracle och den sydkoreanska minnestillverkaren SK Hynix emot väl och bidrog till det positiva sentimentet. Samtidigt rapporterade CNBC att de så kallade Magnificent Seven inte längre rör sig som ett samlat draglok för Wall Street, utan nu uppvisar den lägsta inbördes korrelationen på över tio år, där Apple leder och Meta släpar efter. På makrofronten växte det amerikanska underskottet i varuhandeln till 134,9 miljarder dollar i september, något mer än väntat. Vid stängning hade det breda S&P 500-indexet och Nasdaqs tekniktunga kompositindex stigit 0,3 procent vardera, medan Dow Jones industriindex steg 0,2 procent
Oljan steg under onsdagen efter upptrappade strider i Jemen och förnyad oro för ytterligare störningar i energiförsörjningen från Mellanöstern. Huthirörelsen attackerade flygplatsen i hamnstaden Aden i södra Jemen efter att ha uppmanat till evakuering av området. Enligt Dennis Kissler på BOK Financial prisar marknaden in ett stramare utbud, sedan USA väntas återuppta sina angrepp mot Iran efter mellanårsvalen, möjligen kraftfullare än tidigare. Samtidigt lade Qatar, som medlar mellan parterna, fram ett utkast till fredsavtal för Iran för att få slut på det åtta månader långa kriget med USA och Israel, men en iransk tjänsteman avfärdade förslaget som oacceptabelt. Framåt väntas oljekartellen OPEC+ vid ett möte på söndag hålla decemberkvoterna oförändrade, där flera medlemmar inklusive Ryssland redan producerar under sina mål. WTI-oljan steg med 2,1 dollar till 102,0 dollar per fat samtidigt som Brentoljan ökade 0,4 dollar till 114,2 dollar per fat.
Basmetallerna handlades övervägande uppåt under onsdagen. Starkast var tenn och nickel som steg 0,9 respektive 0,8 procent, följda av zink och koppar som avancerade 0,5 respektive 0,4 procent. Aluminium och bly backade däremot 0,7 respektive 1,9 procent. Guldpriset steg 0,2 procent under onsdagen, hållet tillbaka av stigande oljepriser och högre långräntor. Federal Reserve lämnade räntan oförändrad med röstsiffrorna tio mot två, där två ledamöter i stället röstade för en höjning. Marknaden prisar nu in 78,4 procents sannolikhet för en höjning i december enligt CME:s FedWatch-verktyg. Vidare inväntas dagens PCE-statistik, Feds föredragna inflationsmått, för vägledning om räntebanan. En stark dollar har samtidigt gjort det dyrare för utländska investerare att köpa det icke räntebärande guldet, men enligt analytiker kan dollarn försvagas om AI-handeln vänder, vilket skulle lätta på trycket på metallen. Guldet steg 8,3 dollar till 4 068,5 dollar per uns.
Bland börsnoterade amerikanska bolag rusade mjukvarujätten Oracle 10,6 procent efter att ha lovat ett positivt kassaflöde på 30 miljarder dollar 2029, i stället för det negativa utfall analytikerna väntat sig. Att bolaget, som ställer om till hyperscaler, även satte ett tak för nytt externt kapital dämpade oron för den växande skuldsättningen i sektorn. I Oracles kölvatten steg även AI-molnbolagen CoreWeave och Nebius 7,3 respektive 7,0 procent. Efter en stark rapport steg den sydkoreanska minnestillverkaren SK Hynix USA-noterade aktie 13,3 procent och drog med sig Micron, som lade på 5,9 procent. Datacenterbolaget Vertiv rusade mest av alla, 16,6 procent, efter höjda helårsprognoser. Alphabet, som stigit 1,3 procent under ordinarie handel, rasade 10,0 procent i efterhandeln efter en rapport som missade förväntningarna och visade ett allt sämre kassaflöde. Microsoft, som knappt rörde sig under dagen, steg 3,9 procent efter att ha slagit estimaten. Slutligen rasade ServiceNow 18,7 procent i efterhandeln efter en svag orderprognos, sedan aktien fallit 3,0 procent under ordinarie handel.
Den amerikanska tioårsräntan steg 2 punkter till 5,02 procent.
De asiatiska börserna handlas blandat under torsdagsförmiddagen, sedan de amerikanska teknikrapporterna fått ett blandat mottagande och Alphabets kursras i efterhandeln pressat de amerikanska terminerna. Alphabets fall på runt 10 procent i efterhandeln raderade nära 400 miljarder dollar i börsvärde, och enligt Jamie Hannah på VanEck beror nedgången på att bolagets traditionella annonsverksamhet pressats av just AI-boomen. Samsung Electronics redovisade ett rekordhögt rörelseresultat som nära niofaldigats, drivet av efterfrågan på AI-chip. Aktien faller ändå omkring 5 procent och tynger Sydkoreas Kospi efter gårdagens uppgång på nära 7 procent. Samtidigt bötfällde Sydkoreas medie- och telekommyndighet Google och Apple på sammanlagt cirka 48 miljoner dollar för att ha missbrukat sin dominerande ställning på marknaden för appbutiker. På makrofronten lämnade Hongkongs valutamyndighet räntan oförändrad på 4,25 procent efter gårdagens Fed-besked. En ledamot i Sydkoreas centralbank varnade samtidigt för den snabba förstärkningen av wonen, som drivits upp av kapitalinflödena till landets AI-chiptillverkare. Strax innan klockan 07.30 faller Hongkongs Hang Seng-index 0,3 procent och Shanghai-indexet i Kina backar 0,7 procent, medan Tokyos Nikkei 225-index stiger 1,1 procent.
På Stockholmsbörsen rapporterar Boliden, Engcon, Nolato, Paradox Interactive, Sweco och Troax Group på Large Cap, samt Net Insight på Mid Cap. Bland rykande färska aktierekommendationer börjar SEB med att höja ABB till köp från behåll, med en ny riktkurs på 1 035 (940) kronor. Samtidigt sänker JP Morgan riktkursen för Atlas Copco till 245 (250) kronor men upprepar övervikt. Slutligen sänker Barclays Acast till 33 (39) kronor med jämvikt.
På makrofronten inleds dagen klockan 08.00 med en rad svenska nyckeltal, däribland BNP för tredje kvartalet, detaljhandel för september samt konsument- och tillverkningsförtroendet för oktober. Klockan 10.00 följer italiensk arbetslöshetsstatistik för september. Klockan 13.30 riktas blickarna mot USA, där Feds föredragna inflationsmått PCE för september presenteras tillsammans med BNP för tredje kvartalet och veckans nyanmälda arbetslösa. Slutligen lämnar Europeiska centralbanken sitt räntebesked klockan 14.15.
OMXS30 handlades upp 0,33 procent igår och stängde vid 3267,33 punkter. YTD är OMXS30 upp 13,33 procent. Index handlas omkring neutrala kursnivåer till RSI 52, mellan 50- (3268 punkter) och 200-dagars (3155 punkter) glidande medelvärden.
Invisio laddar för uppbrott
Invisio-aktien handlas i positiv trend och aktien är intressant inför test av motståndet vid 250 kronor. Bryter aktien upp, utlyses köpsignal och vidare uppgångar indikeras. Sker uppbrottet under tilltagande omsättning, förstärker det signalvärdet i kursrörelsen. På uppsidan möter sekundärt motstånd upp omkring 300 kronor. I skrivande stund handlas aktien omkring neutrala kursnivåer till RSI 49, mellan 50- (237kr) och 200-dagars (253kr) glidande medelvärden. Köp på eventuellt uppbrott föreslås inom affärsintervallet 250-251 kronor med målkurs 276 kronor med medellång sikt. Stop loss anges vid 242 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
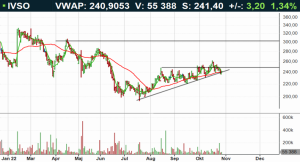
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).

29 oktober, 07:54
De amerikanska börserna stängde uppåt för tredje dagen i rad under onsdagen, lyfta av ett väntat räntebesked från Federal Reserve, en presskonferens som tolkades som duvaktig och en rad starka kvartalsrapporter. Centralbanken lämnade räntan oförändrad, och marknaden fäste störst vikt vid att Kevin Warsh under presskonferensen aviserade färre räntebesked de kommande åren. Enligt Bloombergs strateg Childe-Freeman blir de investerare som hoppats på en tydlig signal om en räntehöjning i december besvikna, eftersom den uteblev och de nu får invänta ny makrostatistik. Därtill togs rapporterna från bland annat mjukvarubolaget Oracle och den sydkoreanska minnestillverkaren SK Hynix emot väl och bidrog till det positiva sentimentet. Samtidigt rapporterade CNBC att de så kallade Magnificent Seven inte längre rör sig som ett samlat draglok för Wall Street, utan nu uppvisar den lägsta inbördes korrelationen på över tio år, där Apple leder och Meta släpar efter. På makrofronten växte det amerikanska underskottet i varuhandeln till 134,9 miljarder dollar i september, något mer än väntat. Vid stängning hade det breda S&P 500-indexet och Nasdaqs tekniktunga kompositindex stigit 0,3 procent vardera, medan Dow Jones industriindex steg 0,2 procent
Oljan steg under onsdagen efter upptrappade strider i Jemen och förnyad oro för ytterligare störningar i energiförsörjningen från Mellanöstern. Huthirörelsen attackerade flygplatsen i hamnstaden Aden i södra Jemen efter att ha uppmanat till evakuering av området. Enligt Dennis Kissler på BOK Financial prisar marknaden in ett stramare utbud, sedan USA väntas återuppta sina angrepp mot Iran efter mellanårsvalen, möjligen kraftfullare än tidigare. Samtidigt lade Qatar, som medlar mellan parterna, fram ett utkast till fredsavtal för Iran för att få slut på det åtta månader långa kriget med USA och Israel, men en iransk tjänsteman avfärdade förslaget som oacceptabelt. Framåt väntas oljekartellen OPEC+ vid ett möte på söndag hålla decemberkvoterna oförändrade, där flera medlemmar inklusive Ryssland redan producerar under sina mål. WTI-oljan steg med 2,1 dollar till 102,0 dollar per fat samtidigt som Brentoljan ökade 0,4 dollar till 114,2 dollar per fat.
Basmetallerna handlades övervägande uppåt under onsdagen. Starkast var tenn och nickel som steg 0,9 respektive 0,8 procent, följda av zink och koppar som avancerade 0,5 respektive 0,4 procent. Aluminium och bly backade däremot 0,7 respektive 1,9 procent. Guldpriset steg 0,2 procent under onsdagen, hållet tillbaka av stigande oljepriser och högre långräntor. Federal Reserve lämnade räntan oförändrad med röstsiffrorna tio mot två, där två ledamöter i stället röstade för en höjning. Marknaden prisar nu in 78,4 procents sannolikhet för en höjning i december enligt CME:s FedWatch-verktyg. Vidare inväntas dagens PCE-statistik, Feds föredragna inflationsmått, för vägledning om räntebanan. En stark dollar har samtidigt gjort det dyrare för utländska investerare att köpa det icke räntebärande guldet, men enligt analytiker kan dollarn försvagas om AI-handeln vänder, vilket skulle lätta på trycket på metallen. Guldet steg 8,3 dollar till 4 068,5 dollar per uns.
Bland börsnoterade amerikanska bolag rusade mjukvarujätten Oracle 10,6 procent efter att ha lovat ett positivt kassaflöde på 30 miljarder dollar 2029, i stället för det negativa utfall analytikerna väntat sig. Att bolaget, som ställer om till hyperscaler, även satte ett tak för nytt externt kapital dämpade oron för den växande skuldsättningen i sektorn. I Oracles kölvatten steg även AI-molnbolagen CoreWeave och Nebius 7,3 respektive 7,0 procent. Efter en stark rapport steg den sydkoreanska minnestillverkaren SK Hynix USA-noterade aktie 13,3 procent och drog med sig Micron, som lade på 5,9 procent. Datacenterbolaget Vertiv rusade mest av alla, 16,6 procent, efter höjda helårsprognoser. Alphabet, som stigit 1,3 procent under ordinarie handel, rasade 10,0 procent i efterhandeln efter en rapport som missade förväntningarna och visade ett allt sämre kassaflöde. Microsoft, som knappt rörde sig under dagen, steg 3,9 procent efter att ha slagit estimaten. Slutligen rasade ServiceNow 18,7 procent i efterhandeln efter en svag orderprognos, sedan aktien fallit 3,0 procent under ordinarie handel.
Den amerikanska tioårsräntan steg 2 punkter till 5,02 procent.
De asiatiska börserna handlas blandat under torsdagsförmiddagen, sedan de amerikanska teknikrapporterna fått ett blandat mottagande och Alphabets kursras i efterhandeln pressat de amerikanska terminerna. Alphabets fall på runt 10 procent i efterhandeln raderade nära 400 miljarder dollar i börsvärde, och enligt Jamie Hannah på VanEck beror nedgången på att bolagets traditionella annonsverksamhet pressats av just AI-boomen. Samsung Electronics redovisade ett rekordhögt rörelseresultat som nära niofaldigats, drivet av efterfrågan på AI-chip. Aktien faller ändå omkring 5 procent och tynger Sydkoreas Kospi efter gårdagens uppgång på nära 7 procent. Samtidigt bötfällde Sydkoreas medie- och telekommyndighet Google och Apple på sammanlagt cirka 48 miljoner dollar för att ha missbrukat sin dominerande ställning på marknaden för appbutiker. På makrofronten lämnade Hongkongs valutamyndighet räntan oförändrad på 4,25 procent efter gårdagens Fed-besked. En ledamot i Sydkoreas centralbank varnade samtidigt för den snabba förstärkningen av wonen, som drivits upp av kapitalinflödena till landets AI-chiptillverkare. Strax innan klockan 07.30 faller Hongkongs Hang Seng-index 0,3 procent och Shanghai-indexet i Kina backar 0,7 procent, medan Tokyos Nikkei 225-index stiger 1,1 procent.
På Stockholmsbörsen rapporterar Boliden, Engcon, Nolato, Paradox Interactive, Sweco och Troax Group på Large Cap, samt Net Insight på Mid Cap. Bland rykande färska aktierekommendationer börjar SEB med att höja ABB till köp från behåll, med en ny riktkurs på 1 035 (940) kronor. Samtidigt sänker JP Morgan riktkursen för Atlas Copco till 245 (250) kronor men upprepar övervikt. Slutligen sänker Barclays Acast till 33 (39) kronor med jämvikt.
På makrofronten inleds dagen klockan 08.00 med en rad svenska nyckeltal, däribland BNP för tredje kvartalet, detaljhandel för september samt konsument- och tillverkningsförtroendet för oktober. Klockan 10.00 följer italiensk arbetslöshetsstatistik för september. Klockan 13.30 riktas blickarna mot USA, där Feds föredragna inflationsmått PCE för september presenteras tillsammans med BNP för tredje kvartalet och veckans nyanmälda arbetslösa. Slutligen lämnar Europeiska centralbanken sitt räntebesked klockan 14.15.
OMXS30 handlades upp 0,33 procent igår och stängde vid 3267,33 punkter. YTD är OMXS30 upp 13,33 procent. Index handlas omkring neutrala kursnivåer till RSI 52, mellan 50- (3268 punkter) och 200-dagars (3155 punkter) glidande medelvärden.
Invisio laddar för uppbrott
Invisio-aktien handlas i positiv trend och aktien är intressant inför test av motståndet vid 250 kronor. Bryter aktien upp, utlyses köpsignal och vidare uppgångar indikeras. Sker uppbrottet under tilltagande omsättning, förstärker det signalvärdet i kursrörelsen. På uppsidan möter sekundärt motstånd upp omkring 300 kronor. I skrivande stund handlas aktien omkring neutrala kursnivåer till RSI 49, mellan 50- (237kr) och 200-dagars (253kr) glidande medelvärden. Köp på eventuellt uppbrott föreslås inom affärsintervallet 250-251 kronor med målkurs 276 kronor med medellång sikt. Stop loss anges vid 242 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).


Nvidia-krisen

Nvidia-krisen
1 DAG %
Senast


OMX Stockholm 30
−0,11%
(11:02)
Boliden
Idag, 10:02
Stockholmsbörsen inleder veckan nedåt
OMX Stockholm 30
1 DAG %
Senast
3 353,25


