Börsen idag: Röd öppning väntas

Idag, 07:58
Idag, 07:58
De amerikanska börserna föll på onsdagen, pressade av stigande räntor sedan en oväntat stark PMI-siffra och hökaktiga signaler från Federal Reserve ökat inflationsoron, medan minskade fredsförhoppningar i Mellanöstern drev upp oljepriset. S&P Globals sammansatta inköpschefsindex steg till 58,4 i september från 56,0 månaden före, vilket är indexets högsta nivå på över fem år. Chris Williamson, chefekonom på S&P Global Market, beskrev lyftet som en tydlig högkonjunktur inom både tillverkningsindustrin och tjänstesektorn. Williamson varnade dock för att företagens snabbast stigande insatskostnader på fyra år talar för högre inflation framåt. Fed-guvernören Michael Barr signalerade i sin tur att fler räntehöjningar sannolikt behövs, en linje som även Chicago Feds Austan Goolsbee anslöt sig till. Därtill minskades förhoppningarna om en snar lösning på konflikten mellan USA och Iran, sedan de första indirekta samtalen på månader inte gett några eftergifter. Det breda S&P 500-indexet backade 0,8 procent, medan Dow Jones industriindex minskade 0,7 procent och Nasdaqs tekniktunga kompositindex sjönk 1,1 procent.
Oljan steg under onsdagen efter att Irans president Masoud Pezeshkian i ett FN-tal lovat att aldrig kapitulera inför USA, dagen efter att Trump hotat med att utplåna landet. Tidigare under dagen hade WTI-oljan noterat sin lägsta nivå sedan den 1 september, pressad av ökat utbud från Mellanöstern och fredshopp, men vände upp sedan de skarpa tonlägena ökat oron för en utdragen konflikt och försörjningsstörningar. Iran uppges granska USA:s svar på sitt fredsförslag, som prioriterar att USA häver sin marina blockad av iranska hamnar och att Hormuzsundet åter öppnas. Säkerhetschefen Mohsen Rezaei uppgav dock att sundet förblir stängt tills Irans villkor uppfyllts. Uppgången dämpades något av att de amerikanska råoljelagren steg med 3 miljoner fat under veckan, mot en förväntad minskning på 641 000 fat. Slutligen uppgav Marco Rubio att Ukraina och Ryssland visat intresse för en begränsad vapenvila kring energi- och spannmålsinfrastruktur. WTI-oljan steg 2,1 dollar till 92,6 dollar per fat samtidigt som Brentoljan ökade 4,2 dollar till 103,5 dollar per fat
Basmetallerna handlades övervägande nedåt under onsdagen, där tenn som ensam vinnare fick guldmedaljen med en uppgång på 0,5 procent. Samtidigt backade zink och aluminium 0,3 procent, nickel 0,5 procent och bly 0,6 procent, medan koppar upplevde största tappet med 0,9 procent.Guldet föll under onsdagen, pressat av en starkare dollar och hökaktiga Fed-signaler. Enligt Peter Grant, senior metallstrateg på Zaner Metals, har beskeden efter Fed-mötet varit påtagligt hökaktiga, vilket fått marknaden att räkna med minst en räntehöjning till före årsskiftet och satt press på den icke-räntebärande metallen. Följaktligen prisar marknaden in 93,5 procents sannolikhet för en räntehöjning vid decembermötet, enligt CME:s FedWatch-verktyg. Guldet föll med 80,0 dollar till 4 284,4 dollar per uns.
Bland börsnoterade amerikanska bolag tyngde McDonald’s Dow Jones industriindex och föll 4,8 procent efter en ny tillväxtsatsning på personalutbildning och uppgraderad utrustning hos franchisetagarna. Tesla steg däremot 0,3 procent sedan bolaget vunnit en rekordstor amerikansk order på 2 500 tunga ellastbilar, som på sikt kan omfatta 10 000 fordon. Bland teknikjättarna steg Meta 1,0 procent, upp 11,8 procent denna vecka efter det starka mottagandet av AI-assistenten Muse, medan Amazon föll 2,2 procent sedan bolaget blockerat Muse från sin handelsplattform. Bland halvledarna föll Nvidia 1,5 procent. HR- och löneadministrationsbolaget Paychex rasade 8,8 procent efter att bolagets största segment missat intäktsförväntningarna, medan restaurangkedjan Cracker Barrel steg 4,5 procent efter att ha slagit förväntningarna. Slutligen föll reseaktierna brett, där både Expedia och Airbnb tappade över 7,0 procent.
Den amerikanska tioåringen steg 15 punkter till 5,11 procent.
De asiatiska börserna inleder torsdagen spretigt, pressade av stigande obligationsräntor, samtidigt som investerare väger den fortsatta oron kring konflikten mellan USA och Iran mot mötet mellan Donald Trump och Kinas president Xi Jinping i Washington. Japan går mot strömmen och stiger sedan börsen åter har öppnat efter tre dagars långhelg. Samtidigt klättrar Japans tioåriga statsobligationsränta till 3,06 procent, den högsta nivån sedan 1996, till följd av att den amerikanska tioårsräntan nått sin högsta nivå sedan 2007. De kinesiska börserna faller trots att USA:s finansminister Scott Bessent, i samband med att Trump tog emot Xi Jinping, uppgav att länderna hade enats om att förlänga handelsvapenvilan med två månader. Sydkoreas börs håller stängt på grund av helgdag. Vid 07:30 svensk tid är Hang Seng ned 0,5 procent, medan Tokyos Nikkei 225 stiger 1,4 procent och Shanghai-indexet i Kina backar 0,8 procent.
På Stockholmsbörsen rapporterar Hennes & Mauritz på Large Cap. Bland dagsfärska aktierekommendationer står Getinge i fokus med tre besked samma dag. Bernstein höjer riktkursen till 250 kronor (224) med rekommendationen market perform, SEB höjer till 280 kronor (262) med köp, medan Pareto Securities sänker rekommendationen till behåll från köp och sätter riktkursen till 255 kronor. Vidare höjer DNB Carnegie riktkurserna för tre bolag med bibehållen köprekommendation: Vimian Group till 40 kronor (38), Avarda Bank till 229 kronor (225) och Norion Bank till 72 kronor (70). Därtill höjer SEB riktkursen för Bravida till 165 kronor (150) och upprepar köp. Slutligen höjer Pareto Securities riktkursen för AQ Group till 222 kronor (215) men behåller rekommendationen behåll.
På makrofronten riktas torsdagens blickar mot flera viktiga besked. Australien offentliggjorde arbetslöshetssiffror för augusti klockan 03:30, följt av att Finland vid 07:00 presenterade sitt producentprisindex för augusti. Från klockan 09:30 riktas fokus mot tre centralbankers räntebesked, där Sverige och Schweiz inleder, följt av Norge klockan 10:00. Därefter läggs fokus om till USA som presenterar nyanmälda arbetslösa samt antalet bygglov för augusti klockan 14:30. Dagen avslutas med nyförsäljningen av bostäder för augusti klockan 16:00.
OMXS30 handlades ned 0,57 procent igår och stängde vid 3316,90 punkter. YTD är OMXS30 upp 15,05 procent. Index handlas mellan neutrala och överköpta kursnivåer till RSI 57, ovan både 50- (3263 punkter) och 200-dagars (3107 punkter) glidande medelvärden.
Kinnevik åt rätt håll
Kinnevik-aktien har haft en positiv utveckling sedan i somras. Aktien är intressant ur ett tekniskt perspektiv omkring stödet vid 60 kronor. På uppsidan möter motstånd upp kring 66 kronor. I skrivande stund handlas aktien omkring neutrala kursnivåer till RSI 50, mellan 50- (57kr) och 200-dagars (61kr) glidande medelvärden. Köp föreslås inom affärsintervallet 60-61 kronor med målkurs 67 kronor på medellång sikt. Stop loss anges vid 59 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
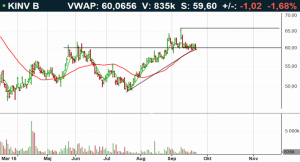
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:

Idag, 07:58
De amerikanska börserna föll på onsdagen, pressade av stigande räntor sedan en oväntat stark PMI-siffra och hökaktiga signaler från Federal Reserve ökat inflationsoron, medan minskade fredsförhoppningar i Mellanöstern drev upp oljepriset. S&P Globals sammansatta inköpschefsindex steg till 58,4 i september från 56,0 månaden före, vilket är indexets högsta nivå på över fem år. Chris Williamson, chefekonom på S&P Global Market, beskrev lyftet som en tydlig högkonjunktur inom både tillverkningsindustrin och tjänstesektorn. Williamson varnade dock för att företagens snabbast stigande insatskostnader på fyra år talar för högre inflation framåt. Fed-guvernören Michael Barr signalerade i sin tur att fler räntehöjningar sannolikt behövs, en linje som även Chicago Feds Austan Goolsbee anslöt sig till. Därtill minskades förhoppningarna om en snar lösning på konflikten mellan USA och Iran, sedan de första indirekta samtalen på månader inte gett några eftergifter. Det breda S&P 500-indexet backade 0,8 procent, medan Dow Jones industriindex minskade 0,7 procent och Nasdaqs tekniktunga kompositindex sjönk 1,1 procent.
Oljan steg under onsdagen efter att Irans president Masoud Pezeshkian i ett FN-tal lovat att aldrig kapitulera inför USA, dagen efter att Trump hotat med att utplåna landet. Tidigare under dagen hade WTI-oljan noterat sin lägsta nivå sedan den 1 september, pressad av ökat utbud från Mellanöstern och fredshopp, men vände upp sedan de skarpa tonlägena ökat oron för en utdragen konflikt och försörjningsstörningar. Iran uppges granska USA:s svar på sitt fredsförslag, som prioriterar att USA häver sin marina blockad av iranska hamnar och att Hormuzsundet åter öppnas. Säkerhetschefen Mohsen Rezaei uppgav dock att sundet förblir stängt tills Irans villkor uppfyllts. Uppgången dämpades något av att de amerikanska råoljelagren steg med 3 miljoner fat under veckan, mot en förväntad minskning på 641 000 fat. Slutligen uppgav Marco Rubio att Ukraina och Ryssland visat intresse för en begränsad vapenvila kring energi- och spannmålsinfrastruktur. WTI-oljan steg 2,1 dollar till 92,6 dollar per fat samtidigt som Brentoljan ökade 4,2 dollar till 103,5 dollar per fat
Basmetallerna handlades övervägande nedåt under onsdagen, där tenn som ensam vinnare fick guldmedaljen med en uppgång på 0,5 procent. Samtidigt backade zink och aluminium 0,3 procent, nickel 0,5 procent och bly 0,6 procent, medan koppar upplevde största tappet med 0,9 procent.Guldet föll under onsdagen, pressat av en starkare dollar och hökaktiga Fed-signaler. Enligt Peter Grant, senior metallstrateg på Zaner Metals, har beskeden efter Fed-mötet varit påtagligt hökaktiga, vilket fått marknaden att räkna med minst en räntehöjning till före årsskiftet och satt press på den icke-räntebärande metallen. Följaktligen prisar marknaden in 93,5 procents sannolikhet för en räntehöjning vid decembermötet, enligt CME:s FedWatch-verktyg. Guldet föll med 80,0 dollar till 4 284,4 dollar per uns.
Bland börsnoterade amerikanska bolag tyngde McDonald’s Dow Jones industriindex och föll 4,8 procent efter en ny tillväxtsatsning på personalutbildning och uppgraderad utrustning hos franchisetagarna. Tesla steg däremot 0,3 procent sedan bolaget vunnit en rekordstor amerikansk order på 2 500 tunga ellastbilar, som på sikt kan omfatta 10 000 fordon. Bland teknikjättarna steg Meta 1,0 procent, upp 11,8 procent denna vecka efter det starka mottagandet av AI-assistenten Muse, medan Amazon föll 2,2 procent sedan bolaget blockerat Muse från sin handelsplattform. Bland halvledarna föll Nvidia 1,5 procent. HR- och löneadministrationsbolaget Paychex rasade 8,8 procent efter att bolagets största segment missat intäktsförväntningarna, medan restaurangkedjan Cracker Barrel steg 4,5 procent efter att ha slagit förväntningarna. Slutligen föll reseaktierna brett, där både Expedia och Airbnb tappade över 7,0 procent.
Den amerikanska tioåringen steg 15 punkter till 5,11 procent.
De asiatiska börserna inleder torsdagen spretigt, pressade av stigande obligationsräntor, samtidigt som investerare väger den fortsatta oron kring konflikten mellan USA och Iran mot mötet mellan Donald Trump och Kinas president Xi Jinping i Washington. Japan går mot strömmen och stiger sedan börsen åter har öppnat efter tre dagars långhelg. Samtidigt klättrar Japans tioåriga statsobligationsränta till 3,06 procent, den högsta nivån sedan 1996, till följd av att den amerikanska tioårsräntan nått sin högsta nivå sedan 2007. De kinesiska börserna faller trots att USA:s finansminister Scott Bessent, i samband med att Trump tog emot Xi Jinping, uppgav att länderna hade enats om att förlänga handelsvapenvilan med två månader. Sydkoreas börs håller stängt på grund av helgdag. Vid 07:30 svensk tid är Hang Seng ned 0,5 procent, medan Tokyos Nikkei 225 stiger 1,4 procent och Shanghai-indexet i Kina backar 0,8 procent.
På Stockholmsbörsen rapporterar Hennes & Mauritz på Large Cap. Bland dagsfärska aktierekommendationer står Getinge i fokus med tre besked samma dag. Bernstein höjer riktkursen till 250 kronor (224) med rekommendationen market perform, SEB höjer till 280 kronor (262) med köp, medan Pareto Securities sänker rekommendationen till behåll från köp och sätter riktkursen till 255 kronor. Vidare höjer DNB Carnegie riktkurserna för tre bolag med bibehållen köprekommendation: Vimian Group till 40 kronor (38), Avarda Bank till 229 kronor (225) och Norion Bank till 72 kronor (70). Därtill höjer SEB riktkursen för Bravida till 165 kronor (150) och upprepar köp. Slutligen höjer Pareto Securities riktkursen för AQ Group till 222 kronor (215) men behåller rekommendationen behåll.
På makrofronten riktas torsdagens blickar mot flera viktiga besked. Australien offentliggjorde arbetslöshetssiffror för augusti klockan 03:30, följt av att Finland vid 07:00 presenterade sitt producentprisindex för augusti. Från klockan 09:30 riktas fokus mot tre centralbankers räntebesked, där Sverige och Schweiz inleder, följt av Norge klockan 10:00. Därefter läggs fokus om till USA som presenterar nyanmälda arbetslösa samt antalet bygglov för augusti klockan 14:30. Dagen avslutas med nyförsäljningen av bostäder för augusti klockan 16:00.
OMXS30 handlades ned 0,57 procent igår och stängde vid 3316,90 punkter. YTD är OMXS30 upp 15,05 procent. Index handlas mellan neutrala och överköpta kursnivåer till RSI 57, ovan både 50- (3263 punkter) och 200-dagars (3107 punkter) glidande medelvärden.
Kinnevik åt rätt håll
Kinnevik-aktien har haft en positiv utveckling sedan i somras. Aktien är intressant ur ett tekniskt perspektiv omkring stödet vid 60 kronor. På uppsidan möter motstånd upp kring 66 kronor. I skrivande stund handlas aktien omkring neutrala kursnivåer till RSI 50, mellan 50- (57kr) och 200-dagars (61kr) glidande medelvärden. Köp föreslås inom affärsintervallet 60-61 kronor med målkurs 67 kronor på medellång sikt. Stop loss anges vid 59 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:
H&M:s tredje kvartal
Världens börser
Aktieanalys

Pensionsfonder
H&M:s tredje kvartal
Världens börser
Aktieanalys
Pensionsfonder
1 DAG %
Senast
OMX Stockholm 30
−0,71%
(09:13)
Ericsson A
Idag, 09:23
Saab stärker rymdsatsning
H&M
Idag, 08:12
Oväntat högt vinstlyft från H&M
Nordnet
Idag, 08:07
Nordnet lanserar egna ETF:er
Dormy
Idag, 07:42
Dormy övertecknat – flera gånger
OMX Stockholm 30
1 DAG %
Senast
3 293,01