Kronan starkast i världen
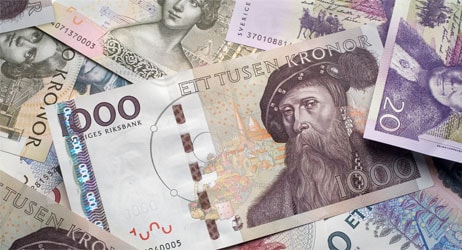
Sedan Riksbanken införde minusränta i vintras har den svenska kronan haft den starkaste utvecklingen av samtliga globala valutor.

22 september, 2015
Sedan Riksbanken införde minusränta i vintras har den svenska kronan haft den starkaste utvecklingen av samtliga globala valutor.
22 september, 2015
Från den 12 februari, då Riksbanken lanserade negativa styrräntor och omfattande obligationsköp, har den svenska kronan varit den valuta som har utvecklats starkast globalt (förutom ett fåtal mindre valutor), och det verkar som tiden håller på att rinna ut för Riksbankens kamp att motverka de kronpositiva flödena.
Det konstaterar Carl Hammer, valutastrateg på SEB i ett kundbrev på tisdagen.
"De senaste kommentarerna från Riksbanken verkar i någon mån instämma med denna utveckling. Utsikterna för kronan ser därmed fortsatt positiva ut", skriver Carl Hammer, som dock tillägger att andra centralbankers åtgärder och den inhemska utvecklingen för KPIF-inflationen kommer att avgöra utvecklingen på kort sikt.
SEB ser flera faktorer som talar för en starkare krona framöver:
Fundamentalt talar den relativt starka svenska tillväxten och sjunkande råvarupriser (Sverige är nettoimportör) till fördel för den svenska kronan.
Flödesmässigt talar fortsatt stora överskott i bytesbalansen för en starkare krona, svagare överskott i varuhandeln har åtminstone delvis kompenserats av större överskott i tjänstebalansen.
Värderingsmässigt pekar SEB:s egna modeller också mot att kronan är en "substantiellt undervärderad valuta", och andra värderingsmodeller pekar i samma riktning.
Positioneringsmässigt är också såväl spekulativa konton som inhemska företag och institutioner underviktade i svenska kronor.
Men även om mycket talar för en starkare krona är det sannolikt ingen brådska med att hoppa på tåget, ett antal riskfaktorer talar emot en fortsatt kronförstärkning på kort sikt; ytterligare lättnader från Riksbanken, mer duvaktiga internationella centralbanker och besvikelser om den globala tillväxten kan alla tynga kronan på kort sikt.
Beträffande Riksbanken tror SEB att reporäntan sänks en sista gång i oktober, och sannolikheten för det har ökat efter att Fed lämnade räntan oförändrad i torsdags (och när ECB sedan svarade snabbt med verbala interventioner mot euroförstärkningen).
Givet en stigande KPIF-inflation kan Riksbanken troligen "försiktigt sänka garden mot en allt för stark krona", skriver Carl Hammer, som tar stöd för den ståndpunkten i aktuella kommentarer från Riksbanksföreträdare.
På kort sikt finns dock nedåtrisker mot Riksbankens inflationsprognoser, och åtminstone till i början av 2016 finns en klar risk för att ECB, Bank of Japan och till och med Federal Reserve kan bjuda på duvaktiga överraskningar.
"Detta är det starkaste argumentet för att vänta sig mer lättnader från Riksbanken", skriver Carl Hammer.
Handelsbanken
Rapporter
Aktieanalys
Placerapodden
Handelsbanken
Rapporter
Aktieanalys
Placerapodden
1 DAG %
Senast
OMX Stockholm 30
−2,51%
(17:30)
Sagax D
Igår, 15:51
Sagax höjer helårsprognosen
OMX Stockholm 30
1 DAG %
Senast
3 162,78


