Börsen idag: Öppning i dur väntas

Idag, 07:44
Idag, 07:44
De amerikanska börserna föll under fredagen, där oron för att de omfattande AI-investeringarna inte ska generera tillräcklig avkastning åter tog ett fast grepp om marknaden. Efter flera rapporter från de stora teknikbolagen har investerarnas fokus alltmer förskjutits från tillväxtmöjligheter till lönsamhet, kassaflöden och hur investeringarna ska finansieras. Ytterligare press kom från uppgifter om att AI-bolaget Anthropic riskerar att få kreditbetyget hög skräpstatus, vilket spädde på oron för den växande skuldsättningen i sektorn. Nedgången var särskilt tydlig bland teknik- och halvledarbolag, där Nasdaq noterade sitt största dagsfall sedan juni. Samtidigt var nedgångarna bredare än enbart tekniksektorn, då även finansaktier och småbolag pressades. Vissa mer defensiva sektorer och energibolag gick däremot mot strömmen, med stöd av stigande oljepriser. Nedgångarna satte punkt för en svag oktober månad för tekniksektorn, där Nasdaq 100 hade tappat över 5,8 procent och mer än 2 000 miljarder dollar i börsvärde gått förlorade under månaden. Det breda S&P 500-indexet avslutade fredagen med en nedgång på 1,8 procent samtidigt som Nasdaqs tekniktunga kompositindex och Dow Jones industriindex sjönk 2,9 respektive 1,1 procent.
Oljepriserna steg under fredagen och nådde sina högsta nivåer sedan slutet av april, mot bakgrund av ökad oro för en upptrappning av konflikten med Iran efter USA:s mellanårsval. Oron förstärktes ytterligare sedan en oljetanker träffats av sprängladdningar i Hormuzsundet. Samtidigt beordrade USA icke-nödvändig ambassadpersonal och deras familjer att lämna Saudiarabien med hänvisning till säkerhetsrisker efter flera Houthi-attacker mot saudisk infrastruktur. På den diplomatiska fronten fortsatte dock försöken att få till stånd en överenskommelse mellan USA och Iran, sedan medlare från Qatar återvänt till Teheran. Under helgen uppgav källor till Reuters dessutom att Opec+ i princip enats om att hålla produktionsmålen oförändrade i december, i linje med förväntningarna om att inga ytterligare förändringar görs före nästa år. WTI-oljan steg med 2,1 dollar till 104,1 dollar per fat samtidigt som Brentoljan ökade med 2,6 dollar till 113,4 dollar per fat.
Basmetallerna handlades överlag oförändrat, där koppar utmärkte sig på nedsidan med en nedgång på 1,9 procent. Nickel steg marginellt med 0,1 procent, medan zink, aluminium, bly och tenn samtliga handlades oförändrat. Guldpriset föll under fredagen och nådde sin lägsta nivå på ett år, under press av den breda nedgången i teknikaktier och ökad oro för att de stora AI-investeringarna inte ska ge tillräcklig avkastning. Nedgången i aktiemarknaden kan ha utlöst tvångsförsäljningar av tillgångar som guld och lett till krav på ytterligare säkerheter från investerare. Ädelmetallen har samtidigt pressats av förväntningar om att räntorna kommer att förbli höga under en längre tid, just nu är sannolikheten för en amerikansk räntehöjning runt 75 procent enligt CME Groups FedWatch-verktyg. Spotpriset föll med 3,5 procent till 3 880,97 dollar per uns under fredagen och har därmed tappat omkring 30 procent sedan rekordnoteringen i januari. Guldet inleder veckan till ett pris på 3912,2 dollar per uns och har det senaste dygnet stigit med 0,9 procent.
Bland börsnoterade amerikanska bolag var det dystert bland teknikbolagen. Intel, som rapporterade på torsdagen efter stängning, föll med hela 28,6 procent och branschkollegan AMD tappade 10,9 procent. Lagringsbolagen Seagate och Western Digital sjönk med 8,0 respektive 7,4 procent samtidigt som datortillverkarna Dell och HP backade med 10,8 respektive 9,6 procent. Nvidia sjönk 4,2 procent och Amazon tappade 1,4 procent. På plussidan fanns flera defensiva aktier, bland annat ökade energibolagen med stöd av det stigande oljepriset. Marathon Petroleum, ExxonMobil och Chevron ökade med 2,8, 2,2 respektive 1,8 procent och telekombolagen steg även, vid stängning var T-Mobile, Comcast och Verizon upp 6,2, 4,3 respektive 2,5 procent. Den största vinnaren inom S&P 500-indexet blev FMC med en uppgång på 30,5 procent efter att de rapporterat.
Den amerikanska tioårsräntan tappade 1 punkt till 4,93 procent.
De asiatiska börserna inleder veckan med försiktiga uppgångar efter den svaga utvecklingen på Wall Street under fredagen, samtidigt som investerarna hoppas att Apples kommande rapport ska bidra till att dämpa oron kring de omfattande AI-investeringarna. I Sydkorea stiger Kospi omkring 2,5 procent, med chipjättarna Samsung Electronics och SK Hynix upp 2,0 respektive 4,3 procent. I Japan är utvecklingen mer dämpad, där Nikkei handlas något nedåt samtidigt som teknikinvesteraren Softbank faller omkring 1,5 procent och chiptillverkaren Kioxia rasar 17,1 procent efter försiktiga prognoser. Samtidigt riktas blickarna mot Bank of Japan, vars senaste signaler har stärkt förväntningarna om en räntehöjning i december, även om osäkerheten kring hur långt räntan kan höjas därefter kvarstår. På de kinesiska fastlandsbörserna stiger Shanghais kompositindex och Shenzhenbörsen, efter uppgifter om att landets finansregulatorer ska diskutera åtgärder för att stödja aktiemarknaden med större banker. Strax efter 07:30 stiger Hongkongs Hang Seng-index med 0,5 procent, Tokyos Nikkei 225-index tappar 0,4 procent och Shanghai-indexet i Kina stiger 0,9 procent.
På Stockholmsbörsen rapporterar AcadeMedia på Mid Cap och bland dagens färska aktierekommendationer så inleder JP Morgan bevakning på Saab där de ger en neutral gradering med en riktkurs på 690 kronor. Vidare höjer JP Morgan SKF till 250 kronor (245) med undervikt och Morgan Stanley sänker Alfa Laval till 525 kronor (540) med en jämviktsrekommendation. Slutligen höjer ABG Sundal Collier riktkursen för Loomis till 630 kronor (620) med en köpgradering.
På makrofronten inleddes dagen med Australiens godkända bygglov för september klockan 01:30, följt av Kinas Caixin-index för tillverkningsindustrin klockan 02:45. Klockan 08:00 publiceras tyska detaljhandelssiffror för september. Därefter presenteras en rad europeiska inköpschefsindex för tillverkningsindustrin för oktober, med Spanien klockan 09:15, Italien klockan 09:45, Frankrike klockan 09:50 och Tyskland klockan 09:55. Senare under eftermiddagen riktas blickarna mot USA, där tillverkningsindustrins PMI publiceras klockan 15:45, följt av ISM:s prisindex för tillverkningssektorn klockan 16:00.
OMXS30 handlades ned 0,29 procent i fredags och stängde vid 3271,40 punkter. YTD är OMXS30 upp 13,47 procent. Index handlas omkring neutrala kursnivåer till RSI 53, ovan både 50- (3268 punkter) och 200-dagars (3157 punkter) glidande medelvärden.
Beijer Alma vid stöd
Beijer Alma-aktien handlas i stigande trend och aktien är intressant ur ett tekniskt perspektiv för ingång omkring stödet vid 300 kronor. På uppsidan möter motstånd upp kring 320 kronor. I skrivande stund handlas aktien omkring neutrala kursnivåer till RSI 48, ovan både 50- (303kr) och 200-dagars (283kr) glidande medelvärden. Köp för en bra risk/reward föreslås inom affärsintervallet 300-301 kronor med målkurs 332 kronor på medellång sikt. Stop loss anges vid 290 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
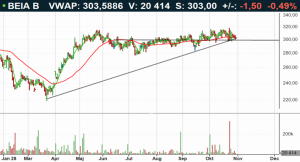
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).

Idag, 07:44
De amerikanska börserna föll under fredagen, där oron för att de omfattande AI-investeringarna inte ska generera tillräcklig avkastning åter tog ett fast grepp om marknaden. Efter flera rapporter från de stora teknikbolagen har investerarnas fokus alltmer förskjutits från tillväxtmöjligheter till lönsamhet, kassaflöden och hur investeringarna ska finansieras. Ytterligare press kom från uppgifter om att AI-bolaget Anthropic riskerar att få kreditbetyget hög skräpstatus, vilket spädde på oron för den växande skuldsättningen i sektorn. Nedgången var särskilt tydlig bland teknik- och halvledarbolag, där Nasdaq noterade sitt största dagsfall sedan juni. Samtidigt var nedgångarna bredare än enbart tekniksektorn, då även finansaktier och småbolag pressades. Vissa mer defensiva sektorer och energibolag gick däremot mot strömmen, med stöd av stigande oljepriser. Nedgångarna satte punkt för en svag oktober månad för tekniksektorn, där Nasdaq 100 hade tappat över 5,8 procent och mer än 2 000 miljarder dollar i börsvärde gått förlorade under månaden. Det breda S&P 500-indexet avslutade fredagen med en nedgång på 1,8 procent samtidigt som Nasdaqs tekniktunga kompositindex och Dow Jones industriindex sjönk 2,9 respektive 1,1 procent.
Oljepriserna steg under fredagen och nådde sina högsta nivåer sedan slutet av april, mot bakgrund av ökad oro för en upptrappning av konflikten med Iran efter USA:s mellanårsval. Oron förstärktes ytterligare sedan en oljetanker träffats av sprängladdningar i Hormuzsundet. Samtidigt beordrade USA icke-nödvändig ambassadpersonal och deras familjer att lämna Saudiarabien med hänvisning till säkerhetsrisker efter flera Houthi-attacker mot saudisk infrastruktur. På den diplomatiska fronten fortsatte dock försöken att få till stånd en överenskommelse mellan USA och Iran, sedan medlare från Qatar återvänt till Teheran. Under helgen uppgav källor till Reuters dessutom att Opec+ i princip enats om att hålla produktionsmålen oförändrade i december, i linje med förväntningarna om att inga ytterligare förändringar görs före nästa år. WTI-oljan steg med 2,1 dollar till 104,1 dollar per fat samtidigt som Brentoljan ökade med 2,6 dollar till 113,4 dollar per fat.
Basmetallerna handlades överlag oförändrat, där koppar utmärkte sig på nedsidan med en nedgång på 1,9 procent. Nickel steg marginellt med 0,1 procent, medan zink, aluminium, bly och tenn samtliga handlades oförändrat. Guldpriset föll under fredagen och nådde sin lägsta nivå på ett år, under press av den breda nedgången i teknikaktier och ökad oro för att de stora AI-investeringarna inte ska ge tillräcklig avkastning. Nedgången i aktiemarknaden kan ha utlöst tvångsförsäljningar av tillgångar som guld och lett till krav på ytterligare säkerheter från investerare. Ädelmetallen har samtidigt pressats av förväntningar om att räntorna kommer att förbli höga under en längre tid, just nu är sannolikheten för en amerikansk räntehöjning runt 75 procent enligt CME Groups FedWatch-verktyg. Spotpriset föll med 3,5 procent till 3 880,97 dollar per uns under fredagen och har därmed tappat omkring 30 procent sedan rekordnoteringen i januari. Guldet inleder veckan till ett pris på 3912,2 dollar per uns och har det senaste dygnet stigit med 0,9 procent.
Bland börsnoterade amerikanska bolag var det dystert bland teknikbolagen. Intel, som rapporterade på torsdagen efter stängning, föll med hela 28,6 procent och branschkollegan AMD tappade 10,9 procent. Lagringsbolagen Seagate och Western Digital sjönk med 8,0 respektive 7,4 procent samtidigt som datortillverkarna Dell och HP backade med 10,8 respektive 9,6 procent. Nvidia sjönk 4,2 procent och Amazon tappade 1,4 procent. På plussidan fanns flera defensiva aktier, bland annat ökade energibolagen med stöd av det stigande oljepriset. Marathon Petroleum, ExxonMobil och Chevron ökade med 2,8, 2,2 respektive 1,8 procent och telekombolagen steg även, vid stängning var T-Mobile, Comcast och Verizon upp 6,2, 4,3 respektive 2,5 procent. Den största vinnaren inom S&P 500-indexet blev FMC med en uppgång på 30,5 procent efter att de rapporterat.
Den amerikanska tioårsräntan tappade 1 punkt till 4,93 procent.
De asiatiska börserna inleder veckan med försiktiga uppgångar efter den svaga utvecklingen på Wall Street under fredagen, samtidigt som investerarna hoppas att Apples kommande rapport ska bidra till att dämpa oron kring de omfattande AI-investeringarna. I Sydkorea stiger Kospi omkring 2,5 procent, med chipjättarna Samsung Electronics och SK Hynix upp 2,0 respektive 4,3 procent. I Japan är utvecklingen mer dämpad, där Nikkei handlas något nedåt samtidigt som teknikinvesteraren Softbank faller omkring 1,5 procent och chiptillverkaren Kioxia rasar 17,1 procent efter försiktiga prognoser. Samtidigt riktas blickarna mot Bank of Japan, vars senaste signaler har stärkt förväntningarna om en räntehöjning i december, även om osäkerheten kring hur långt räntan kan höjas därefter kvarstår. På de kinesiska fastlandsbörserna stiger Shanghais kompositindex och Shenzhenbörsen, efter uppgifter om att landets finansregulatorer ska diskutera åtgärder för att stödja aktiemarknaden med större banker. Strax efter 07:30 stiger Hongkongs Hang Seng-index med 0,5 procent, Tokyos Nikkei 225-index tappar 0,4 procent och Shanghai-indexet i Kina stiger 0,9 procent.
På Stockholmsbörsen rapporterar AcadeMedia på Mid Cap och bland dagens färska aktierekommendationer så inleder JP Morgan bevakning på Saab där de ger en neutral gradering med en riktkurs på 690 kronor. Vidare höjer JP Morgan SKF till 250 kronor (245) med undervikt och Morgan Stanley sänker Alfa Laval till 525 kronor (540) med en jämviktsrekommendation. Slutligen höjer ABG Sundal Collier riktkursen för Loomis till 630 kronor (620) med en köpgradering.
På makrofronten inleddes dagen med Australiens godkända bygglov för september klockan 01:30, följt av Kinas Caixin-index för tillverkningsindustrin klockan 02:45. Klockan 08:00 publiceras tyska detaljhandelssiffror för september. Därefter presenteras en rad europeiska inköpschefsindex för tillverkningsindustrin för oktober, med Spanien klockan 09:15, Italien klockan 09:45, Frankrike klockan 09:50 och Tyskland klockan 09:55. Senare under eftermiddagen riktas blickarna mot USA, där tillverkningsindustrins PMI publiceras klockan 15:45, följt av ISM:s prisindex för tillverkningssektorn klockan 16:00.
OMXS30 handlades ned 0,29 procent i fredags och stängde vid 3271,40 punkter. YTD är OMXS30 upp 13,47 procent. Index handlas omkring neutrala kursnivåer till RSI 53, ovan både 50- (3268 punkter) och 200-dagars (3157 punkter) glidande medelvärden.
Beijer Alma vid stöd
Beijer Alma-aktien handlas i stigande trend och aktien är intressant ur ett tekniskt perspektiv för ingång omkring stödet vid 300 kronor. På uppsidan möter motstånd upp kring 320 kronor. I skrivande stund handlas aktien omkring neutrala kursnivåer till RSI 48, ovan både 50- (303kr) och 200-dagars (283kr) glidande medelvärden. Köp för en bra risk/reward föreslås inom affärsintervallet 300-301 kronor med målkurs 332 kronor på medellång sikt. Stop loss anges vid 290 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
Börsen


Aktier
Aktieanalyser
Börsen
Aktier
Aktieanalyser
1 DAG %
Senast
OMX Stockholm 30
0,39%
(16:19)
OMX Stockholm 30
1 DAG %
Senast
3 283,92


