Börsen idag: Öppning i moll väntas

20 oktober, 07:52
20 oktober, 07:52
De amerikanska börserna återhämtade sig något under måndagen efter förra veckans nedgångar, med tekniksektorn i täten inför en intensiv rapportvecka. Investerarnas fokus riktades mot de kommande kvartalsrapporterna från flera stora teknikbolag, där resultaten kan ge viktiga signaler om huruvida de omfattande investeringarna i AI kan motiveras av framtida intäkter. Halvledarsektorn återhämtade sig efter en längre period av nedgångar och räntorna på amerikanska statsobligationer steg något efter den senaste tidens nedgång, medan marknaden fortsatt väger inflationsrisker mot utsikterna för penningpolitiken. På den politiska fronten visar CNN:s Poll of Polls att förtroendet för president Donald Trump ligger på 34 procent. Under måndagskvällen tackar Trump Elon Musk för sin generositet via sin plattform Truth Social där han meddelar att Musk kommer ge SpaceX-aktier till miljontals amerikanska barn via så kallade Trump Accounts. Det breda S&P 500-indexet avslutade gårdagen positivt med en uppgång på 0,4 procent samtidigt som Nasdaqs tekniktunga kompositindex steg 1,1 procent och Dow Jones industriindex backade 0,1 procent.
På råvarumarknaden handlades oljan blandat under måndagen, där fortsatta attacker mot energiinfrastruktur och sjöfart i Mellanöstern bidrog till osäkerhet kring den globala oljeförsörjningen. De Iranstödda houthierna uppgav att de genomfört attacker mot saudiska energi- och militärmål, däribland en anläggning tillhörande Aramco, samtidigt som Irans revolutionsgarde rapporterade att en oljetanker kört på en sjömina och exploderat i södra delen av Hormuzsundet. Enligt analysföretaget Kpler sjönk de genomsnittliga råoljeflödena genom regionen till omkring 8,5 miljoner fat per dag under den senaste veckan, från över 20 miljoner fat veckan dessförinnan, till följd av ökade hot mot kommersiell sjöfart. Råvaruanalytikern Bjarne Schieldrop på SEB bedömer samtidigt att en eventuell återhämtning i exportvolymerna genom Hormuzsundet kan bli kortvarig, eftersom Iran kan trappa upp attackerna inför det amerikanska mellanårsvalet den 3 november, skriver Reuters. Samtidigt har USA:s lättnader i vissa sanktioner mot rysk energiexport väckt förhoppningar om ett större utbud, även om osäkerheten kring åtgärdernas omfattning och varaktighet begränsar effekten. WTI-oljan steg med 2,4 dollar till 103,8 dollar per fat samtidigt som Brentoljan sjönk med 0,6 dollar till 109,3 dollar per fat.
Basmetallerna handlades uppåt, där nickel steg mest med 1,5 procent. Zink och aluminium ökade med 0,7 procent vardera, medan bly steg 0,5 procent och tenn avancerade 0,5 procent. Koppar noterades samtidigt upp 0,3 procent. Guldpriset backade under måndagen, pressat av en starkare dollar och stigande amerikanska obligationsräntor. Den högre dollarkursen gör guldet dyrare för investerare med andra valutor, samtidigt som stigande räntor minskar den räntefria ädelmetallens attraktionskraft. Marknaden riktar nu blickarna mot Federal Reserves räntebesked nästa vecka, där förväntningarna främst pekar mot oförändrade räntor, samt kommande amerikansk inflationsstatistik i form av PCE-indexet. Samtidigt kvarstår osäkerheten kring centralbankens framtida räntebana, där en fortsatt hökaktig hållning kan sätta ytterligare press på guldpriset. Den gula metallen backade med 26,3 dollar till 4140,1 dollar per uns.
Bland börsnoterade amerikanska bolag föll banksektorn tydligt under måndagen, bland annat storspelarna Wells Fargo, Citigroup och JPMorgan som tappade 2,5, 2,1 respektive 1,8 procent. Inför dagens rapporter från 3M och Netflix backade bolagen med 1,7 respektive 1,0 procent och cybersäkerhetsbolagen Palo Alto Networks samt CrowdStrike, som föll under fredagen, återhämtade sig med 1,5 respektive 0,3 procent. Den största vinnaren inom S&P 500-indexet blev lagringsjätten Western Digital som steg 6,1 procent och branschkollegorna Sandisk och Seagate klättrade 5,5 procent respektive 3,4 procent. Under måndagen släppte Morgan Stanley en ny analys av Amazon, som lyfte med 5 procent, där banken meddelade att de ser 40 procents uppsida och ett 3:1 risk/reward förhållande. Även halvledarbolagen handlades uppåt där Micron, AMD och Nvidia alla tre ökade och då med 3,0, 1,8 respektive 1,4 procent.
Den amerikanska tioårsräntan steg 7 punkter till 5,15 procent.
De asiatiska börserna handlas nedåt under tisdagsmorgonen, trots återhämtningen på Wall Street under måndagen. Investerarna riktar blickarna mot veckans kommande rapporter från flera stora AI-relaterade bolag, där resultaten kan ge vägledning kring om de omfattande investeringarna i artificiell intelligens kan motiveras av framtida intäkter. Samtidigt fortsätter oron kring värderingarna inom sektorn att tynga sentimentet. Bland noterade asiatiska bolag faller sydkoreanska Samsung och SK Hynix med 3,2 respektive 4,7 procent, vilket bidrar till att pressa landets Kospi-index. Även det sydkoreanska AI-infrastrukturbolaget Elice fick en svag börsdebut och föll nära 30 procent under sin teckningskurs, vilket understryker investerarnas försiktighet kring AI-relaterade bolag. Strax efter 07:30 backar Hongkongs Hang Seng-index med 1,2 procent, Tokyos Nikkei 225-index sjunker 1,5 procent och Shanghai-indexet i Kina tappar 0,4 procent.
På Stockholmsbörsen rapporterar ABB och Tele2 på Large Cap samtidigt som Byggmax, Lime Technologies och Scandi Standard rapporterar på Mid Cap. Dagens färska aktierekommendationer innefattar bland annat en höjning av Boliden från Handelsbanken till 629 kronor (614) där de även ändrar rekommendationen från behåll till köp. Vidare tar Nordea och sänker rekommendationen för Bravida till behåll från köp med en bibehållen riktkurs på 150 kronor och Berenberg höjer Swedish Orphan Biovitrum till 570 kronor (560) där de fortsatt anger köp.
På makrofronten riktas blickarna under tisdagen mot flera viktiga indikatorer. Dagen inleddes med Kinas besked om den lägsta utlåningsräntan från centralbanken PBoC klockan 03:15, som kommer att följas av brittiska arbetslöshetssiffror, Schweiz handelsbalans och tyska producentpriser, samtliga klockan 08:00. Klockan 11:00 publiceras det tyska ZEW-indexet, som mäter finansanalytikernas förväntningar på ekonomin. Från USA kommer veckostatistik över sysselsättningsförändringen från ADP klockan 14:15 och siffror över nybyggda bostäder klockan 14:30. Dagen avslutas med API:s veckovisa sammanställning över de amerikanska råoljelagren klockan 22:30.
OMXS30 handlades ned 0,89 procent igår och stängde vid 3267,60 punkter. YTD är OMXS30 upp 13,34 procent. Index handlas omkring neutrala kursnivåer till RSI 50, mellan 50- (3275 punkter) och 200-dagars (3146 punkter) glidande medelvärden.
Invisio bekräftar positiv trend
Invisio-aktien handlas i stigande trend och det positiva sentimentet bekräftades nyligen då aktien bröt upp genom motståndet vid 250 kronor. På uppsidan möter ett sekundärt motstånd upp omkring 300 kronor. Framgent agerar tidigare motståndet viktigt stöd, tillika attraktiv ingångsnivå i aktien. I skrivande stund handlas aktien mellan neutrala och överköpta kursnivåer till RSI 58, mellan 50- (235kr) och 200-dagars (255kr) glidande medelvärden. Köp föreslås inom affärsintervallet 250-251 kronor med målkurs 278 kronor på medellång sikt. Stop loss anges vid 242 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
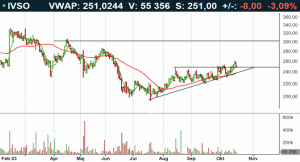
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:

20 oktober, 07:52
De amerikanska börserna återhämtade sig något under måndagen efter förra veckans nedgångar, med tekniksektorn i täten inför en intensiv rapportvecka. Investerarnas fokus riktades mot de kommande kvartalsrapporterna från flera stora teknikbolag, där resultaten kan ge viktiga signaler om huruvida de omfattande investeringarna i AI kan motiveras av framtida intäkter. Halvledarsektorn återhämtade sig efter en längre period av nedgångar och räntorna på amerikanska statsobligationer steg något efter den senaste tidens nedgång, medan marknaden fortsatt väger inflationsrisker mot utsikterna för penningpolitiken. På den politiska fronten visar CNN:s Poll of Polls att förtroendet för president Donald Trump ligger på 34 procent. Under måndagskvällen tackar Trump Elon Musk för sin generositet via sin plattform Truth Social där han meddelar att Musk kommer ge SpaceX-aktier till miljontals amerikanska barn via så kallade Trump Accounts. Det breda S&P 500-indexet avslutade gårdagen positivt med en uppgång på 0,4 procent samtidigt som Nasdaqs tekniktunga kompositindex steg 1,1 procent och Dow Jones industriindex backade 0,1 procent.
På råvarumarknaden handlades oljan blandat under måndagen, där fortsatta attacker mot energiinfrastruktur och sjöfart i Mellanöstern bidrog till osäkerhet kring den globala oljeförsörjningen. De Iranstödda houthierna uppgav att de genomfört attacker mot saudiska energi- och militärmål, däribland en anläggning tillhörande Aramco, samtidigt som Irans revolutionsgarde rapporterade att en oljetanker kört på en sjömina och exploderat i södra delen av Hormuzsundet. Enligt analysföretaget Kpler sjönk de genomsnittliga råoljeflödena genom regionen till omkring 8,5 miljoner fat per dag under den senaste veckan, från över 20 miljoner fat veckan dessförinnan, till följd av ökade hot mot kommersiell sjöfart. Råvaruanalytikern Bjarne Schieldrop på SEB bedömer samtidigt att en eventuell återhämtning i exportvolymerna genom Hormuzsundet kan bli kortvarig, eftersom Iran kan trappa upp attackerna inför det amerikanska mellanårsvalet den 3 november, skriver Reuters. Samtidigt har USA:s lättnader i vissa sanktioner mot rysk energiexport väckt förhoppningar om ett större utbud, även om osäkerheten kring åtgärdernas omfattning och varaktighet begränsar effekten. WTI-oljan steg med 2,4 dollar till 103,8 dollar per fat samtidigt som Brentoljan sjönk med 0,6 dollar till 109,3 dollar per fat.
Basmetallerna handlades uppåt, där nickel steg mest med 1,5 procent. Zink och aluminium ökade med 0,7 procent vardera, medan bly steg 0,5 procent och tenn avancerade 0,5 procent. Koppar noterades samtidigt upp 0,3 procent. Guldpriset backade under måndagen, pressat av en starkare dollar och stigande amerikanska obligationsräntor. Den högre dollarkursen gör guldet dyrare för investerare med andra valutor, samtidigt som stigande räntor minskar den räntefria ädelmetallens attraktionskraft. Marknaden riktar nu blickarna mot Federal Reserves räntebesked nästa vecka, där förväntningarna främst pekar mot oförändrade räntor, samt kommande amerikansk inflationsstatistik i form av PCE-indexet. Samtidigt kvarstår osäkerheten kring centralbankens framtida räntebana, där en fortsatt hökaktig hållning kan sätta ytterligare press på guldpriset. Den gula metallen backade med 26,3 dollar till 4140,1 dollar per uns.
Bland börsnoterade amerikanska bolag föll banksektorn tydligt under måndagen, bland annat storspelarna Wells Fargo, Citigroup och JPMorgan som tappade 2,5, 2,1 respektive 1,8 procent. Inför dagens rapporter från 3M och Netflix backade bolagen med 1,7 respektive 1,0 procent och cybersäkerhetsbolagen Palo Alto Networks samt CrowdStrike, som föll under fredagen, återhämtade sig med 1,5 respektive 0,3 procent. Den största vinnaren inom S&P 500-indexet blev lagringsjätten Western Digital som steg 6,1 procent och branschkollegorna Sandisk och Seagate klättrade 5,5 procent respektive 3,4 procent. Under måndagen släppte Morgan Stanley en ny analys av Amazon, som lyfte med 5 procent, där banken meddelade att de ser 40 procents uppsida och ett 3:1 risk/reward förhållande. Även halvledarbolagen handlades uppåt där Micron, AMD och Nvidia alla tre ökade och då med 3,0, 1,8 respektive 1,4 procent.
Den amerikanska tioårsräntan steg 7 punkter till 5,15 procent.
De asiatiska börserna handlas nedåt under tisdagsmorgonen, trots återhämtningen på Wall Street under måndagen. Investerarna riktar blickarna mot veckans kommande rapporter från flera stora AI-relaterade bolag, där resultaten kan ge vägledning kring om de omfattande investeringarna i artificiell intelligens kan motiveras av framtida intäkter. Samtidigt fortsätter oron kring värderingarna inom sektorn att tynga sentimentet. Bland noterade asiatiska bolag faller sydkoreanska Samsung och SK Hynix med 3,2 respektive 4,7 procent, vilket bidrar till att pressa landets Kospi-index. Även det sydkoreanska AI-infrastrukturbolaget Elice fick en svag börsdebut och föll nära 30 procent under sin teckningskurs, vilket understryker investerarnas försiktighet kring AI-relaterade bolag. Strax efter 07:30 backar Hongkongs Hang Seng-index med 1,2 procent, Tokyos Nikkei 225-index sjunker 1,5 procent och Shanghai-indexet i Kina tappar 0,4 procent.
På Stockholmsbörsen rapporterar ABB och Tele2 på Large Cap samtidigt som Byggmax, Lime Technologies och Scandi Standard rapporterar på Mid Cap. Dagens färska aktierekommendationer innefattar bland annat en höjning av Boliden från Handelsbanken till 629 kronor (614) där de även ändrar rekommendationen från behåll till köp. Vidare tar Nordea och sänker rekommendationen för Bravida till behåll från köp med en bibehållen riktkurs på 150 kronor och Berenberg höjer Swedish Orphan Biovitrum till 570 kronor (560) där de fortsatt anger köp.
På makrofronten riktas blickarna under tisdagen mot flera viktiga indikatorer. Dagen inleddes med Kinas besked om den lägsta utlåningsräntan från centralbanken PBoC klockan 03:15, som kommer att följas av brittiska arbetslöshetssiffror, Schweiz handelsbalans och tyska producentpriser, samtliga klockan 08:00. Klockan 11:00 publiceras det tyska ZEW-indexet, som mäter finansanalytikernas förväntningar på ekonomin. Från USA kommer veckostatistik över sysselsättningsförändringen från ADP klockan 14:15 och siffror över nybyggda bostäder klockan 14:30. Dagen avslutas med API:s veckovisa sammanställning över de amerikanska råoljelagren klockan 22:30.
OMXS30 handlades ned 0,89 procent igår och stängde vid 3267,60 punkter. YTD är OMXS30 upp 13,34 procent. Index handlas omkring neutrala kursnivåer till RSI 50, mellan 50- (3275 punkter) och 200-dagars (3146 punkter) glidande medelvärden.
Invisio bekräftar positiv trend
Invisio-aktien handlas i stigande trend och det positiva sentimentet bekräftades nyligen då aktien bröt upp genom motståndet vid 250 kronor. På uppsidan möter ett sekundärt motstånd upp omkring 300 kronor. Framgent agerar tidigare motståndet viktigt stöd, tillika attraktiv ingångsnivå i aktien. I skrivande stund handlas aktien mellan neutrala och överköpta kursnivåer till RSI 58, mellan 50- (235kr) och 200-dagars (255kr) glidande medelvärden. Köp föreslås inom affärsintervallet 250-251 kronor med målkurs 278 kronor på medellång sikt. Stop loss anges vid 242 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
placera.se
i samarbete med:
Handelsbanken
Rapporter
Aktieanalys
Placerapodden
Handelsbanken
Rapporter
Aktieanalys
Placerapodden
1 DAG %
Senast
OMX Stockholm 30
−2,51%
(vid stängning)
Sagax D
Idag, 15:51
Sagax höjer helårsprognosen
OMX Stockholm 30
1 DAG %
Senast
3 162,78


