Börsen idag: Öppning nedåt väntas

Idag, 07:43
Idag, 07:43
De amerikanska börserna avslutade fredagen på plus för andra dagen i rad, men uppgångarna mattades av efter en stark inledning på handelsdagen. Investerarna återvände till teknik- och AI-relaterade aktier efter torsdagens ras, även om oron för hårdare regleringar av AI-sektorn efter demokraternas framgångar i mellanårsvalet fortsatt tyngde sentimentet. Även osäkerheten kring de omfattande investeringarna i AI-infrastruktur och risken för en inbromsning i utbyggnaden av datacenter bidrog till att hålla tillbaka uppgångarna. Marknaden pressades dessutom tillfälligt av uppgifter om att Microsoft överger ett datacenteravtal med Oracle, vilket väckte ytterligare frågor kring efterfrågan på beräkningskapacitet. Samtidigt riktades blickarna mot Anthropic, som enligt uppgifter fortfarande planerar en börsnotering före amerikanska Thanksgiving och siktar på att ta in 80–100 miljarder dollar till en värdering på upp till 1 750 miljarder dollar. På makrofronten stärktes förväntningarna om en amerikansk räntehöjning i december efter att sysselsättningsstatistiken för oktober överträffat förväntningarna. Det breda S&P 500-indexet avslutade fredagen med en uppgång på 0,3 procent samtidigt som Nasdaqs tekniktunga kompositindex steg 1,1 procent och Dow Jones industriindex sjönk 0,5 procent.
På råvarumarknaden steg oljepriserna svagt under fredagen efter att förnyad oro för amerikanska attacker mot Iran bidragit till att hålla uppe riskpremien på oljemarknaden. USA:s president Donald Trump uppgav att han inom kort ska besluta om han ska försöka nå en fredsuppgörelse med Iran eller slå till mot det som återstår av landets militära kapacitet. Samtidigt har de senaste dagarnas attacker mot oljetankrar i Persiska viken och Hormuzsundet åter väckt farhågor om störningar i leveranserna från regionen. En besättningsman uppges ha omkommit i en explosion på en oljetanker i området den 5 november, rapporterar Reuters. Uppgången begränsades dock av tecken på ett växande utbudsöverskott, samtidigt som förhoppningar om en nedtrappning av konflikten har pressat ned oljepriserna kraftigt under veckan. WTI-oljan såg en veckonedgång på 12,8 procent och Brentoljans veckonedgång blev 13,3 procent. Även stark amerikansk sysselsättningsstatistik bidrog till viss oro för att Federal Reserve kan höja räntan, vilket riskerar att dämpa den ekonomiska aktiviteten och efterfrågan på olja. WTI-oljan steg med 0,3 dollar till 90,8 dollar per fat samtidigt som Brentoljan steg knappt över 0,0 dollar till 98,3 dollar per fat.
Basmetallerna handlades överlag nedåt under fredagen, med zink i botten efter en nedgång på 2,1 procent. Koppar och bly backade båda med 0,5 procent, medan nickel sjönk med 0,4 procent. Aluminium steg marginellt med 0,1 procent och tenn handlades oförändrat. Guldpriset backade under fredagen efter att amerikansk sysselsättningsstatistik visat sig starkare än väntat, vilket stärkt dollarn och drivit upp obligationsräntorna. Sysselsättningen utanför jordbrukssektorn ökade mer än väntat i oktober, samtidigt som arbetslösheten sjönk till 4,1 procent. Marknadens förväntningar på en räntehöjning i december ligger just nu på runt 79 procent enligt CME Groups FedWatch-verktyg. Trots fredagens nedgång hamnade guldet på en veckouppgång med runt 5 procent. Det lägre priset bidrog även till ökad efterfrågan från indiska konsumenter inför högtiden Diwali. Guldet inleder veckan till ett pris på 4118,1 dollar per uns och har de senaste 24 timmarna ökat med 1,2 procent.
Bland börsnoterade amerikanska bolag steg en del halvledarbolag efter den senaste tidens turbulens. AMD, Intel och Nvidia ökade med 11,0, 7,7 respektive 2,8 procent under fredagen. Bland de större teknikbolagen var det något blandat där Tesla, Meta och Google-ägaren Alphabet steg med 4,2, 0,8 respektive 0,8 procent samtidigt som Amazon, Apple och Microsoft sjönk med 0,4, 0,5 respektive 1,0 procent. Halvledarbolaget Microchip gick mot trenden av de tidigare nämnda sektorkollegorna och backade 10,0 procent. Den största förloraren inom S&P 500-indexet blev Axon Enterprise som tappade 18,2 procent efter att bolaget rapporterat under förväntningarna i torsdags. Slutligen minskade Berkshire Hathaway 0,3 procent innan rapporten som publicerades i lördags kom, där visade bolaget upp en minskning av nettoresultatet med snudd på 30 procent jämfört med samma period i fjol.
Den amerikanska tioårsräntan steg 2 punkter till 4,86 procent.
De asiatiska börserna handlas överlag uppåt under måndagen efter att teknikaktier återhämtat sig på Wall Street under fredagen, vilket bidragit till att dämpa oron efter veckans kraftiga nedgångar. Uppgångarna leds av Taiwan, där det viktade indexet stiger närmare 5 procent med stöd av en bred återhämtning i tekniksektorn. Även i Japan går halvledarrelaterade aktier starkt, medan Sydkoreas börs återhämtar sig mer försiktigt efter fredagens kraftiga fall. Bland de större teknikbolagen stiger Tokyo Electron, SK Hynix och Samsung med 2,1, 1,0 respektive 0,5 procent, efter att samtliga pressats hårt under föregående handelsdag. Marknadssentimentet får även stöd av att Kina förlänger pausen för de extra tullarna på 24 procent på amerikansk import med ytterligare två månader. Även de särskilda hamnavgifterna för USA-kopplade fartyg fortsätter att vara pausade, vilket bidrar till förhoppningar om stabilare handelsrelationer mellan länderna. Samtidigt visar kinesisk statistik att producentpriserna steg med 5,7 procent i oktober jämfört med oktober i fjol, den högsta ökningstakten på över fyra år. Strax efter 07:30 stiger Hongkongs Hang Seng-index med 0,3 procent, Tokyos Nikkei 225-index stiger 2,1 procent och Shanghai-indexet i Kina stiger 0,4 procent.
På Stockholmsbörsen är det lugnt på rapportfronten och bland dagens nybakade aktierekar höjer DNB Carnegie riktkursen för Attendo till 150 kronor (135) med köprekommendation samtidigt som Jefferies höjer riktkursen för Evolution till 780 kronor (630) där de fortsatt rekommenderar behåll. Vidare tar JP Morgan och höjer riktkursen för Handelsbanken till 159 kronor (129) där de även höjer rekommendationen från undervikt till neutral. Slutligen är det Pareto Securities som sänker riktkursen för Hufvudstaden till 133 kronor (135), fortsatt med behåll.
På makrofronten inleddes måndagen med Australiens statistik över godkända bygglov i september klockan 01:30, följt av Kinas konsumentprisindex för oktober klockan 02:30. Klockan 08:00 publiceras den tyska handelsbalansen för september. Under eftermiddagen presenteras Mexikos konsumentprisindex för oktober klockan 13:00, innan USA:s sysselsättningstrend för oktober enligt Conference Board redovisas klockan 16:00.
OMXS30 handlades ned 1,01 procent i fredags och stängde vid 3267,89 punkter. YTD är OMXS30 upp 13,35 procent. Index handlas omkring neutrala kursnivåer till RSI 50, ovan både 50- (3266 punkter) och 200-dagars (3165 punkter) glidande medelvärden.
Lundbergföretagen bryter upp
Lundbergföretagen handlas i stigande trend och den positiva trenden bekräftades nyligen då aktien bröt upp genom motståndet vid 600 kronor. Tidigare motståndet agerar framgent viktigt stöd, tillika attraktiv ingångsnivå i aktien. I skrivande stund handlas aktien omkring överköpta kursnivåer till RSI 68, ovan både 50- (580kr) och 200-dagars (557kr) glidande medelvärden. Köp på eventuell rekyl omkring stödet för en bra balans mellan risk och potentiell avkastning. Köp föreslås inom affärsintervallet 600-601 kronor med målkurs 665 kronor på medellång sikt. Stop loss anges vid 580 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
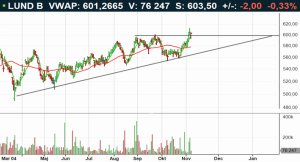
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).

Idag, 07:43
De amerikanska börserna avslutade fredagen på plus för andra dagen i rad, men uppgångarna mattades av efter en stark inledning på handelsdagen. Investerarna återvände till teknik- och AI-relaterade aktier efter torsdagens ras, även om oron för hårdare regleringar av AI-sektorn efter demokraternas framgångar i mellanårsvalet fortsatt tyngde sentimentet. Även osäkerheten kring de omfattande investeringarna i AI-infrastruktur och risken för en inbromsning i utbyggnaden av datacenter bidrog till att hålla tillbaka uppgångarna. Marknaden pressades dessutom tillfälligt av uppgifter om att Microsoft överger ett datacenteravtal med Oracle, vilket väckte ytterligare frågor kring efterfrågan på beräkningskapacitet. Samtidigt riktades blickarna mot Anthropic, som enligt uppgifter fortfarande planerar en börsnotering före amerikanska Thanksgiving och siktar på att ta in 80–100 miljarder dollar till en värdering på upp till 1 750 miljarder dollar. På makrofronten stärktes förväntningarna om en amerikansk räntehöjning i december efter att sysselsättningsstatistiken för oktober överträffat förväntningarna. Det breda S&P 500-indexet avslutade fredagen med en uppgång på 0,3 procent samtidigt som Nasdaqs tekniktunga kompositindex steg 1,1 procent och Dow Jones industriindex sjönk 0,5 procent.
På råvarumarknaden steg oljepriserna svagt under fredagen efter att förnyad oro för amerikanska attacker mot Iran bidragit till att hålla uppe riskpremien på oljemarknaden. USA:s president Donald Trump uppgav att han inom kort ska besluta om han ska försöka nå en fredsuppgörelse med Iran eller slå till mot det som återstår av landets militära kapacitet. Samtidigt har de senaste dagarnas attacker mot oljetankrar i Persiska viken och Hormuzsundet åter väckt farhågor om störningar i leveranserna från regionen. En besättningsman uppges ha omkommit i en explosion på en oljetanker i området den 5 november, rapporterar Reuters. Uppgången begränsades dock av tecken på ett växande utbudsöverskott, samtidigt som förhoppningar om en nedtrappning av konflikten har pressat ned oljepriserna kraftigt under veckan. WTI-oljan såg en veckonedgång på 12,8 procent och Brentoljans veckonedgång blev 13,3 procent. Även stark amerikansk sysselsättningsstatistik bidrog till viss oro för att Federal Reserve kan höja räntan, vilket riskerar att dämpa den ekonomiska aktiviteten och efterfrågan på olja. WTI-oljan steg med 0,3 dollar till 90,8 dollar per fat samtidigt som Brentoljan steg knappt över 0,0 dollar till 98,3 dollar per fat.
Basmetallerna handlades överlag nedåt under fredagen, med zink i botten efter en nedgång på 2,1 procent. Koppar och bly backade båda med 0,5 procent, medan nickel sjönk med 0,4 procent. Aluminium steg marginellt med 0,1 procent och tenn handlades oförändrat. Guldpriset backade under fredagen efter att amerikansk sysselsättningsstatistik visat sig starkare än väntat, vilket stärkt dollarn och drivit upp obligationsräntorna. Sysselsättningen utanför jordbrukssektorn ökade mer än väntat i oktober, samtidigt som arbetslösheten sjönk till 4,1 procent. Marknadens förväntningar på en räntehöjning i december ligger just nu på runt 79 procent enligt CME Groups FedWatch-verktyg. Trots fredagens nedgång hamnade guldet på en veckouppgång med runt 5 procent. Det lägre priset bidrog även till ökad efterfrågan från indiska konsumenter inför högtiden Diwali. Guldet inleder veckan till ett pris på 4118,1 dollar per uns och har de senaste 24 timmarna ökat med 1,2 procent.
Bland börsnoterade amerikanska bolag steg en del halvledarbolag efter den senaste tidens turbulens. AMD, Intel och Nvidia ökade med 11,0, 7,7 respektive 2,8 procent under fredagen. Bland de större teknikbolagen var det något blandat där Tesla, Meta och Google-ägaren Alphabet steg med 4,2, 0,8 respektive 0,8 procent samtidigt som Amazon, Apple och Microsoft sjönk med 0,4, 0,5 respektive 1,0 procent. Halvledarbolaget Microchip gick mot trenden av de tidigare nämnda sektorkollegorna och backade 10,0 procent. Den största förloraren inom S&P 500-indexet blev Axon Enterprise som tappade 18,2 procent efter att bolaget rapporterat under förväntningarna i torsdags. Slutligen minskade Berkshire Hathaway 0,3 procent innan rapporten som publicerades i lördags kom, där visade bolaget upp en minskning av nettoresultatet med snudd på 30 procent jämfört med samma period i fjol.
Den amerikanska tioårsräntan steg 2 punkter till 4,86 procent.
De asiatiska börserna handlas överlag uppåt under måndagen efter att teknikaktier återhämtat sig på Wall Street under fredagen, vilket bidragit till att dämpa oron efter veckans kraftiga nedgångar. Uppgångarna leds av Taiwan, där det viktade indexet stiger närmare 5 procent med stöd av en bred återhämtning i tekniksektorn. Även i Japan går halvledarrelaterade aktier starkt, medan Sydkoreas börs återhämtar sig mer försiktigt efter fredagens kraftiga fall. Bland de större teknikbolagen stiger Tokyo Electron, SK Hynix och Samsung med 2,1, 1,0 respektive 0,5 procent, efter att samtliga pressats hårt under föregående handelsdag. Marknadssentimentet får även stöd av att Kina förlänger pausen för de extra tullarna på 24 procent på amerikansk import med ytterligare två månader. Även de särskilda hamnavgifterna för USA-kopplade fartyg fortsätter att vara pausade, vilket bidrar till förhoppningar om stabilare handelsrelationer mellan länderna. Samtidigt visar kinesisk statistik att producentpriserna steg med 5,7 procent i oktober jämfört med oktober i fjol, den högsta ökningstakten på över fyra år. Strax efter 07:30 stiger Hongkongs Hang Seng-index med 0,3 procent, Tokyos Nikkei 225-index stiger 2,1 procent och Shanghai-indexet i Kina stiger 0,4 procent.
På Stockholmsbörsen är det lugnt på rapportfronten och bland dagens nybakade aktierekar höjer DNB Carnegie riktkursen för Attendo till 150 kronor (135) med köprekommendation samtidigt som Jefferies höjer riktkursen för Evolution till 780 kronor (630) där de fortsatt rekommenderar behåll. Vidare tar JP Morgan och höjer riktkursen för Handelsbanken till 159 kronor (129) där de även höjer rekommendationen från undervikt till neutral. Slutligen är det Pareto Securities som sänker riktkursen för Hufvudstaden till 133 kronor (135), fortsatt med behåll.
På makrofronten inleddes måndagen med Australiens statistik över godkända bygglov i september klockan 01:30, följt av Kinas konsumentprisindex för oktober klockan 02:30. Klockan 08:00 publiceras den tyska handelsbalansen för september. Under eftermiddagen presenteras Mexikos konsumentprisindex för oktober klockan 13:00, innan USA:s sysselsättningstrend för oktober enligt Conference Board redovisas klockan 16:00.
OMXS30 handlades ned 1,01 procent i fredags och stängde vid 3267,89 punkter. YTD är OMXS30 upp 13,35 procent. Index handlas omkring neutrala kursnivåer till RSI 50, ovan både 50- (3266 punkter) och 200-dagars (3165 punkter) glidande medelvärden.
Lundbergföretagen bryter upp
Lundbergföretagen handlas i stigande trend och den positiva trenden bekräftades nyligen då aktien bröt upp genom motståndet vid 600 kronor. Tidigare motståndet agerar framgent viktigt stöd, tillika attraktiv ingångsnivå i aktien. I skrivande stund handlas aktien omkring överköpta kursnivåer till RSI 68, ovan både 50- (580kr) och 200-dagars (557kr) glidande medelvärden. Köp på eventuell rekyl omkring stödet för en bra balans mellan risk och potentiell avkastning. Köp föreslås inom affärsintervallet 600-601 kronor med målkurs 665 kronor på medellång sikt. Stop loss anges vid 580 kronor.
Analytiker: David Madeling
Analytikern äger ej aktier i bolaget.
De glidande medelvärdena representerar 5 (grön linje) respektive 34 dagar (röd linje).
Techraset
Aktieanalyser
Investor
Techraset
Aktieanalyser
Investor
1 DAG %
Senast


OMX Stockholm 30
−1,01%
(vid stängning)
Nvidia
Idag, 07:37
Nvidia utreder Huangs otrohetsaffär
Stockholmsbörsen
7 november, 07:00
Svenska traders köper Nasdaq-dippen
Stockholmsbörsen
6 november, 17:42
Stockholmsbörsen backade under fredagen
OMX Stockholm 30
1 DAG %
Senast
3 267,88


